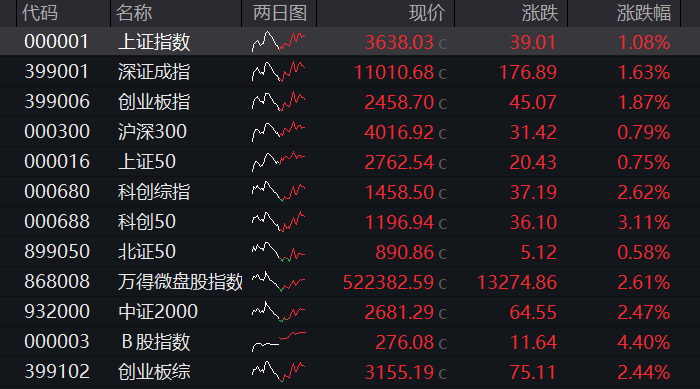
11月2日,A股全天震荡上涨,早盘三大指数集体高开,盘初一度翻绿后又V型拉起,午盘悉数拉升,创业板指盘中涨幅一度超3.5%,但量能不继、涨幅逐步收窄。AI视频、AI语料、AI办公、短剧游戏等概念股集体爆发,券商、白酒等板块拉升,国金证券、太平洋证券涨停,水井坊、皇台酒业等涨停。贵金属、煤炭、军工等板块回落。国际现货黄金上周五遭遇猛烈抛售,击穿3900美元关口,拖累贵金属和贵金属期货走势。
据上海证券报,"有证券公司、基金公司接到通知,11月2日中国人民银行、中国证监会召开会议,研究推动支持资本市场工具使用。同一天,中国人民银行、金融监管总局、中国证监会还将召集各大银行开会研究优化股票回购增持再贷款政策"——这一座谈会议程成为今天券商、金融科技板块直接引爆的催化剂。
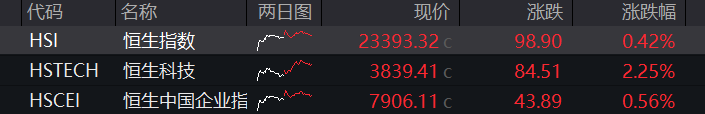
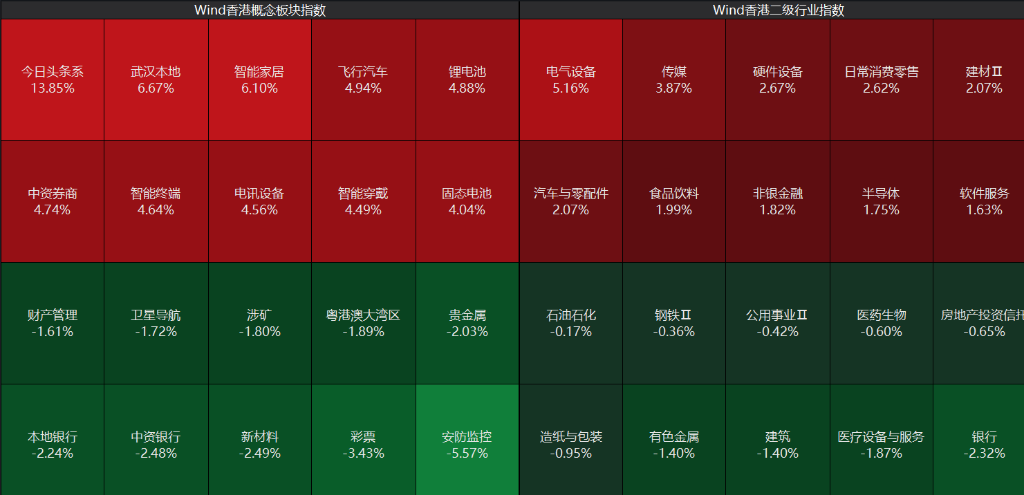
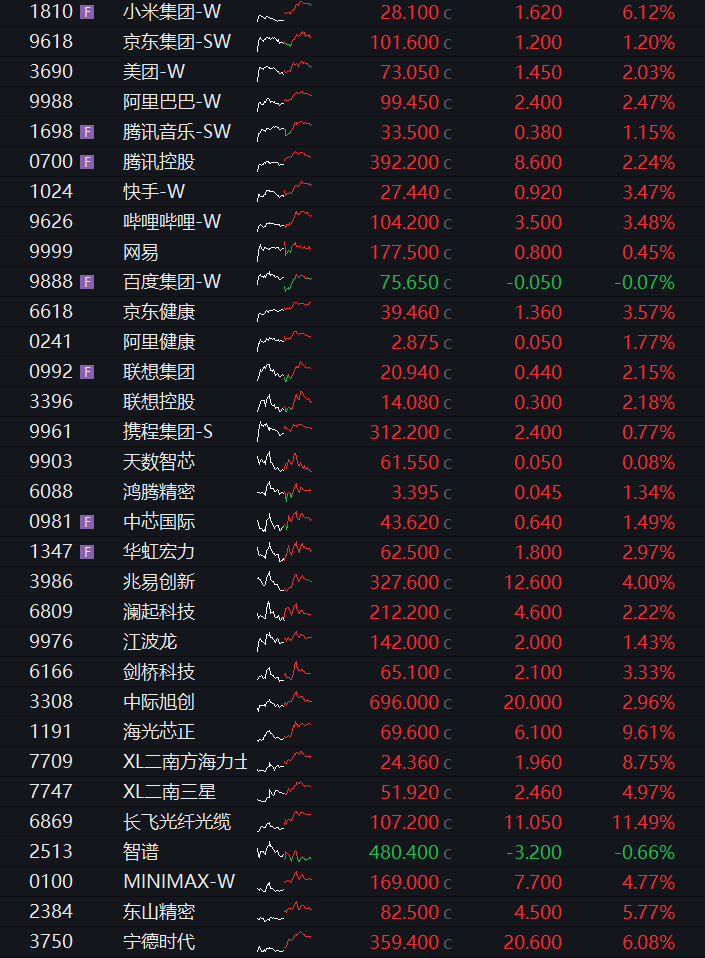
港股全天震荡上涨,恒指、恒科指双双上涨,恒科指盘中一度涨超3%,权重科网股普遍反弹,光模块、存储芯片等科技股拉升。AI大模型股同样走高。债市方面,国债期货全线上涨。商品方面,国内商品期货涨跌参半,沪金、沪银等贵金属期货跌幅居前。
对于上周五债市的急跌,方正证券认为,当前冲击尚属机构预防性赎回引发的交易性扰动,与2022年赎回潮存在本质差异。后市关键在于居民端是否跟随赎回,若负反馈链条一旦蔓延至居民端,债市将持续承压。
A股:截至收盘,沪指涨1.08%,深成指涨1.63%,创业板指涨1.87%。
盘面上,个股呈现普涨态势,沪深京三市近4700股飘红,超百股涨停,今日成交1.8万亿。沪深两市成交额1.78万亿,较上一个交易日放量近1100亿。板块方面,文化传媒股批量涨停,券商、软件、白酒板块大幅上扬,贵州茅台、中信证券放量走升。银行、黄金、煤炭板块休整。
港股:截至收盘,恒指涨0.42%,恒科指涨2.25%。
盘面上,科网股拉升,地平线机器人涨近8%,宁德时代涨超6%,MINIMAX涨超5%。中资券商股表现出色,中金公司、广发证券、招商证券大涨。新能源汽车产业链复苏,小米集团、宁德时代走强。内银股调整,中国银行、农业银行等下滑。
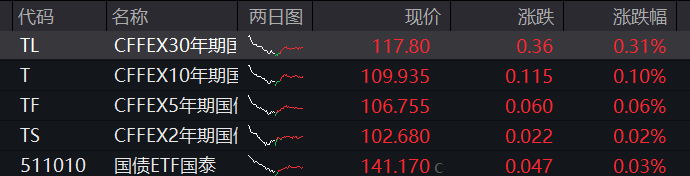
债市:国债期货全线反弹,截至收盘,30年期主力合约跌0.31%,10年期主力合约涨0.10%,5年期主力合约涨0.06%,2年期主力合约涨0.02%。
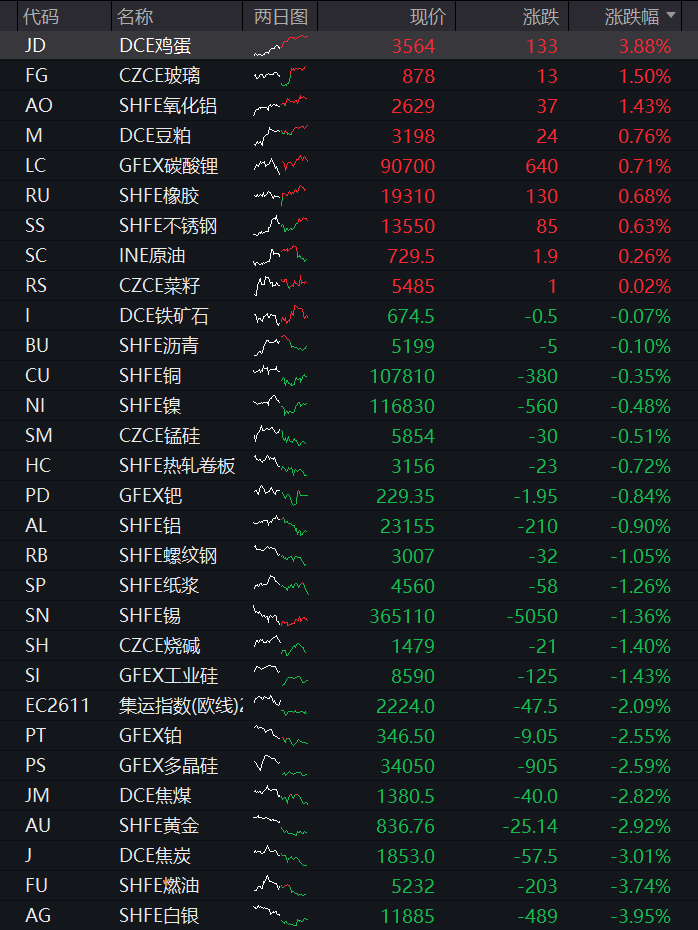
商品:国内商品期货涨跌参半,截至收盘,农副产品涨幅居前,鸡蛋涨3.88%;化工品多数上涨,苯乙烯涨1.85%;非金属建材全部上涨,玻璃涨1.50%;油脂油料多数上涨,豆二涨0.96%;航运期货跌幅居前,集运指数(欧线)跌4.08%;贵金属全部下跌,白银跌3.95%;能源品涨跌参半,燃油跌3.74%;黑色系多数下跌,焦炭跌3.01%;新能源材料多数下跌,多晶硅跌2.59%;基本金属多数下跌,锡跌1.36%。。
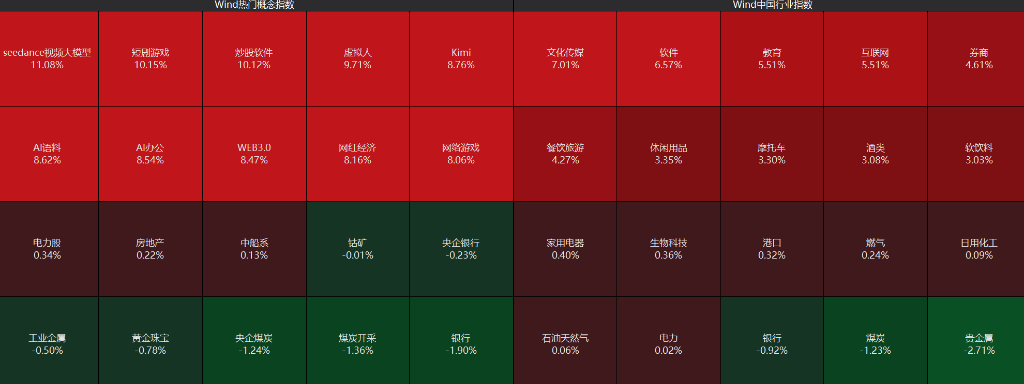
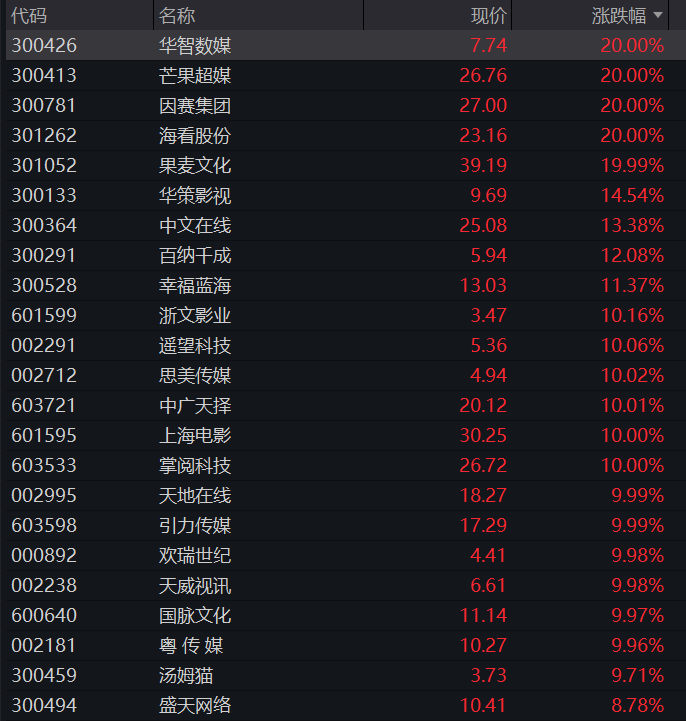
AI漫剧/传媒:近40股涨停,一条"出海+版号+业绩"的三段式逻辑
芒果超媒、海看股份20CM涨停,文投控股走出“地天板”,富春股份涨超14%,大晟文化、电魂网络、巨人网络涨停。
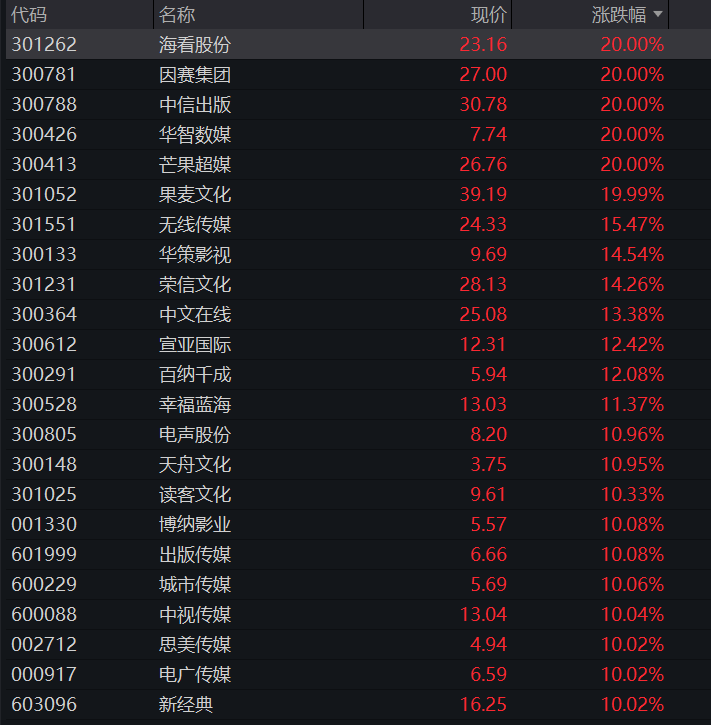
逻辑链的第一环,是出海数据的产业实锤。
据央视财经报道,目前国内已有约10家中国企业建立海外短剧平台,另有十余个出海短剧App上线AI漫剧专属频道;海外市场AI漫剧活跃用户整体已超1.5亿,在海外短剧付费应用前十中,中国厂商占据九席。有机构预测,2026年海外微短剧市场规模有望达60亿美元,其中AI漫剧预计突破40亿美元、较2025年增长约390%,中国厂商市场占有率超90%。
第二环是供给端的政策确定性。
10月29日,国家新闻出版署发布10月新一批游戏版号,共195款,其中进口12款、国产183款;截至10月,2026年以来累计下发版号1766个(国产1708个、进口58个)。版号发放节奏稳定,意味着游戏公司的产品pipeline可预期,这是游戏子板块今日24只成分股全线上涨、无一下跌的直接支撑。
第三环是AI影视从"降本验证"走向"需求验证"。
大屏的变现路径正在被逐一打开:国内首部上星AIGC长剧《后西游记》8月31日在湖南卫视、芒果TV开播,是"边拍边播、边审边播"新规落地后的首部AI长剧;院线端,博纳影业《三星堆:未来往事》10月23日上映,成为国内首部拿到电影局公映许可证的AI院线长片;网络端,《灵魂摆渡·浮生梦》系列上线首周即收回成本,系列累计分账突破1000万元,爱奇艺、优酷已把AI影片纳入公开结算方案(爱奇艺对AIGC内容额外补贴20%、优酷独家激励上限135万元)。工具的降本只是第一步,能不能在大屏上收回票价,才是估值能否从"主题"切换到"成长"的关键。
招商证券认为,随着国产大模型多模态生成与镜头控制能力持续提升,AI视频正从技术更迭迈入商业兑现阶段,AI短剧、AI漫剧率先承接用户需求、创造规模化收入;后续行业竞争将由产能扩充转向精品内容、分发效率与商业转化效率的提升,建议关注具备优质IP储备、内容制作能力及平台分发资源的龙头公司。
据DataEye测算,2026年国内微短剧整体市场规模预计突破1210亿元,其中AI短剧及漫剧板块预计超400亿元,海外微短剧市场预计超60亿美元;AI工具将短剧综合制作成本压缩至传统真人实拍的约十分之一,漫剧单分钟制作成本可从2000元以上降至150—800元。该研报还给出两组用户数据:2026年上半年国内漫剧用户规模预计突破6亿(约为2025年1.2亿的5倍),红果短剧2026年5月MAU约3.6亿。
中金公司认为,中剧兼具内容深度与高叙事密度,对剧集内容生态形成有效补充;长视频平台希望主动构建一个稳定供给的中间层,以分账模式降低风险,中剧正从中小公司的试验田升级为平台的防御与增长新方式。中金认为中剧的商业模式"或已跑通",有望进入规模化发展的快车道,潜力集中在三个维度——成本(平均成本低于长剧、ROI优势明显)、分账(去中心化补商业短板)、AI(随技术迭代拓增量空间)。
华源证券研报表示,AI在内容整合、再创造与视听表达上具备优势,以剧情体验为主、交互相对轻量的产品有望率先发挥AI能力,四季度AI影视内容有望迎来更密集的上线窗口。中信建投进一步指出,AI艺人和AI综艺有望接棒AI短剧,成为下一阶段AI+影视的爆发点,目前已具备技术基础且均有案例落地。
券商与金融科技:国金证券开盘4分钟封板,41家上市券商前三季度净利增24%
国金证券开盘4分钟直线封板;太平洋收涨9.94%。48只成分股全线上涨、无一下跌。权重端中信证券涨5.19%,广发证券涨6.93%、招商证券涨5.22%、华泰证券涨3.24%。
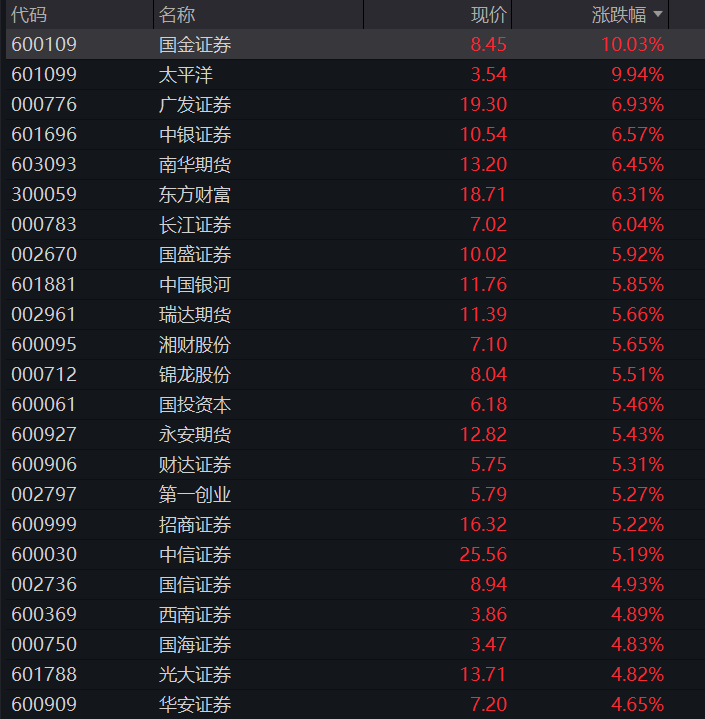
催化是政策会议。11月2日,中国人民银行、中国证监会召集部分证券公司、基金公司举行会议,研究推动支持资本市场工具使用;同日,人民银行、金融监管总局、证监会召集各大银行开会,研究优化股票回购增持再贷款政策。
基本面的支撑是实打实的。41家上市券商三季报已披露完毕:前三季度合计营收4924.42亿元、同比增长19.16%,合计归母净利润2065.74亿元、同比增长24.02%;8家归母净利超百亿(较去年同期增加3家),中信证券310.22亿元居首,国泰海通248.85亿元次之,招商证券、广发证券、华泰证券均在150亿元以上,中金公司、中国银河、中信建投分列第六至第八;东方财富前三季度净利119.07亿元。增速上,超七成上市券商净利同比增长,华安证券以169.56%居首,中金公司增101.71%、招商证券增94.81%、中泰证券增61.34%。
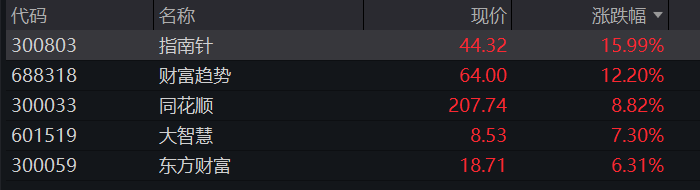
金融科技/证券IT是券商行情的"高β搭子",今日弹性显著大于券商本身:银之杰20CM涨停,指南针涨15.99%,财富趋势涨12.20%,宇信科技涨10.96%,恒生电子涨停,赢时胜20CM涨停,顶点软件涨停,税友股份涨停,金证股份涨8.96%,大智慧涨7.30%;同花顺涨8.82%成交46.1亿元,东方财富涨6.31%。
国泰海通证券认为,受一二级权益市场波动影响,自营业务成为三季度单季业绩下滑的核心拖累;周期影响下头部券商与中小券商的分化扩大,但基于国际业务、财富管理等优势,看好头部券商的未来发展,当前优质头部券商在ROE水平、成长性、估值性价比上均优势显著,推荐国际业务及财富管理双主线。
开源证券表示,存款迁移下的财富管理机遇、跨境投融资需求下的海外业务扩张、科技浪潮下投行与投资业务受益,仍是券商行业三大中长期成长主线;头部券商在大财富管理、国际业务及投行业务上的竞争优势持续积累,收入稳定性有望提升,支撑中长期ROE(净资产收益率)中枢上行。
半导体与算力:板块涨2.77%但龙头掉队,一条"软硬分家"的分界线
半导体今日涨2.77%、160只成分股上涨。个股上,翱捷科技涨11.08%、格科微涨12.92%,中芯国际涨3.32%,北方华创涨5.28%,海光信息涨4.00%,长电科技涨2.65%。
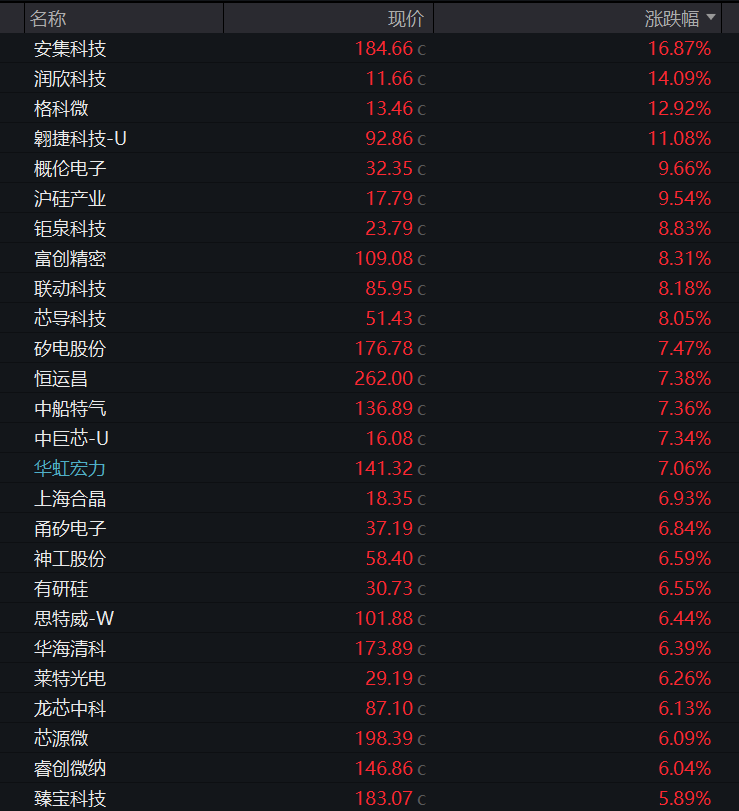
但如果把算力硬件龙头单独拎出来看,画面完全不同:中际旭创跌0.54%,新易盛跌2.31%,工业富联跌1.36%,寒武纪跌2.16%,京东方A跌2.69%。
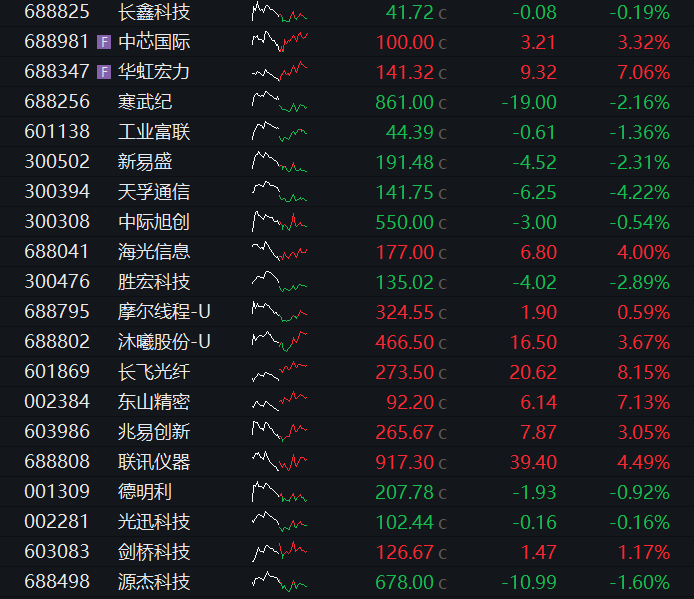
这就是今天最重要的一条分界线:钱从"卖铲子的硬件"流向"用铲子的应用"。同一天里,AI视频涨10.58%,而光模块双雄一个跌0.54%、一个跌2.31%——AI叙事没有变,变的是资金愿意为叙事的哪一段付费。上游硬件的估值已经被透支到需要"订单可见度"来支撑,下游应用则刚刚拿到"海外付费榜占九席"的实证,性价比的天平自然倾斜。
存储方向的产业进展值得单独记一笔:长鑫科技在10月30日的三季度业绩交流会中透露,基于4F²垂直沟道DRAM架构,第六代工艺技术平台已完成工程样片验证。
按产业实践,工程样片验证完成意味着核心性能指标已在真实晶圆上达到设计预期,客户端完成验证后可进入规模量产阶段。这是国产DRAM从"追赶"向"代际同步"推进的一个节点,但其对A股的影响是结构性的(设备、材料、封测),而非板块性的。
港股权重科网股走强
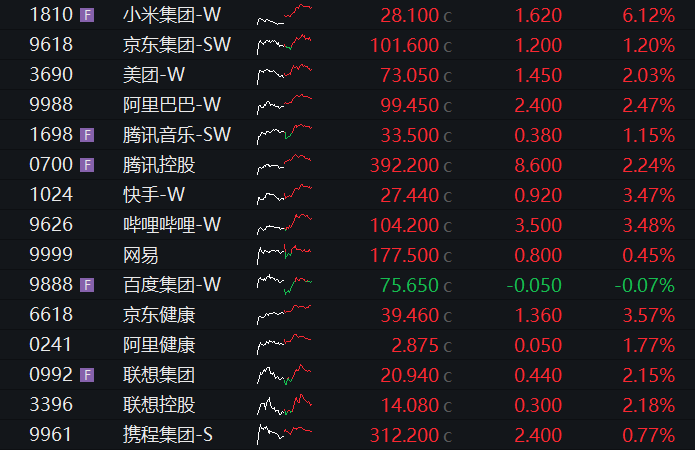
港股科网股表现强势,小米集团涨6.12%,阿里涨2.47%,腾讯涨2.24%。
11月2日,2026年世界互联网大会乌镇峰会启幕,聚焦开源开放与人工智能产业发展。同期举办的“互联网之光”博览会集中展示国产算力超节点、AI智能体手机及具身智能机器人,产业看点由模型迭代延伸至算力基础设施和终端应用。
相关机构近期指出,国产大模型竞争正转向任务交付能力,智能体能力提升与推理效率优化,有望进一步推动商业化发展。围绕这一逻辑,头部互联网平台的模型服务、应用落地进展值得持续跟踪。
光大证券国际策略师伍礼贤表示,11月港股大盘及科技板块存在反弹机会,美联储议息会议已经落地,美国中期选举结果也可能于本周公布,部分不确定性将逐步消退,随着大型科技公司陆续披露第三季度业绩,投资者对基本面的判断将更加清晰,内地召开支持市场发展的相关会议,也有助于市场反弹。