美国股市周二(11月10日)收盘下跌,前一天的大幅反弹未能延续。美国10月通胀数据高于预期,促使投资者重新评估美联储未来的加息幅度和速度。美国国债收益率大幅攀升,10年期国债收益率盘中突破5%,科技股成为抛售的主要对象,英伟达股价下跌超过5%。
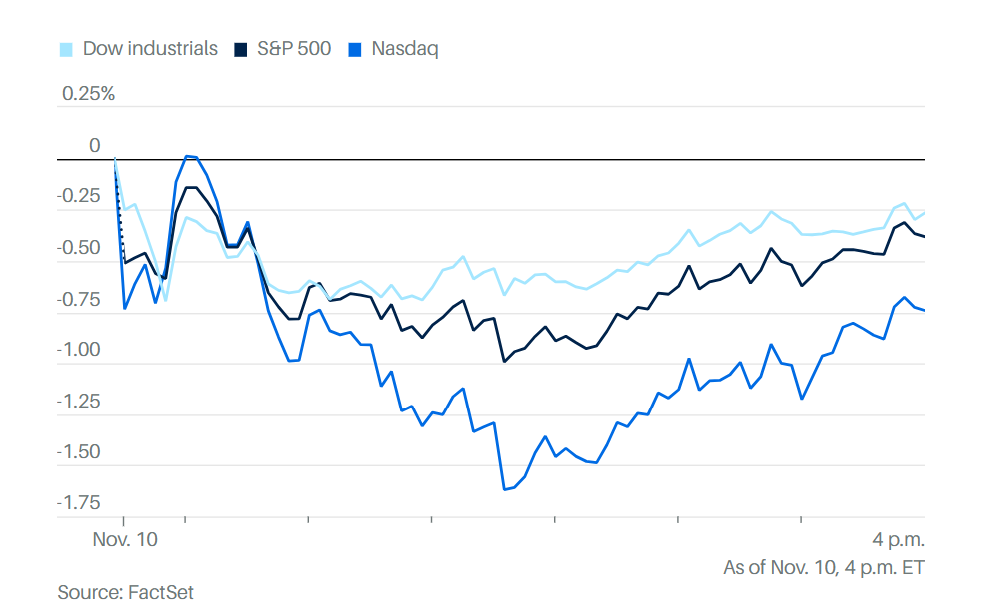
标普500指数下跌0.38%,收于7520.93点;道琼斯工业平均指数下跌157.86点,跌幅0.30%,收于52231.89点;纳斯达克综合指数下跌0.74%,收于25065.87点。
周一,标普500指数刚刚录得4月以来最大单日涨幅,投资者在上周市场大跌后积极逢低买入。
然而,周二公布的通胀报告迅速改变了市场情绪,也使美联储可能进一步收紧货币政策的风险重新成为华尔街关注的焦点。
美国劳工统计局公布,10月消费者价格指数(CPI)环比上涨0.4%,高于经济学家预期的0.3%。剔除波动较大的食品和能源价格后,核心CPI上涨0.3%,同样超过预期的0.2%。由于2025年美国政府停摆影响了数据收集,本次报告没有公布同比通胀数据。
通胀持续高企,使投资者对美联储政策的讨论发生了明显变化。市场此前主要关注12月是否加息,现在的焦点已经转向美联储会不会一次加息50个基点,以及2027年需要继续加息多少次。
芝商所FedWatch工具显示,通胀报告公布后,交易者预计美联储12月加息50个基点的概率从零升至约9.5%。市场目前几乎认定12月将会加息,同时预计2027年至少还会加息25个基点。
美联储理事克里斯托弗·沃勒周二在伦敦发表讲话,认为12月很可能需要加息,并表示,如果通胀压力持续存在,美联储可以考虑一次提高利率50个基点。
沃勒认为,具体在哪次会议上加息并不是最重要的,关键是确保必要的加息能够在合理时间内完成。
达拉斯联储主席洛丽·洛根当天也发表了偏向紧缩的讲话,为加快加息步伐留下空间。
债券市场的反应尤其剧烈。
美国2年期国债收益率上涨约18个基点,达到4.737%左右,创下一年多以来最大单日升幅。10年期国债收益率一度突破5%,随后回落至4.98%左右;30年期国债收益率升至约5.368%。
金融服务公司Marex分析师爱德华·迈尔指出,通胀报告对债券市场的冲击尤其明显。短期和长期国债收益率同时大幅上升,反映投资者不仅上调了对近期政策利率的预期,也在重新评估未来数年的融资成本。
美国银行资产管理公司全国投资策略师汤姆·海因林认为,市场正在考虑美联储明年是否需要采取更加激进的加息政策。10月CPI数据表明,美国通胀可能比此前预想的更加顽固,持续时间也可能更长。
全球最大资产管理公司贝莱德的全球固定收益首席投资官里克·里德尔指出,过去几周乃至几个月,金融市场经历了相当剧烈的动荡。投资者不断重新评估人工智能行业的发展、中期选举结果以及中东战争局势,一度将通胀这个重要风险放在次要位置。最新数据则迫使市场重新面对利率问题。
骏利亨德森全球短期债券及流动性主管丹尼尔·西卢克认为,10月通胀报告进一步强化了美联储12月加息的理由,尤其是在沃勒当天警告持续通胀风险之后。
但西卢克认为,美联储一次加息50个基点的门槛仍然较高。相比12月单次会议的决定,更值得关注的是最新通胀数据将如何影响美联储对2027年政策利率的预测。
世界大型企业联合会的判断与此接近。
这家研究机构认为,美国通胀压力已经从能源扩散至更多商品和服务领域。美国高级经济学家叶莲娜·舒利亚季耶娃维持原有预测,认为美联储将在今年12月和2027年3月分别加息25个基点。
世界大型企业联合会同时警告,持续的通胀压力和融资成本上升,可能进一步削弱2027年的消费者支出。
除了利率冲击,英伟达继续成为拖累美股的重要因素。
这家人工智能芯片制造商股价周二下跌超过5%。首席执行官黄仁勋与一名被怀疑涉及中国间谍活动的女性之间的关系引发争议,使英伟达未能参与周一科技股推动的市场反弹,周二又进一步扩大跌幅。
英伟达的持续下跌发生在投资者对人工智能产业前景越来越谨慎之际。
民主党在美国中期选举中大获全胜后,市场开始担心,新的政治环境可能增加人工智能基础设施建设面临的监管障碍,影响数据中心扩张速度。
投资者也在重新审视人工智能企业的资本支出、融资需求与盈利能力。
人工智能云计算服务商CoreWeave周二盘后公布的财报因此受到关注。公司季度收入超过市场预期,推动股价在盘后交易中上涨约5%。这一表现为人工智能基础设施投资提供了相对积极的信号,但能否改变整个行业的市场情绪仍有待观察。
从市场技术走势来看,华尔街对最近的反弹同样保持警惕。
BTIG首席市场技术分析师乔纳森·克林斯基指出,高贝塔动量股已经成为当前股市的重要驱动力。这类股票同时具有较高的市场波动性和强劲的价格趋势,上周四单日跌幅超过10%,随后出现一定程度的反弹。
克林斯基研究了历史上类似的市场走势,即高贝塔动量股单日下跌至少10%,随后三个交易日内又出现至少5%的单日涨幅。
历史数据显示,这类走势之后的市场表现波动极大,而且明显偏向下行。更值得注意的是,过去所有类似的反弹,都没有真正标志着市场调整或熊市的最终底部。
这项研究提示,虽然逢低买盘能够推动市场短期快速反弹,但投资者不能仅凭一两天的上涨就认定调整已经结束。
在整体市场承压之际,部分华尔街机构仍然看好人工智能基础设施及相关软件企业的长期增长机会。
摩根大通周二首次覆盖美国机电工程承包商Comfort Systems USA,给予“增持”评级,目标价1700美元。
分析师迈克尔·费尔班克斯认为,随着数据中心和高科技制造设施建设持续扩张,熟练技术工人的供应能力将成为企业竞争优势。Comfort Systems拥有大规模调配专业技术人员的能力,因此有望从相关资本支出中受益。
同一天,摩根大通首次覆盖另一家工程与设施服务企业EMCOR,给予“中性”评级,并设定2027年底目标价700美元。
分析师认为,EMCOR同样能够受益于数据中心、高科技制造及医疗基础设施投资,但目前股价已经反映了部分增长前景,因此没有给予更积极的评级。
这两项评级反映出,即使面对相似的行业增长机会,华尔街对不同企业的估值和未来回报仍然存在分歧。
数据库软件公司MongoDB也获得新的积极评价。
BTIG分析师加里·鲍威尔首次覆盖MongoDB,给予“买入”评级,目标价417美元。
鲍威尔预计,公司未来几年收入增速有望超过20%。随着企业使用人工智能改造现有应用程序,并将数据迁移至现代数据库平台,MongoDB可能迎来新一轮需求增长。
网络安全与云服务公司Cloudflare则获得德国DZ Bank大幅上调评级,从“卖出”直接升至“买入”,目标价定为300美元。
与这些积极评级形成对照的是,美国银行证券下调了网站建设平台Wix的投资评级。
分析师迈克尔·麦戈文将Wix从“买入”降至“跑输大盘”,目标价从75美元降至68美元。
美国银行同时将公司第四季度收入增长预测从14%下调至12%,并下调2027年的收入及息税折旧摊销前利润预测。分析师主要担心Wix核心业务增长放缓,未来盈利表现可能低于此前预期。
能源市场则为当天承压的金融市场提供了一点缓冲。
特朗普周一表示,美国恢复对伊朗发动军事打击的可能性似乎相当低,推动国际油价下跌。作为全球原油定价基准的布伦特原油周二下跌约1.2%,每桶价格比10月高点低约23美元。
油价回落有助于缓解部分能源成本压力,但最新CPI数据表明,美国通胀已经不再只是能源价格的问题。核心商品和服务价格持续上涨,使美联储面临更加复杂的政策选择。
对于华尔街而言,周二的行情再次表明,人工智能投资前景和企业盈利并不是决定股市走势的唯一因素。
周一,投资者还在积极买入上周大跌后的股票,推动标普500指数创下七个月来最大单日涨幅。仅仅一天之后,超预期的通胀数据就让市场重新聚焦利率风险。
接下来,美股能否维持反弹,不仅取决于人工智能企业的财报和投资前景,还取决于通胀能否缓和,以及美联储最终需要以多快的速度、在多长时间内继续加息。