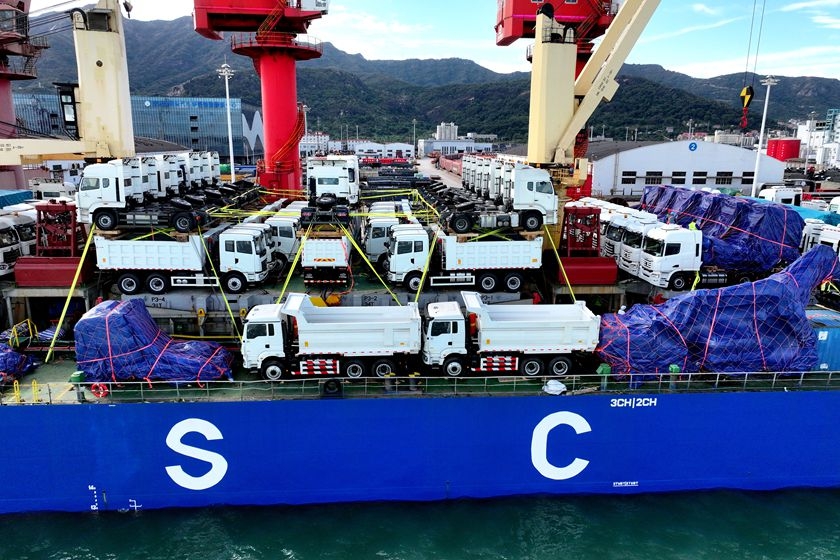
【财新网】疫情后,中国出口表现好于内需,成为拉动经济增长的重要力量。2026年以来,中国出口增速波动上行,9月以美元计的出口同比增速高达36.3%。中国出口高增长由何拉动,未来是否可持续,成为市场关注的焦点。
10月21日,长江证券首席经济学家伍戈在中国人民大学主办的中国宏观经济论坛(CMF)上表示,9月出口增速是改革开放40多年以来、甚至中国加入WTO以来都罕见的。这种罕见的增速有一定国际基本面支撑,虽然全球地缘政治形势复杂,全球制造业采购经理指数(PMI)正在处于上行周期,在客观上有助于中国出口维持高景气,但要维持将近40%的出口同比增速,还有一些可能不可持续性的因素。
在他看来,有两个因素是市场或研究可能没有完全考量的:一是出口退税政策变化,二是中欧贸易谈判进展的影响。
2026年以来,中国两次调整出口退税政策。第一次是在1月8日,宣布自2026年4月1日起取消光伏等产品增值税出口退税;自2026年4月1日起至2026年12月31日,将电池产品的增值税出口退税率由9%下调至6%;2027年1月1日起,取消电池产品增值税出口退税。第二次是在10月12日,宣布自2027年4月1日起,将新能源汽车的增值税出口退税率由13%下调至9%,取消电子烟设备装置等产品增值税出口退税。
伍戈称,因为一些出口退税政策是2027年实施,对于短期贸易造成的影响是“抢出口”。
10月12日出口退税政策调整当日,中国商务部宣布中欧就混合动力汽车贸易磋商取得实质性共识,双方在2025年30.2万辆基础上达成向上安排,确保中国企业的出口空间和稳定增长。
伍戈认为,欧洲可能不会像美国那样采取直接加征关税的贸易保护措施,更多的可能是对包括汽车在内的一些中国产品采取限额或者配额的形式来约束,相比关税可以通过转出口的方式来规避,配额或限额的方式可能对中国出口的影响更大。这种潜在影响对短期出口的政策含义是,在欧盟采取综合性措施之前得“抢出口”。
他预计,这些极强的“抢出口”因素在2026年年底之前可能不会消失,年内出口有望继续保持超高速增长,但考虑到“抢出口”因素消退和高基数影响,2027年中国出口增长可能由超高速进入到中高速。
高盛首席中国经济学家闪辉在同一场合表示,如果把各个不同行业和品类做分解,会发现中国出口的强势是有很多不同领域驱动的,其中在人工智能(AI)领域,主要是由价格驱动的,以芯片为例,9月芯片出口同比增长超过130%,但出口量仅增长1%左右。她指出,价格上升对经常项目的贸易顺差会有影响,但真正从生产和国内生产总值(GDP)增长的角度看,还是要关注量。
闪辉也对贸易争端增多、关税风险高企的情况下,中国出口高增长的可持续性表示担忧。她测算称,2005年,中国的贸易伙伴中,只有25个国家与中国的双边贸易逆差占GDP的3%以上,20年后,2025年这个数字达到80个国家,“也就是说,越来越多的国家国际收支的情况并不是特别乐观,从中国进口相当多东西的可持续性是堪忧的。”
她称,这些国家中有很多是比较小的低收入国家,在中国出口中所占的比例相对较小,未来三到五年,中国出口每年实现5%—10%的量的增长是可以实现的,但是,再往后将出口作为经济增长的引擎,可能不太可持续,除非这些贸易伙伴的经济增速有很大的提升。■