SpaceX强劲季报重燃市场对AI投资可持续性的信心,推动美股盘初走高,费城半导体指数涨超2%,科技板块领涨。
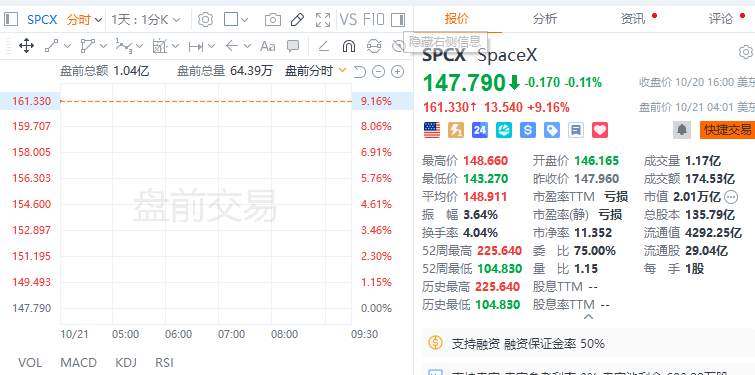
盘初数据显示,道指涨0.3%,标普500指数涨0.3%,纳指涨0.6%。SpaceX股价涨幅扩大至10%,为8月以来最大。此前公布的三季度财报显示,公司营收同比增长161%至145.8亿美元,净利润超预期2.3倍,AI业务收入暴增830%并首次成为最大收入来源。超微电脑涨约11%,英伟达涨约2%。
ING首席投资策略师Simon Wiersma表示,"SpaceX似乎恰好提供了市场所期待的信号:AI相关需求依然真实而强劲。这不仅提振了市场对SpaceX本身的信心,也改善了对更广泛AI生态的整体情绪。"
与此同时,据彭博报道,Anthropic PBC未来数年或将在计算能力上投入7500亿美元,这一消息进一步缓解了此前因估值担忧与资金压力而笼罩市场的阴霾。奈飞则逆势下跌约6%,四季度营收指引及广告收入均不及市场预期。
- 道指涨0.3%,标普500指数涨0.3%,纳指涨0.6%。
- 欧元下跌0.1%,报1.1224美元
- 美国10年期国债收益率变化不大,为5.11%
- 德国十年期收益率变化不大,为3.40%
- 布伦特原油上涨0.9%,至每桶109.72美元
- 现货黄金下跌0.1%,报每盎司4,120.68美元
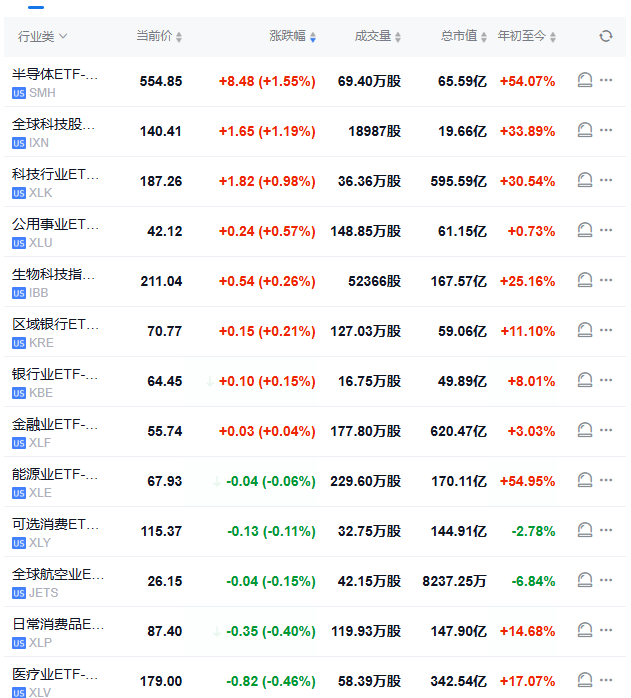
美股盘初:费城半导体指数涨超2%
道指涨0.3%,标普500指数涨0.3%,纳指涨0.6%。
SpaceX股价涨幅扩大至10%,为8月以来最大。公司三季度营收145.8亿美元、同比增161%,AI业务收入暴增830%首成最大收入来源,净利超预期2.3倍。
超微电脑涨约11%,公司第一财季初步营收数据远超预期。奈飞跌约6%,公司四季度营收指引与广告收入均不及预期。英伟达涨约2%,英伟达首席执行官黄仁勋在柏林GTC大会上密集发布新品,覆盖AI基础设施、智能体安全、机器人与自动驾驶等多个领域。
存储芯片股普涨,SK海力士涨约3%,西部数据涨约3%,闪迪涨约2%,美光科技涨约3%,希捷科技涨约5%。
光通信股普涨,迈威尔科技涨约3%,康宁涨约2%,Coherent涨约3%,Credo涨约8%,Lumentum涨约5%。
SpaceX业绩超预期,AI商业化落地获验证
SpaceX三季度财报成为本轮反弹的核心催化剂。公司AI业务收入同比暴增830%,首次超越其他业务成为最大收入来源,净利润超预期幅度达2.3倍。卫星互联网业务的强劲增长同样贡献显著。
此外,埃隆·马斯克对SpaceX与特斯拉潜在合并可能性的公开表态,进一步推升了SpaceX股价涨幅。特斯拉将于周三(当地时间)公布季报,市场关注度较高。
服务器制造商超微电脑公布的第一财季初步营收数据远超分析师预期,盘初涨幅约11%。BNP Paribas Wealth Management Germany策略师Stephan Kemper评论称,"SpaceX和超微电脑带来的强劲数据和积极指引,正是市场当下所需要的解药。"
英伟达密集发布新品,AI基础设施布局持续深化
英伟达首席执行官黄仁勋在柏林GTC大会上密集发布新品,覆盖AI基础设施、智能体安全、机器人与自动驾驶等多个领域,带动英伟达股价盘初上涨约2%,费城半导体指数整体涨超2%。
半导体板块的上行走势与AI算力需求的持续验证形成共振。彭博策略师Skylar Montgomery Koning指出,"市场处于紧张状态,但风险看起来更多是局部性的,而非系统性的。美债收益率粘性地维持在5%以上,融资层面的隐忧并未消散,但投资者仍在甄别赢家与输家,向高质量资产轮动,而非全面撤离股市。"
奈飞业绩拖累情绪,油价上行构成隐忧
并非所有消息均指向乐观。奈飞四季度营收指引及广告收入双双不及预期,股价盘初下跌约6%,为市场整体偏积极的氛围增添了一丝变数。
大宗商品方面,布伦特原油价格逼近每桶110美元,霍尔木兹海峡附近持续发生的船只袭击事件令全球供应形势趋于紧张。油价上行对通胀预期的潜在影响,是投资者当前面临的另一层不确定性。美国国债收益率变动有限,美元汇率基本持平。
欧洲股市跟涨,但全年乐观预期已大幅收窄
欧洲方面,斯托克600指数上涨0.6%,科技和房地产板块领涨。然而,法国10年期国债相对德国国债的收益率利差升至160个基点附近,创15年新高,政治不稳定预期与债券收益率上行持续压制欧洲市场情绪。
据彭博调查,斯托克600指数年末预期点位已下调至645点,较周二收盘价仅高出不足1%,全年大部分时间所积累的乐观情绪正在明显消退。亚洲方面,区域股市整体反弹,韩国综合股价指数(KOSPI)表现相对突出。
风险提示及免责条款 市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。