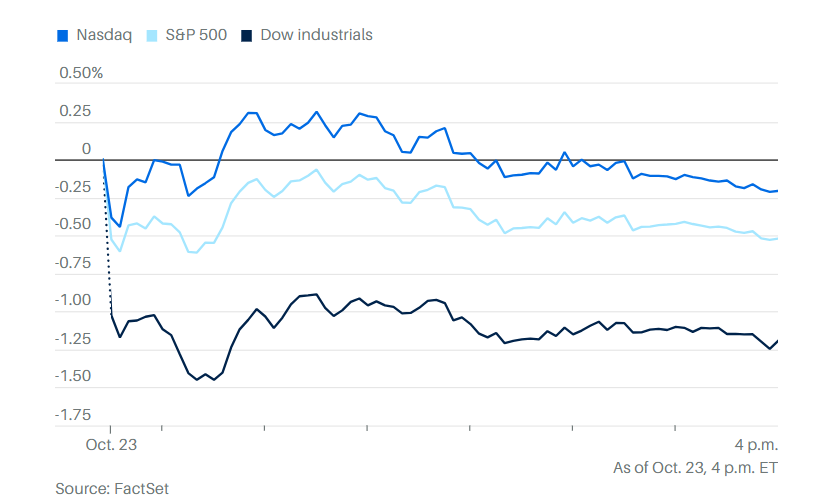
美股周五收跌,科技股在前一日遭到猛烈抛售后暂时企稳,但美国与伊朗冲突可能升级,推动国际油价继续上涨,拖累传统行业股票。
市场对人工智能投资的关注也正在发生变化,投资者不再只看科技企业扩大资本开支的速度,而是开始严格审视融资能力、债务负担以及这些投资最终能否产生足够回报。
道琼斯工业平均指数下跌653点,跌幅1.2%;标普500指数下跌0.5%,纳斯达克综合指数下跌0.2%。
周四,AI相关股票遭到集中抛售,纳斯达克指数重挫2.6%,创四个多月最大单日跌幅,标普500指数下跌1.1%,道指却基本持平。到了周五,科技股跌势有所缓和,抛售压力转向传统行业,道指补跌。从全周表现来看,道指仍累计上涨0.4%,标普500指数下跌0.5%,纳斯达克指数下跌0.7%。
推动周五美股下跌的重要因素是油价进一步飙升。市场担忧美国和以色列可能再次对伊朗发动空袭,使今年2月底开始的地区战争进一步升级。
美国正在向中东增派军事力量。伊朗警告,如果美国和以色列重新发动空袭,伊朗将袭击周边国家的民用目标。
国际油价因此继续上涨。美国西德克萨斯中质原油(WTI)期货上涨3.8%,收于每桶103.27美元;布伦特原油上涨3.1%,收于每桶116.72美元,创4月29日以来最高水平。
能源股在油价上涨的推动下表现相对强劲,但不断攀升的能源成本增加了通胀和经济增长风险,也使其他行业股票承受更大压力。
周五,必需消费品、公用事业和医疗保健等传统防御板块普遍下跌。这与此前两周的市场走势形成反差。此前,投资者持续卖出科技股和数据中心相关股票,转而买入这些在经济不确定时期通常表现更稳定的股票。
道指成分股美国运通下跌超过3%,盘中跌幅一度达到4%。公司宣布将裁减约5%的全球员工,理由是需要为人工智能时代作准备。卡特彼勒下跌约2%,高盛跌幅超过1%,进一步拖累道指。
Argent Capital Management投资组合经理杰德·埃勒布鲁克认为,过去两周投资者持续从科技股和数据中心受益企业转向防御型股票,但愿意参与这种资金轮动的投资者终究有限,周五的行情可能反映出这一过程正在接近尾声。
他指出,情绪和恐惧对市场影响很大,但本轮已经公布财报的科技公司业绩表现良好,投资者有理由重新关注盈利基本面,而不是继续出于恐惧转向防御资产。
科技股周五确实出现一定程度的反弹。微软小幅上涨,美光科技上涨2.5%,超威半导体上涨1.7%。费城半导体指数也有所回升,在接近200日移动平均线后获得支撑。
纳斯达克指数盘中收复了大部分失地,一度接近平盘,最终仅下跌0.2%,显示前一日猛烈的AI抛售有所缓和。
不过,这轮反弹并不足以证明AI交易面临的风险已经消失。
韩国芯片制造商SK海力士取消了旗下存储芯片业务Solidigm原定在美国进行IPO的计划。SK海力士一直是AI投资热潮的重要受益者,这一变化进一步引发市场对相关企业融资环境的关注。
科技股此前受到抛售,一个重要原因是大型企业为建设AI基础设施大量举债,而利率上升和未来投资回报的不确定性,使这些资本开支面临更严格的审查。
22V Research指出,如果大型云计算企业越来越需要进入信贷市场筹资,而AI资本开支的长期投资回报率仍不确定,整个数据中心建设行业的融资成本都可能上升。
瑞银全球财富管理首席投资办公室也认为,市场对AI的评估正在发生实质性转变。此前投资者更加关注企业宣布了多大规模的AI投资,现在则开始评估融资成本、建设进度、执行风险和最终投资回报。
瑞银认为,目前的压力主要集中在负债较高、需要不断筹集资金扩大基础设施的新型云计算公司,并非整个科技行业都出现了基本面恶化。
大型云计算企业拥有更充足的现金流和资金来源,在融资环境趋紧时相对更有优势。瑞银仍然看好资金雄厚的超大规模云服务商、优质半导体及硬件公司,但建议投资者控制对资本密集型新型云计算公司的投资敞口。
瑞银预计,标普500指数成分企业第三季度每股收益同比将增长28%。这一预测显示,尽管AI相关股票出现调整,美国大型企业的盈利基本面仍然强劲。
市场内部的分化也支持这一判断。
周四,标普500指数虽然下跌约1.2%,但500只成分股中有337只上涨,等权重标普500指数反而上涨0.8%。这说明指数下跌主要由少数权重较高的大型科技股推动,多数成分股当天实际上表现良好。
近期弱势主要集中在云计算、半导体及数据中心建设相关企业,医疗保健、必需消费品等防御板块此前则持续吸引资金。
嘉信理财策略师凯文·戈登认为,债券市场压力可能已经接近峰值,这有助于此前表现落后的板块逐步缩小与大型科技股之间的表现差距。
不过,周五防御板块也出现下跌,说明资金轮动本身并不能完全消除市场风险。投资者既担心AI投资回报,也开始重新评估能源价格上涨对传统行业和整体经济的影响。
美国国债市场的变化进一步反映了这种不确定性。
周四,在科技股遭到抛售、投资者寻求安全资产的推动下,美国国债收益率出现三年半以来最大的单日跌幅。10年期美国国债收益率一个月来首次跌破5%。
周五,国债收益率有所反弹,10年期收益率上升超过4个基点,至约4.999%。
彭博报道指出,AI相关股票下跌与美国国债价格上涨之间的负相关性,已经达到约一年来最强水平。科技股承压时,国债重新受到投资者青睐,显示美债正在恢复传统避险资产的作用。
野村跨资产策略师查理·麦克埃利戈特认为,市场正在重新评估AI投资调整可能导致美国经济增长放缓的概率。
瑞银则继续将高质量固定收益资产评为具有吸引力的投资选择,预计未来12个月债券收益率将温和下降。
瑞银偏好中期及较长期高质量债券,但由于美国财政赤字规模较大、国债发行压力持续,对期限特别长的债券仍保持谨慎。
除了AI投资风险,能源价格飙升正在成为影响美国经济和金融市场的另一重要因素。
瑞银估算,如果国际油价比去年平均水平高出约40美元,仅这一因素就可能拖累全球经济增长0.3至0.5个百分点。
油价持续上涨既会推高企业生产和运输成本,也会直接增加家庭汽油及其他能源支出,从而挤压消费者购买其他商品和服务的能力。
但瑞银认为,美国消费支出仍有一定韧性,AI投资持续增长,能源供应也具有调整能力,因此不能仅因地缘政治风险上升,就认定市场必然进入全面防御阶段。
周五公布的经济数据同样显示,美国经济活动依然强劲,但通胀压力正在加大。
标普全球公布的美国10月综合采购经理人指数(PMI)初值为57.6,低于9月的58.4,但仍明显高于50的扩张与收缩分界线,显示第四季度初美国企业活动继续保持较快增长。
值得注意的是,企业销售价格上涨速度达到2022年8月以来最快水平,反映能源及其他成本压力正在向终端价格传导。
密歇根大学公布的10月消费者信心指数终值为48.0,与9月基本持平,显示美国家庭对经济前景仍然悲观。消费者一年期通胀预期升至4.7%,长期通胀预期升至3.5%。
这些数据反映出美国经济尚未出现明显失速,但能源价格上升及通胀预期居高不下,使美联储在制定货币政策时面临更复杂的局面。
如果经济增长保持强劲,而企业销售价格和消费者通胀预期继续上升,美联储就更难迅速转向宽松政策。
分析师对AI相关企业的最新评级,也反映出市场越来越重视投资回报和融资风险。
英伟达方面,Seaport Research Partners分析师杰伊·戈德堡10月23日重申“卖出”评级,目标价180美元。
戈德堡认为,市场目前规划的新增数据中心容量达到55吉瓦,但电网建设、燃气轮机供应和技术工人短缺可能限制项目实际落地,最终能够实现的新增容量可能只有约30吉瓦。
这不仅涉及企业能否及时完成数据中心建设,还关系到为这些项目准备的芯片、服务器及相关设备是否能够按预期形成实际需求。
戈德堡还特别关注英伟达为供应链、数据中心以及高负债新型云计算客户提供融资支持的做法。
他认为,这种融资安排可能放大行业周期下行时的风险,也可能掩盖产品交易中的隐性折价,使投资者难以准确判断AI基础设施的真实需求和盈利水平。
CoreWeave则在同一天遭到两家机构下调目标价。
摩根士丹利维持CoreWeave“与大市同步”评级,但将目标价从99美元下调至70美元。
摩根士丹利认为,融资环境的不确定性削弱了公司将现有签约容量投入运营的确定性,也使长期实现8吉瓦运营规模目标的前景变得不够清晰。
对于需要持续投入巨额资金建设数据中心的新型云计算企业,签订客户合同并不等于能够立即获得收入。企业还需要筹集资金,完成设施建设、设备采购和算力部署,才能真正兑现合同价值。
瑞银维持CoreWeave“买入”评级,但同样将目标价从120美元下调至105美元,并警告市场信心可能需要多个季度才能恢复。
瑞银对CoreWeave的谨慎态度,与其整体上建议降低高负债新型云计算公司投资敞口的判断一致。
不过,部分AI相关企业也获得分析师上调评级。
PhillipCapital在10月23日将SpaceX评级从“卖出”直接上调至“买入”,目标价由75美元大幅提高至250美元。
这家机构将SpaceX的2026年收入预测提高至451亿美元,2027年收入预测提高至1320亿美元。
上调预测的主要理由包括超级智能网络业务的发展、算力需求持续超过供应,以及客户续约价格上涨带来的收入增长潜力。
嘉信理财指出,这次评级调整推动SpaceX股价在前一日大幅下跌后反弹。
传统消费领域同样出现分析师下调评级的情况。
Piper Sandler在10月23日将Deckers评级从“中性”下调至“减持”,目标价从100美元降至75美元。
Deckers旗下拥有Hoka和Ugg两个主要品牌。分析师指出,公司季度销售出现至少五年来罕见的不及预期情况,同时下调了Hoka和Ugg的销售指引以及全年每股收益预测。
Piper Sandler预计,运动鞋市场的经营环境可能至少要到明年夏季或秋季才会明显改善。
这类消费企业的业绩压力,与AI相关企业面临的融资问题并不相同,但同样说明投资者正在更加严格地评估企业未来盈利能力。
下周,美股将迎来新一轮重要考验。
Alphabet、亚马逊和微软将陆续公布季度财报。投资者不仅会关注收入和利润是否超过市场预期,还将重点审视这些大型科技企业计划投入多少资金建设AI基础设施,以及这些投资能否产生相应回报。
Meta此前的财报已经表明,在市场对AI资本开支高度敏感的情况下,即使企业业务继续增长,只要投资规模、盈利能力或未来展望存在令投资者失望的地方,股价仍可能遭到抛售。
大型云计算企业拥有雄厚的资金实力,但随着数据中心建设规模不断扩大,投资者也开始要求更清楚地了解这些支出的回报周期,以及是否需要进一步扩大债务融资。
美联储将在下周公布10月利率决定,同样可能成为影响股市和债市的重要因素。
目前美国经济活动仍然强劲,企业盈利保持增长,但国际油价持续上涨,企业成本和消费者通胀预期也在上升。另一方面,大规模AI投资需要大量资本,利率居高不下将直接增加相关企业的融资成本。
因此,美联储对通胀和经济增长的判断,以及未来利率路径的表态,都将直接影响科技企业估值和数据中心建设项目的融资前景。
本周的市场走势显示,投资者尚未全面放弃AI交易,但已经不再愿意仅凭庞大的资本开支计划和长期增长预期给予企业更高估值。
资金实力、债务成本、项目建设能力和实际盈利回报,正在成为区分AI企业投资价值的重要标准。
对于资金雄厚、盈利稳定的大型科技公司,市场仍然存在较强的投资兴趣;对于依赖外部融资、资本开支巨大而回报周期尚不明确的企业,投资者则越来越谨慎。
油价突破每桶100美元,又使这一轮调整面临新的外部压力。下周大型科技公司财报与美联储利率决定,将进一步检验市场能否稳定下来,以及AI投资热潮是否进入更加注重资金成本和实际回报的新阶段。