美联储如期暂停加息,但鹰派语调令市场解读困难;科技巨头财报业绩分化,盘后交易大幅波动;与此同时,中东地缘风险持续扰动油价,拉美市场在巴西政治不确定性下继续承压。
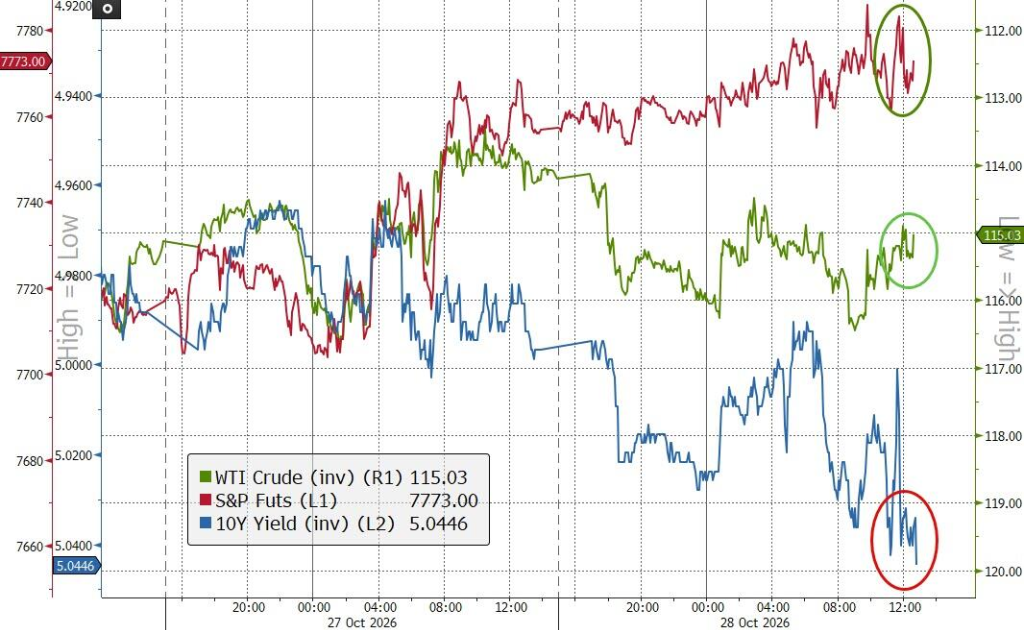
美股三大指数连续第三个交易日收涨。标普500指数报7743.98点、涨0.28%,纳指综合指数涨0.27%,道指涨0.19%,芯片指数涨1.75%、为连续第四个交易日收高。十一大板块八涨三跌,科技涨0.48%、能源涨0.41%领跑,公用事业跌0.88%、房地产跌0.65%垫底。
美联储联邦公开市场委员会以10比2的投票结果,将联邦基金利率维持在3.75%至4%的目标区间,会后声明措辞温和,未对12月政策路径给出明确信号。
美联储主席沃什在新闻发布会上强调不赞成前瞻指引,称"我不相信预判会议结果,很多事情都可能发生",同时对就业和经济前景持乐观态度,但指出通胀在超出目标水平近六年后仍是核心压力。
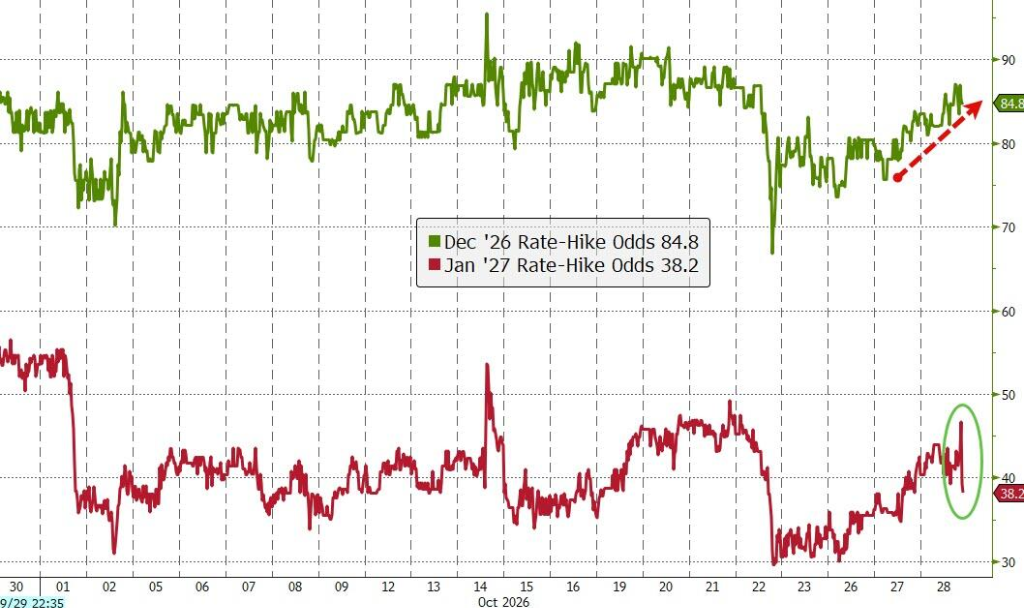
期货市场维持对12月加息的较高押注,但2027年的加息预期有所回落,市场不再完全消化本轮周期三次以上加息的可能。
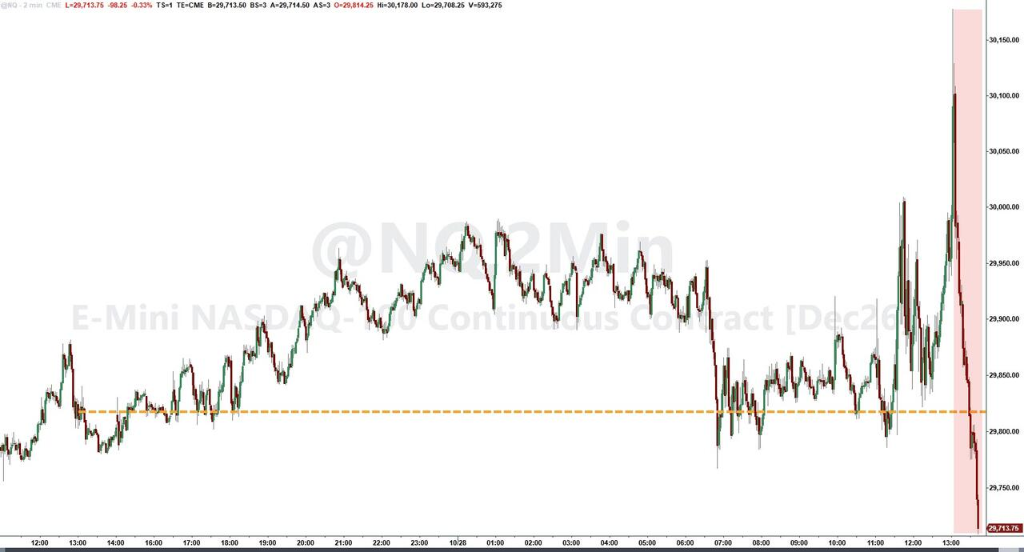
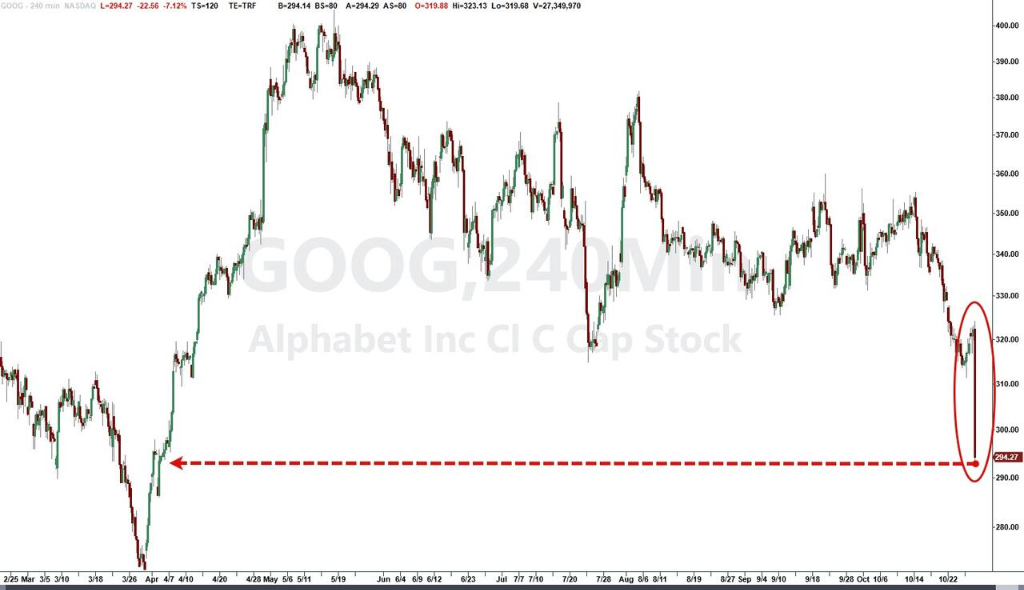
盘后微软因云业务强劲一度上涨约6%;谷歌则因业绩令人失望大跌10%,纳斯达克期货盘后转跌,甲骨文带来的涨幅被基本抹去。
科技股财报分化,盘后波动主导情绪
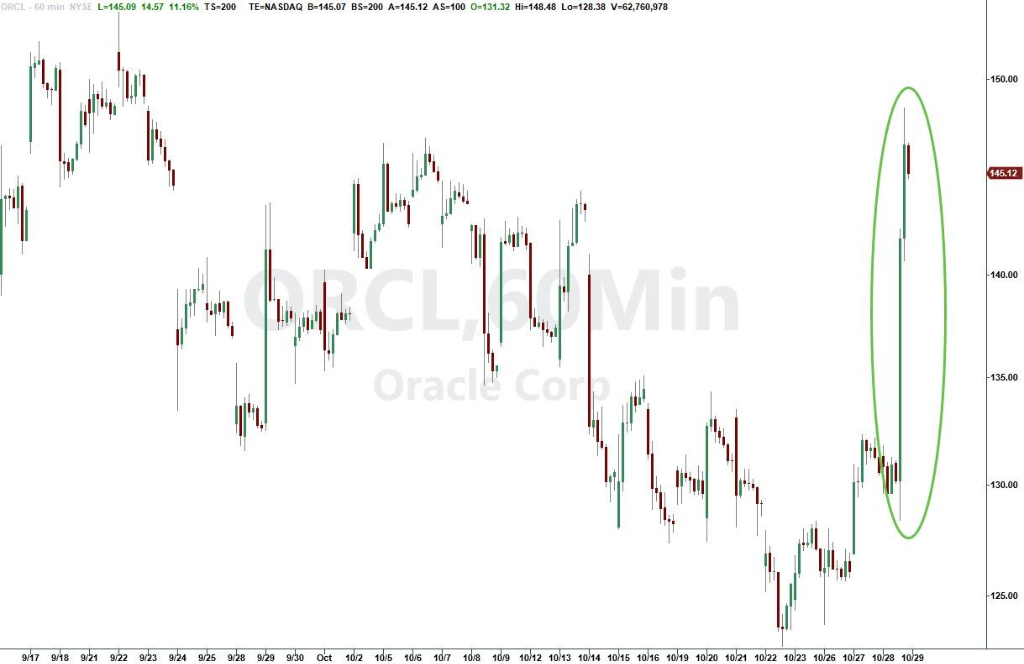
甲骨文当日大涨11%,成为市场最强催化剂,公司宣布将2027至2030财年额外资本募集上限设为200亿美元,展示出对自由现金流长期前景的信心,并带动数据中心、云计算相关板块集体走强,信用利差明显收窄。
新兴云服务商与光通信同步走强,CoreWeave涨7.32%、Nebius涨6.96%、Celestica涨8.41%;Lumentum涨5.52%、Fabrinet涨7.02%、应用光电涨6.85%、Ciena涨3.43%。
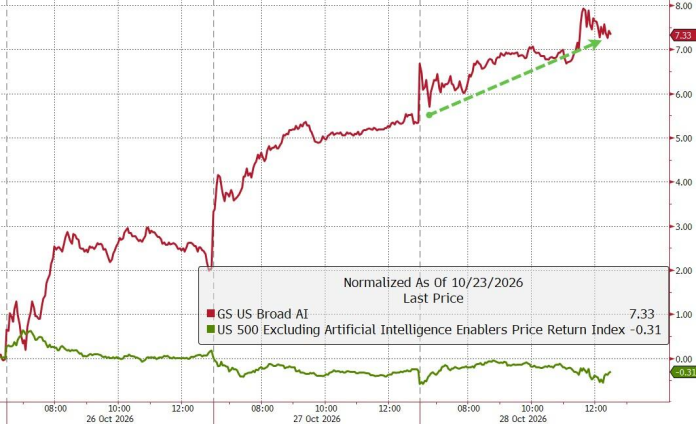
芯片股方面,超威半导体涨3.24%、博通涨2.77%、安谋涨4.10%、迈威尔涨3.32%。高盛美国广义AI指数自10月23日以来上涨7.33%,同期标普500剔除AI成分的部分下跌0.31%。
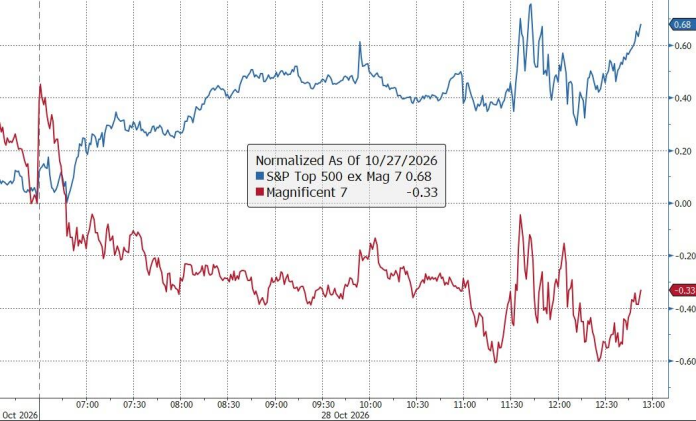
标普500剔除七巨头后涨0.68%,同期七巨头整体跌0.33%,两个方向的差距是当天结构分化的直接体现。
盘后局势发生逆转。微软公布云业务强劲增长,股价盘后涨约6%;谷歌业绩令人失望,股价盘后跌约8%,创4月以来新低,连同Fortinet及ServiceNow的疲弱表现,纳斯达克期货盘后转跌,白天涨幅基本回吐。
ServiceNow发布的季度订阅销售展望虽与分析师预期持平,但未能消除市场对人工智能可能冲击传统软件商业模式的担忧。
企业层面,FedEx上调全年利润和营收指引,为即将到来的假日运输旺季带来积极信号;Ford上调全年利润预测下限;Nelson Peltz旗下Trian Fund Management提出以约14亿美元私有化Wendy's,认为该连锁餐饮企业作为私有公司更易推进多年转型;Chipotle第三季度同店销售超预期增长。
美联储暂停加息,但鹰派基调加深市场分歧
美联储此次决议符合市场预期,但政策信号的解读难度不减。会后声明表示,决策者希望通过积累更多数据来指导下一步行动,并未对12月走向作出承诺。
沃什在发布会上重申其一贯立场——反对政策预判,并以更为鹰派的措辞评价当前形势。他表示,就业市场"相当积极",但通胀持续高于目标"近六年",压低通胀是美联储的职责所在。他同时指出,金融条件整体趋紧,"这些动态正朝着实现更持久经济增长和价格稳定的方向发展",暗示市场已在替代部分货币政策收紧的效果。
美联储还宣布对会议日程进行调整。沃什确认,2027年将有一次会议专注于宏观货币政策策略审议,不进行利率投票,即明年仅安排七次利率决议,2028年进一步减至六次。
据BMO Capital Markets的Ian Lyngen分析,这一变化是当日最大的结构性调整,"最重要的问题是,哪些会议将用于潜在调整利率以外的事项。"
富国投资机构的Tony Miano认为,新会议安排与沃什减少前瞻指引、降低政策信号频率的立场一致。同机构的Luis Alvarado则提醒:
美联储目前乐于保持耐心,但耐心不应被误读为自满。
债市曲线趋陡,短端受益于加息预期降温
债市在美联储决议前后经历了明显波动,最终呈现曲线趋陡走势。
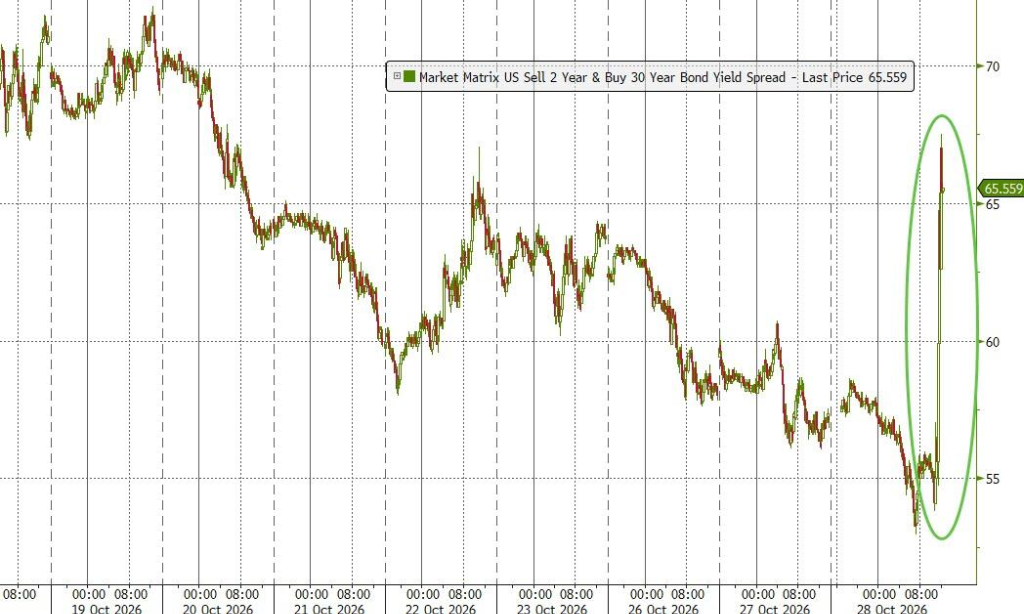
10年期美债收益率当日上行3个基点至5.03%,30年期上行4个基点至5.35%;与此同时,2年期收益率下行3个基点至4.71%,短端债券获得支撑。
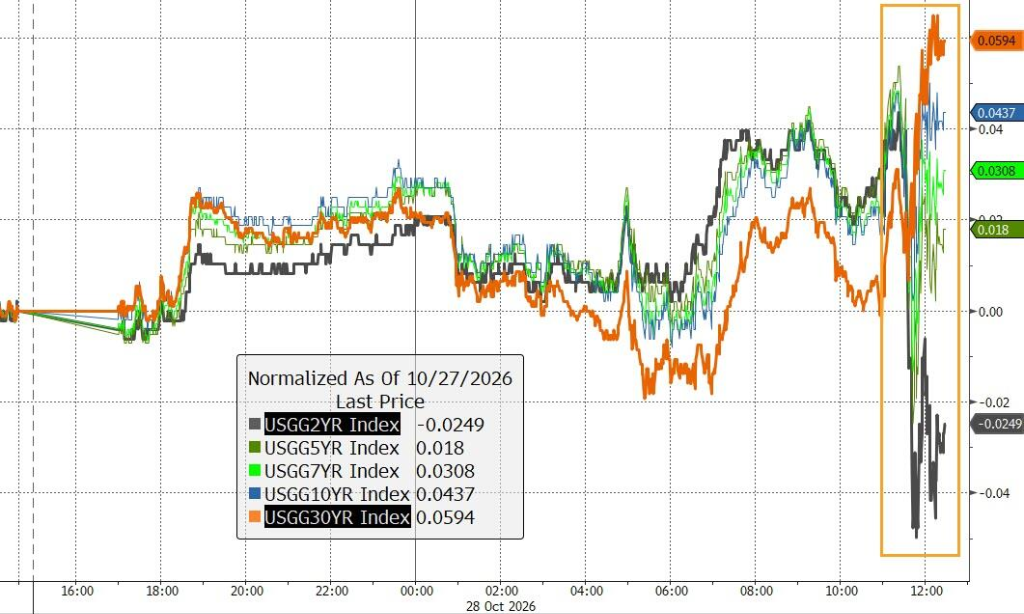
Lyngen指出,短端利率走低意味着市场形成印象——9月的那次加息迄今效果初显,若12月再次加息,第三次追加紧缩的必要性或将降低。
期货市场数据显示,交易员对12月加息的押注基本维持不变,但对2027年进一步加息的预期有所修剪,市场不再完全定价本轮周期累计三次加息的路径。
油价高位震荡,中东局势持续主导能量市场
油价在盘中一度升至103.50美元/桶,随后在美国副总统万斯接触伊朗强硬派、外交斡旋出现新动向的报道传出后有所回落,最终WTI原油涨1.6%,报101.52美元/桶。
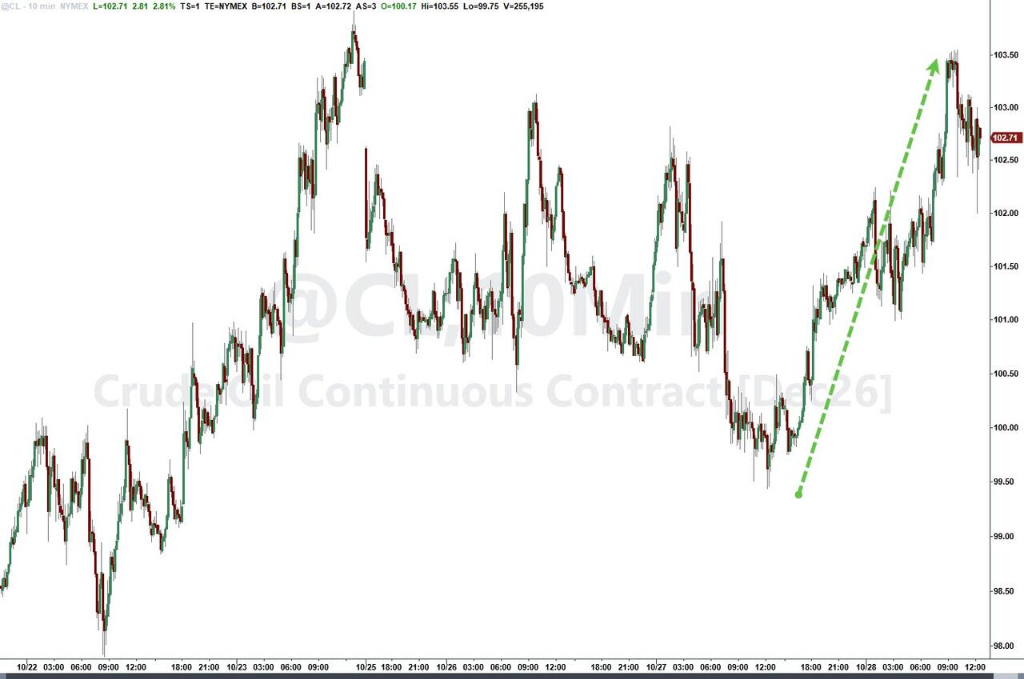
据《华尔街日报》报道,美国已通知多个波斯湾国家准备应对一场"短暂而密集"的军事行动,但伊朗此前已拒绝卡塔尔提出的停火方案,将其定性为"不可接受"。
在此背景下,胡塞武装宣称对沙特拉斯塔努拉炼厂发动弹道导弹袭击,该炼厂日处理能力达55万桶,是沙特主要原油出口枢纽之一,尽管沙特主导的联军称已拦截导弹及无人机。
供需面亦提供支撑:美国商业原油库存连续第四周超预期下降,原油出口量跃升至近500万桶/日的历史高位。
拉美市场承压,巴西政治不确定性拖累情绪
拉丁美洲市场延续弱势。
巴西基准股指下跌2.6%,真实货币兑美元小幅走软0.1%,此前一日曾创下1999年以来最大单日跌幅。银行股成为重灾区,Santander Brasil因巴西市场净利润下滑15%大跌5.6%,Banco Bradesco和Itaú Unibanco分别下跌6%和3.1%。
市场焦点在于总统卢拉的内阁人选,据知情人士透露,副总统Geraldo Alckmin及皮奥伊州州长Rafael Fonteles均在财政部长候选人名单之列。
卢拉意外赢得历史性第四届任期令市场措手不及,投资者此前押注右翼候选人Flavio Bolsonaro胜选,期待更为严格的财政整合政策,当前对新政府财政立场的不确定性仍是主要压力来源。
以色列谢克尔下跌2%,当地股市跌2.5%,选举后内塔尼亚胡争取组阁的前景令市场担忧政治僵局延续。Tellimer Research地缘政治风险与新兴市场股票策略董事总经理Hasnain Malik表示:
经济影响可能有限,但社会裂痕加深的风险正在上升。
智利央行如期将基准利率维持在4.5%不变,智利比索下跌0.4%。哥伦比亚比索小幅走软,市场等待周五当地央行预期加息25个基点至12.50%的决议。
其他大类资产表现
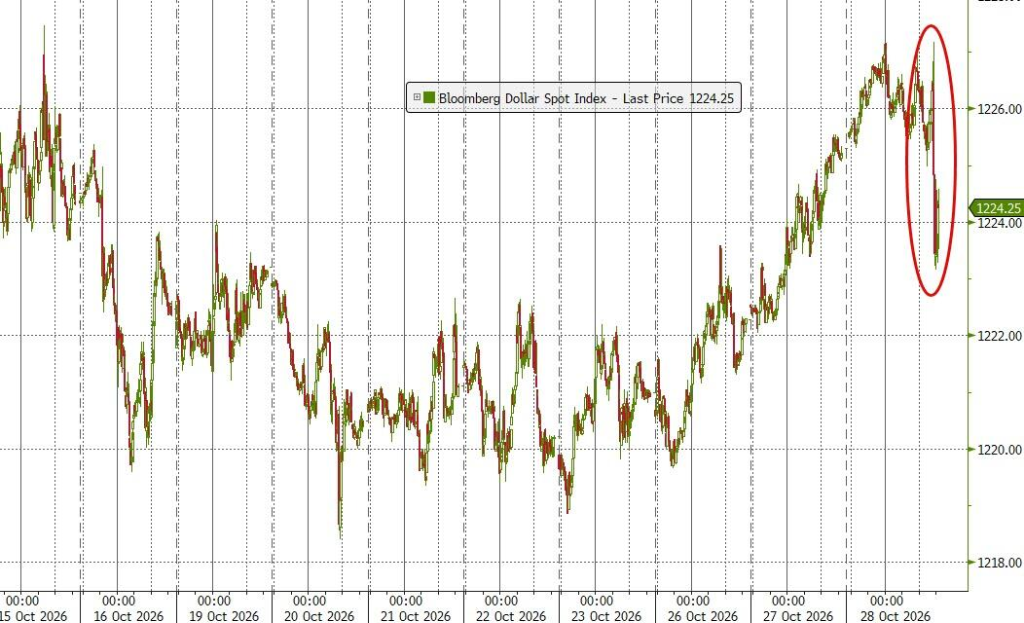
美元收跌,在沃什新闻发布会期间持续走低。
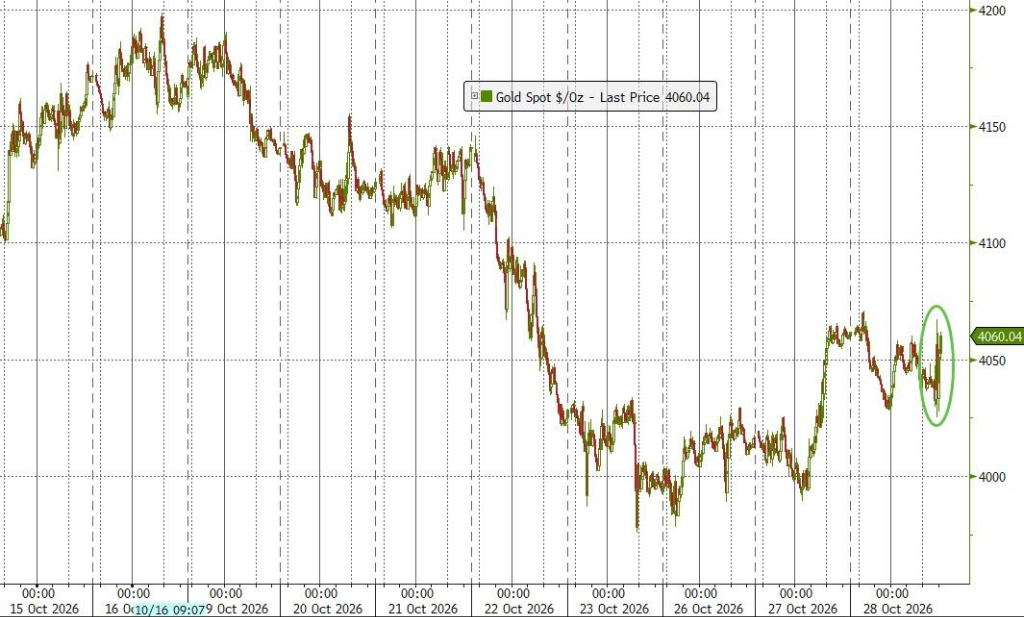
受美元走软影响,黄金价格反弹至基本持平。
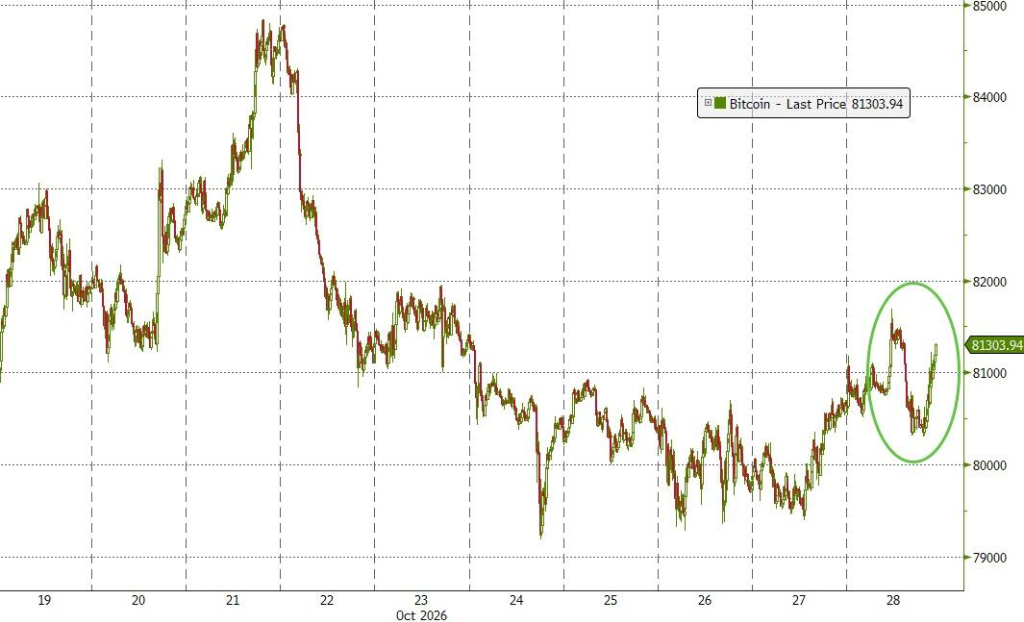
比特币小幅走高。
风险提示及免责条款 市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。