周三(10月28日),美国股市三大指数小幅收高。尽管美联储宣布维持利率不变,并暗示年内仍可能继续加息,但投资者显然更关注人工智能产业的盈利前景。
 甲骨文公布的融资和现金流计划提振市场信心,芯片股普遍上涨。盘后公布财报的微软业绩超过预期,Alphabet则因营收略低于市场预测而遭到抛售。
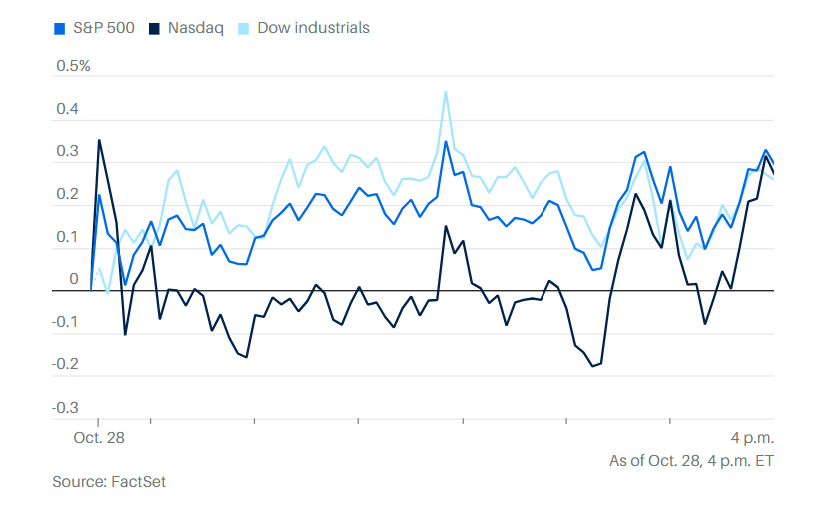
道琼斯工业平均指数上涨102点,涨幅0.2%;标普500指数和纳斯达克综合指数均上涨0.3%。市场对美联储利率决定的反应相当平静,直到甲骨文公布长期财务展望后,科技股才重新获得上涨动力。
美联储周三以10比2的投票结果,将联邦基金利率目标区间维持在3.75%至4%。这是9月加息25个基点后的首次暂停,当时美联储实施了2023年以来的第一次加息。
美联储理事丽莎·库克和克利夫兰联储主席贝丝·哈马克反对维持利率不变,主张继续加息25个基点。美联储同时将经济增长评价从“稳健”上调至“强劲”,但强调通胀仍然偏高。
美联储主席沃什在新闻发布会上表示,尽管部分企业和家庭面临的信贷条件已经收紧,但整体金融环境尚不能称为紧张。他强调,美联储仍致力于将通胀降回2%的目标水平。
富兰克林邓普顿研究院首席投资策略师杰夫·舒尔茨认为,周三的决定并未排除年底前再次加息25个基点的可能。他表示,市场真正关注的是紧缩政策推进的速度。如果美联储保持温和、渐进的加息节奏,历史经验表明,这种环境通常更有利于风险资产。
债券市场继续反映年内再次加息的风险。下午交易中,两年期、10年期和30年期美国国债收益率分别升至约4.78%、5.05%和5.34%。
能源价格也给通胀前景带来新的压力。受地缘政治紧张局势和供应担忧影响,美国WTI原油期货午后上涨约3.6%,达到每桶103.48美元;布伦特原油上涨约2.1%,至116.30美元。油价反弹可能使美联储在未来几个月面临更复杂的政策选择。
相比货币政策,人工智能投资的融资和盈利前景更直接地影响了周三的股票交易。
甲骨文股价大涨逾11%,成为推动市场上涨的重要力量。公司在投资者日活动上宣布,预计2030财年营收将达到至少2250亿美元,相当于2026至2030财年年均增长超过35%。
更受投资者关注的是,甲骨文计划将2027至2030财年的额外资本市场融资限制在200亿美元,并预计2028财年实现正自由现金流,到2029财年自由现金流将超过300亿美元。
长期以来,投资者一直担心甲骨文需要不断借债或发行股票,才能支撑庞大的人工智能数据中心投资。最新计划表明,公司希望在未来几年逐步减少对外部融资的依赖,并让业务增长最终由自身现金流支撑。
芯片股也普遍走高。韩国SK海力士公布创纪录季度利润,同比增长632%,推动其美国上市股票上涨约13%。美光科技上涨4%,安谋上涨3%,迈威尔科技上涨逾2%,AMD上涨约2%。
这轮上涨进一步凸显人工智能投资资金的分化趋势。英国《金融时报》指出,中国部分人工智能模型公司的股价已经从上市高点大幅回落,开放模型带来的价格竞争,使投资者更加担心巨额研发支出能否得到足够回报。
Gavekal Research分析师路易-文森特·加夫认为,部分资金正在从中国股票转向韩国和台湾的半导体产业。SK海力士强劲的业绩进一步强化了市场对存储芯片和人工智能算力供应链的信心。
不过,真正决定市场下一阶段方向的,可能仍然是科技巨头能否证明巨额人工智能投资已经开始创造可持续的利润和现金流。
周三盘后,微软公布2027财年第一季度财报,营收达到922.8亿美元,高于伦敦证券交易所集团(LSEG)统计的市场预期906.9亿美元。调整后每股收益为4.89美元,同样超过分析师预期的4.73美元。
微软股价在盘后交易中上涨
微软的表现受到密切关注,不仅因为公司是全球最大的人工智能基础设施投资者之一,还因为Azure云计算业务为OpenAI等人工智能企业提供重要的计算资源。
投资者希望通过Azure的营收增长、资本开支和现金流表现,判断人工智能服务需求是否足以支撑持续扩张的数据中心投资。微软此前预计,2027财年第一季度资本支出将超过500亿美元,因此,即使营收和利润超过预期,市场仍将密切关注公司未来的投资规模及回报。
Alphabet的财报则引发了不同反应。
谷歌母公司Alphabet公布第三季度营收1276亿美元,略低于FactSet调查的分析师预期1279亿美元。尽管营收仍高于去年同期,但Alphabet股价在盘后交易中下跌约7%。
Alphabet和微软都是OpenAI、Anthropic等人工智能企业的重要计算资源供应商。两家公司的财报不仅关系到自身估值,也被投资者视为判断整个人工智能基础设施投资周期的重要依据。
美国合众银行资产管理集团投资总监比尔·诺西认为,目前人工智能产业的短期增长仍然十分强劲,但真正值得关注的是,这种增长能否持续多年,以及今天投入巨额资金的企业最终能够获得多大回报。
他认为,人工智能投资不太可能让所有参与者都获得同样丰厚的利润,未来更可能出现明显的赢家和输家。
这一判断也解释了近期科技股的剧烈波动。上周Meta公布财报后,投资者对人工智能支出和融资规模的担忧引发科技股下跌。随着微软、Alphabet等公司陆续公布业绩,市场正在更加严格地区分营收增长、资本支出和实际盈利能力。
彭博社援引Vanda Research策略师杰伊·马尔希的观点称,科技股此前的仓位调整可能已经接近尾声,但微软和Alphabet公布的资本支出计划及云业务前景,仍将决定人工智能相关股票的反弹能否持续。
个股评级方面,分析师继续调整对部分企业的盈利预期。
Enphase Energy因第三季度业绩和第四季度指引均低于预期,遭到多家机构下调评级或目标价。奥本海默分析师科林·鲁施将公司评级从“跑赢大盘”下调至“与大盘持平”,并取消目标价,认为核心业务复苏尚未兑现。摩根士丹利维持“减持”评级,将目标价从24美元降至16美元;伯恩斯坦则将目标价从56美元下调至40美元,维持“与大盘持平”评级。
Piper Sandler分析师詹姆斯·菲什将网络设备公司F5的评级从“增持”下调至“中性”,目标价维持461美元。虽然F5第四财季业绩超过预期,但2027财年展望未能满足市场此前对增长加速的期待。
Stifel分析师安德鲁·卡特将家电制造商惠而浦的评级从“持有”下调至“卖出”,目标价从30美元降至20美元,理由是美国市场份额流失、成本压力和疲弱的盈利前景。
相对而言,杰富瑞上调了医疗服务公司Chemed的评级。分析师布赖恩·坦奎卢特将评级从“持有”提高至“买入”,目标价从520美元上调至620美元,认为旗下VITAS临终关怀业务的增长和利润率改善,有望推动公司重新获得较高估值。
总体来看,周三的交易反映出华尔街当前关注重点的变化。美联储是否在12月再次加息仍然重要,持续高企的国债收益率和能源价格也可能对股票估值形成压力,但人工智能投资能否产生足够回报,正在成为影响科技股乃至整个市场的更直接因素。
甲骨文通过限制未来融资规模、明确现金流转正时间表获得投资者认可,微软凭借超预期业绩推动股价上涨,Alphabet则因营收未达到预期遭遇盘后抛售。市场对人工智能的热情并未消退,但投资者已经不再满足于庞大的投资计划和增长预期,而是越来越重视这些投入究竟能够转化为多少收入、利润和现金流。