Anthropic的上市申请重燃市场对人工智能赛道的信心,本周美联储利率决议与科技巨头财报将成为AI交易能否持续复苏的关键考验。
美股小幅高开,道指涨0.09%,标普500指数涨0.3%,纳指涨0.47%。波音跌2.5%,公司Q3亏损大于预期。通用汽车涨超3%,将从纽交所转板至纳斯达克上市。博通上涨3.6%,此前D.A. Davidson上调了其评级。美股Neocloud公司上涨,Nebius涨3.8%。
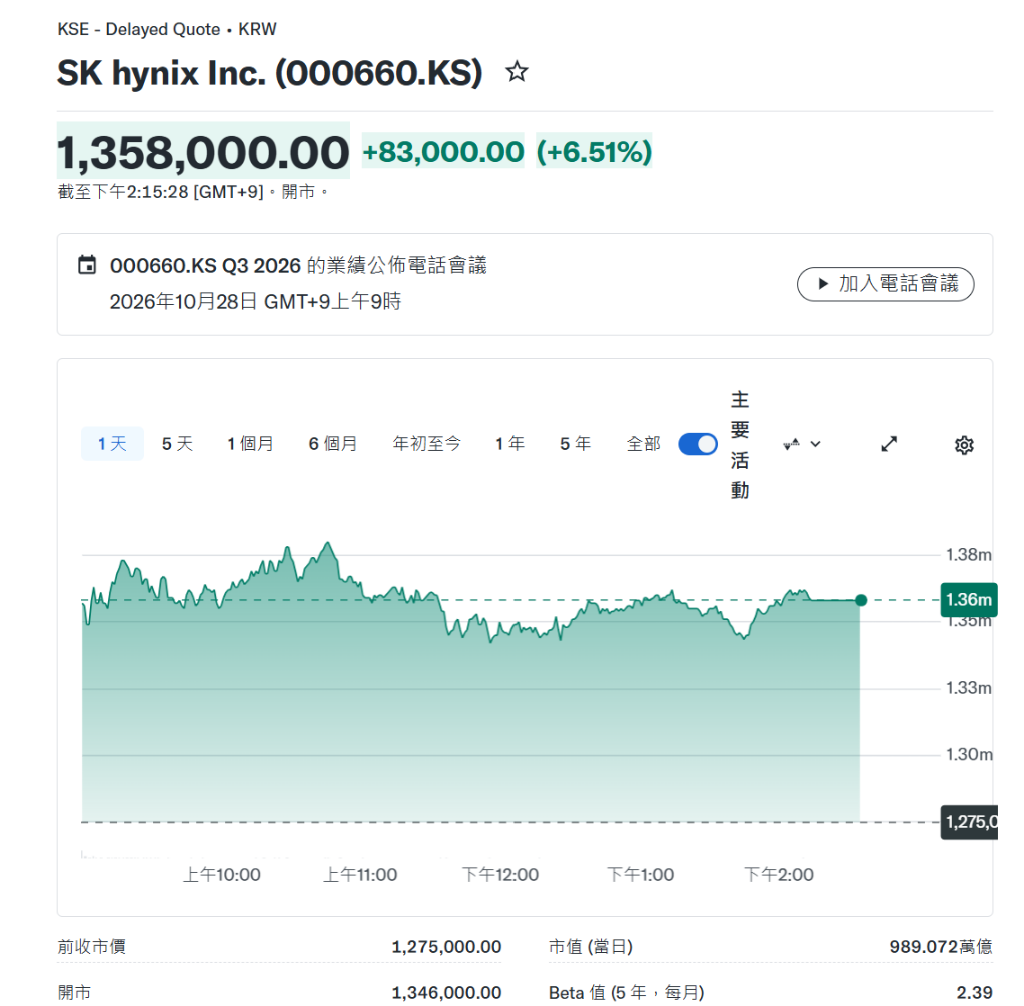
芯片股表现亮眼,相关追踪指数单日涨幅达1.5%,市场目光已转向本周重磅财报——市值合计逾10万亿美元的科技巨头Alphabet、微软及亚马逊将陆续披露季度业绩,三家公司均为人工智能领域的主要资本支出方。
布伦特原油在波动交投中跌破每桶115美元,美国国债收益率则宽幅震荡。美联储利率决议将于本周公布,交易员正在消化多方向信号,市场整体保持谨慎。
- 美股小幅高开,道指涨0.09%,标普500指数涨0.3%,纳指涨0.47%。波音跌2.5%,公司Q3亏损大于预期。通用汽车涨超3%,将从纽交所转板至纳斯达克上市。博通上涨3.6%,此前D.A. Davidson上调了其评级。美股Neocloud公司上涨,Nebius涨3.8%。
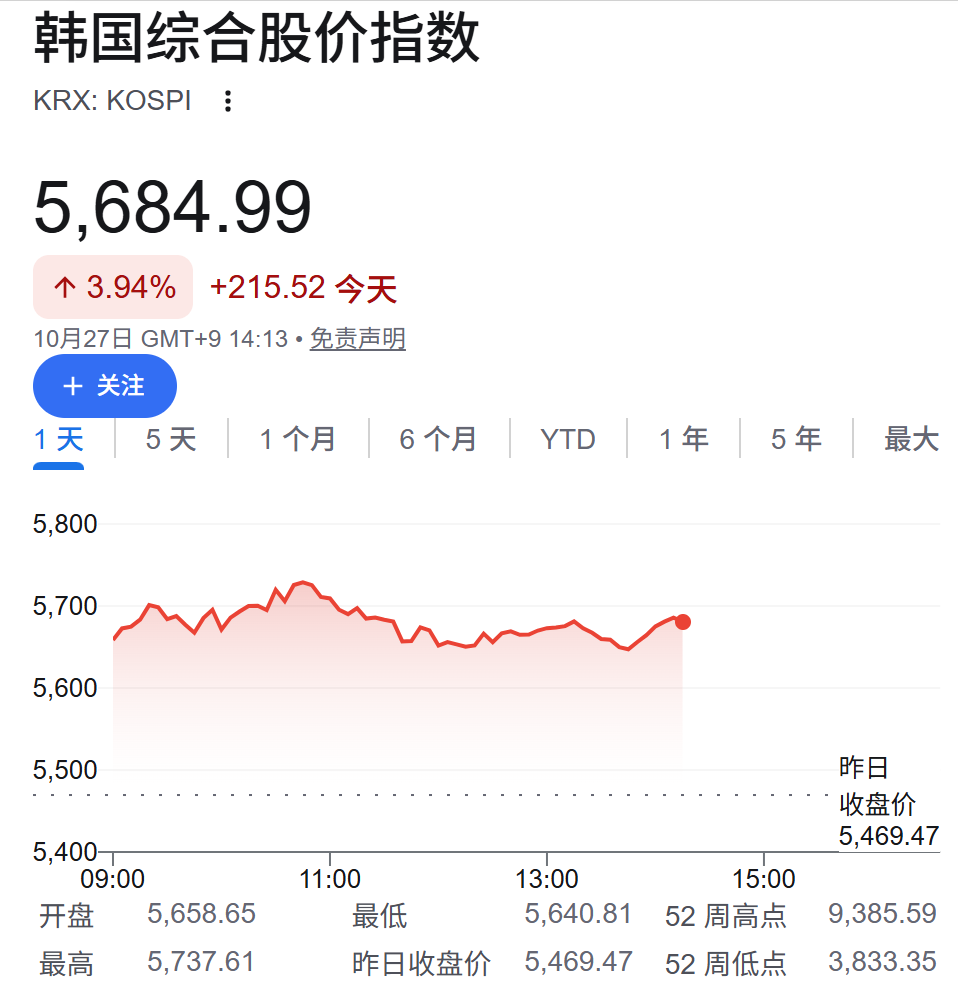
日经225指数收涨1.7%,报63268.37点。日本东证指数收涨0.6%,报3997.37点。韩国首尔综指收涨3.1%,报5638.35点。
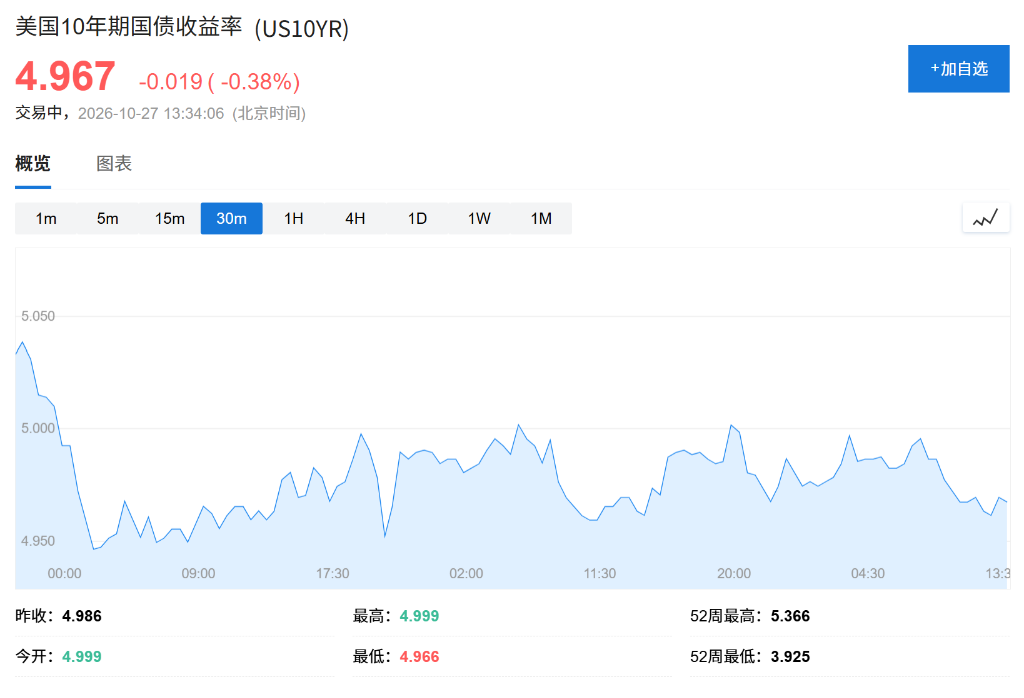
- 美国10年期国债收益率下降了2个基点,至4.97%
- 日本10年期收益率上涨1个基点,至2.790%
- 布伦特原油下跌约1%,至每桶114.70美元左右
- 现货黄金跌破4000美元/盎司,日内跌0.4%。
Anthropic上市申请重燃AI投资热情
Anthropic提交了市场期待已久的S-1招股文件,成为首家主要专注于开发前沿AI模型并谋求上市的公司。此次申请发生于AI板块经历估值过高与资本支出持续高企等担忧所引发的大幅回调之后,投资者正仔细研读文件,寻找AI需求是否依然强劲的信号。
野村资产管理首席策略师Hideyuki Ishiguro表示,"Anthropic的IPO申请预计将重新点燃市场对AI领域的兴趣。"他指出,鉴于当前半导体股估值已趋于合理,技术面信号亦有所改善,相关板块有望在短期内实现反弹。
华尔街与机构资本的热情亦有据可查。贝莱德全球固定收益首席投资官Rick Rieder在接受彭博电视专访时表示,"这是我职业生涯中见过的最令人振奋的投资时期之一。我整个周末都在研究这些交易,并以相当大的规模参与了其中部分项目。"
融资狂潮背后,可持续性受到质疑
尽管AI赛道热度未减,资本快速涌入的速度也引发了审慎声音。债务与股权融资持续攀升,加之前沿AI实验室普遍存在大量现金消耗,部分分析人士对这种融资模式的可持续性表示担忧。
美国国债市场的表现则与科技股情绪形成对照。本月AI相关股票抛售、法国债务危机以及中东持续紧张局势的叠加效应,推动全球资金流向美国国债避险。基准10年期美债收益率10月以来已累计下行逾30个基点,有望终结持续七个月的升势,周二进一步下行2个基点至4.97%。
彭博美元强度指数则基本延续了过去两个交易日的涨势。
美联储决议与科技财报构成双重考验
市场本周面临两大关键风险节点。美联储将于周三公布利率决议,市场普遍预期维持利率不变,此前美联储已于9月加息一次。目前市场定价显示,本次会议加息概率仅约10%,但年内再度加息的概率已超过70%。
CIBC股票与投资组合策略主管Christopher Harvey在研报中写道,"本周财报密集发布,通常来说宏观因素会退居次席,但美联储周三的议息会议可能带来一场相当棘手、复杂的发布会,这一局面不容忽视。"
科技巨头财报方面,Alphabet与微软将于周三发布业绩,亚马逊与英特尔紧随其后于周四公布结果。投资者重点关注这些AI领域最大买单方的资本支出计划,以及相关投资能否带来与之相称的回报。
Fibonacci Asset Management Global首席执行官Jung In Yun表示,"关键问题在于,本周业绩能否重建市场对AI需求持续性的信心。要使此轮复苏具备持久性,我们需要看到令人鼓舞的盈利指引,以及外资持续买入的迹象。"