10月26日,美国股市周一全线上涨。Anthropic正式公开IPO申请文件,Meta宣布规模高达950亿美元的融资计划,SpaceX也披露400亿美元的AI芯片融资交易。接连出现的重大消息重新提振了投资者对人工智能产业的信心,推动半导体、光通信、数据中心及能源基础设施相关股票反弹。
不过,华尔街对AI投资规模和盈利能力的疑虑并未消失。本周微软、Alphabet、亚马逊等科技巨头将陆续公布财报,美联储也将在周三宣布利率决定。经历连续数周调整后,AI股票虽然暂时止跌,但市场即将面临企业盈利和货币政策的双重考验。
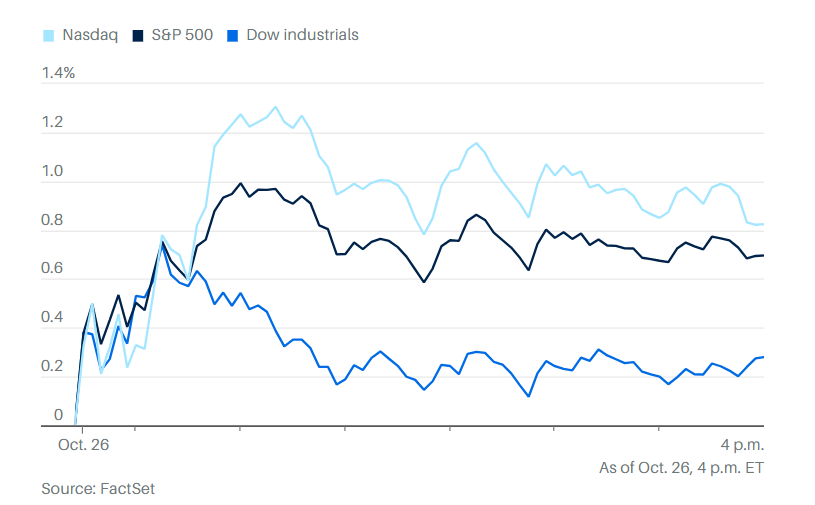
道琼斯工业平均指数周一上涨146.42点,涨幅0.28%,收于52361.58点。标普500指数上涨0.70%,收于7676.77点。纳斯达克综合指数上涨0.82%,收于26169.38点。
市场反弹范围较大,多数股票和行业板块收高,但AI基础设施相关企业表现最为突出。光通信、半导体、电力和工业设备企业普遍上涨,反映出投资者重新关注AI基础设施扩张带来的实际需求。
半导体股票成为当天最大赢家之一。iShares半导体ETF上涨2.85%,英伟达上涨2.4%,美光科技上涨3%,博通上涨2.3%,AMD上涨2.8%。
专门建设并出租AI计算基础设施的新型云计算企业同样反弹。CoreWeave上涨近2%,Iren上涨2.1%。尽管马斯克此前警告,超过200家新型云计算企业可能面临生存危机,但相关言论并未阻止这些股票周一走强。
Anthropic上市申请成为推动科技股反弹的关键因素。
Claude开发商Anthropic周一公开提交S-1上市注册文件,计划以ANT为股票代码在纳斯达克上市,IPO最早可能在感恩节前一周启动。公司尚未披露目标估值,但这次上市有望成为科技行业规模最大的IPO之一。
Anthropic披露的财务数据既展示了生成式AI市场惊人的增长速度,也暴露出行业庞大的融资需求。公司今年上半年收入达到162.86亿美元,同比增长1304%,但同期净亏损高达807.48亿美元,其中约723.88亿美元来自金融工具估值变化造成的非现金会计损失。
剔除非经营性因素观察,Anthropic上半年营业亏损为6.93亿美元,较去年同期的21.35亿美元明显收窄。公司同期算力和基础设施支出达到89.45亿美元,显示AI模型开发和运营仍然需要持续投入巨额资金。
这也使周一AI股票反弹具有一定矛盾性:投资者看到了AI需求迅猛扩张的证据,但Anthropic的上市文件同样提醒市场,收入高速增长与企业真正实现盈利是两回事。
如此迅猛的收入增长,为投资者评估生成式AI需求提供了新的依据。此前,市场一直担心大型科技公司投入数千亿美元建设AI基础设施,却无法获得足够的商业回报。Anthropic首次公开披露详细财务数据,使投资者能够更加直接地判断AI模型企业的收入增长、计算资源需求和经营成本。
不过,这份文件也暴露了行业面临的巨大风险。Anthropic用了94页介绍风险因素,其中包括可能造成灾难性后果的AI事故,以及潜在损失大到无法通过保险获得充分保障的情况。文件还披露,公司创始人通过特殊治理结构,对董事会及重大决策保持严格控制。
Evercore ISI分析师马克·马哈尼认为,Anthropic是首家完整公开财务信息的前沿AI实验室,上市文件提供了有关AI需求增长、计算资源需求和模型企业单位经济效益的重要数据。
这些信息不仅关系到Anthropic本身,也直接影响向AI实验室提供算力、投资AI实验室,或与AI实验室展开竞争的科技巨头。
马哈尼表示,从目前披露的数据判断,Anthropic的收入和业务发展情况,对微软、亚马逊及其他向Anthropic提供基础设施或持有投资的超大规模云计算企业总体有利。
Freedom Capital Markets首席市场策略师杰伊·伍兹认为,市场正需要Anthropic这样的消息来恢复信心。他预计,由于投资者已经期待这家公司上市很长时间,IPO将吸引强劲需求。
Meta当天宣布的巨额融资计划进一步改变了市场情绪。
据《金融时报》报道,Meta计划通过350亿美元承销发行,以及预计2027年启动的600亿美元随市发行计划,筹集最多950亿美元,用于支持AI基础设施扩张。英伟达、AMD和博通可能合计认购最多50亿美元。
Meta今年的资本支出上限已经提高至1450亿美元。公司披露,未来十年与数据中心和能源相关的租赁及合同承诺超过8000亿美元。
巨额融资说明Meta仍然看好AI的长期需求,但也反映出AI基础设施建设正在进入资金需求更加庞大的阶段。
过去,市场主要关注科技企业计划投入多少资金建设AI基础设施。如今,随着融资规模不断扩大,投资者开始更加重视股权稀释、债务融资成本,以及巨额资本支出能否最终转化为利润和自由现金流。
Meta上周公布的财务数据曾引发市场对AI支出的担忧,拖累科技股大幅下跌。公司周一的融资计划虽然提振了部分AI基础设施供应商的股价,但并未消除投资者对Meta自身财务回报的疑虑。
SpaceX的融资消息也为AI产业带来新的投资刺激。马斯克周末表示,SpaceX已经完成一笔400亿美元债务融资交易,用于购买AI芯片。伯恩斯坦分析师道格拉斯·哈内德随后维持对SpaceX的积极判断,将目标价从248美元上调至268美元,认为地面AI基础设施、企业宽带以及轨道数据中心的长期潜力,有望成为公司新的增长来源。
尽管周一出现明显反弹,AI股票此前的调整幅度仍然相当可观。
标普500指数和纳斯达克综合指数此前已经连续两周下跌。iShares半导体ETF较历史高点回落约25%,进入技术性熊市,仅10月份的累计跌幅就达到约13%。
摩根士丹利首席美股策略师迈克·威尔逊仍然看好美国股市整体前景,维持标普500指数年底8000点的目标,但警告半导体及其他AI资本支出受益股票可能尚未完成调整。
他的技术分析显示,费城半导体指数仍可能进一步下跌10%至15%,回落至9500点附近,调整过程可能延续至11月中旬。
威尔逊认为,AI产业巨大的融资需求仍是市场担忧的核心。在资金成本较高的环境下,投资者可能逐渐转向资产负债表更稳健、盈利兑现能力更强的企业。
巴克莱策略师也认为,本周大型科技企业即使公布强劲的收入增长,也未必足以推动股价持续上涨。投资者需要看到更明确的证据,证明AI投资能够转化为利润和现金流,而不只是推动资本支出不断增加。
不过,科技行业的盈利基本面尚未出现系统性恶化。根据雅虎财经援引的美国银行分析,市场上调科技企业2027年盈利预期的次数,仍接近下调次数的五倍。
因此,市场当前的主要分歧已经不再是AI是否存在真实需求,而是不断扩大的投资规模、融资需求与未来盈利之间,能否形成可持续的商业模式。
除AI相关股票外,华尔街分析师周一还对多家重要企业调整了投资评级和目标价。
巴克莱分析师丹·利维将特斯拉评级从“持股观望”上调至“增持”,目标价从370美元提高至450美元。他认为,特斯拉汽车业务增长前景改善,完全自动驾驶系统(FSD)采用率和无人驾驶出租车运营里程加速增长,都有助于提升公司估值。特斯拉与SpaceX未来可能合并,也被视为潜在利好因素,不过双方尚未正式宣布相关交易。
摩根士丹利分析师克里斯廷·利瓦格将洛克希德·马丁评级从“持股观望”上调至“增持”,目标价从690美元大幅提高至835美元。她认为,新的十年期F-35框架协议维持每年156架战机的生产节奏,显著降低了项目被削减的风险,导弹业务增长和积压订单带来的收益也尚未充分反映在股价中。
瑞银分析师杰伊·索尔将折扣零售商Ross Stores评级从“中性”上调至“买入”,目标价从239美元提高至315美元。他认为,公司近期同店销售增长势头有望延续,新管理层也可能缩小Ross Stores与竞争对手TJX之间的门店经营效率差距。
苹果则继续面临相对谨慎的评价。杰富瑞分析师李爱迪维持苹果“跑输大市”评级,虽然将目标价从263.66美元小幅提高至270.62美元,但仍对未来销售前景持保留态度。
他预计,消费者赶在涨价前提前购买产品,可能使苹果9月季度收入和每股收益分别高于市场预期约4%和5%。不过,iPhone 18 Pro系列需求和存储成本上升,可能使12月季度业绩低于预期。
宏观经济方面,国际油价下跌也为美股提供了支持。
布伦特原油期货周一下跌0.8%,收于每桶115.81美元;美国西德克萨斯中质原油期货下跌1.7%,收于每桶101.57美元。
此前,由于有报道称美国和以色列可能计划在11月中期选举后对伊朗发动军事打击,布伦特原油上周五一度升至4月以来最高水平。周一油价回落,暂时缓解了市场对能源成本和通胀压力的部分担忧。
美国国债收益率仍然维持高位。当天市场数据显示,两年期、十年期和三十年期国债收益率分别约为4.70%、4.99%和5.31%,其中十年期收益率暂时保持在5%以下。
投资者正在等待周二开始的美联储联邦公开市场委员会(FOMC)两天政策会议。利率期货显示,市场认为美联储周三维持3.75%至4.00%现有利率区间不变的概率约为90%。
不过,市场仍然担心通胀压力可能迫使美联储继续收紧政策。利率期货显示,12月加息至少25个基点的概率接近80%。
瑞银预计,美联储主席凯文·沃什将继续强调通胀尚未得到控制。投资者真正关注的,不只是本周是否暂停调整利率,而是美联储接下来会否进一步加息,以及当前货币紧缩周期距离结束还有多远。
本周也是美国企业第三季度财报发布最密集的一周。标普500指数成分股中共有163家公司计划公布业绩,占指数成分股总数的近三分之一。
微软、Alphabet和亚马逊的财报尤其受到关注。经历Meta上周财报引发的市场动荡后,投资者预计将更加严格地审视这些公司的AI资本支出、云计算业务增长、利润率以及自由现金流表现。
微软和亚马逊的云计算业务表现,以及Alphabet在AI模型和商业化方面的进展,将为市场判断生成式AI需求是否继续快速增长提供重要线索。
海外市场方面,巴西总统卢拉周日出人意料地赢得连任后,巴西股市周一下跌,巴西雷亚尔兑美元走弱,显示当地金融市场对选举结果持谨慎态度。
总体来看,周一美股反弹的主要动力来自AI产业连续释放的重大融资和上市消息。Anthropic公布的爆发式收入增长,为市场提供了AI需求持续扩张的直接证据;Meta和SpaceX的大规模融资计划,则再次凸显全球AI基础设施建设仍在快速推进。
但这轮反弹尚不足以证明科技股已经完成调整。随着AI投资规模不断扩大,市场越来越关注企业能否从中获得足够的利润,以及高额资本支出是否会持续侵蚀自由现金流。
未来几天,大型科技公司财报和美联储政策决定将共同决定市场走势。如果科技巨头能够证明AI业务增长足以支撑庞大的投资计划,并且美联储没有释放比市场预期更强硬的政策信号,周一的反弹就有望获得进一步支持。
反之,如果财报显示AI资本支出继续快速增长,但盈利和现金流改善不足,半导体及其他高估值科技股仍可能重新承受抛售压力。