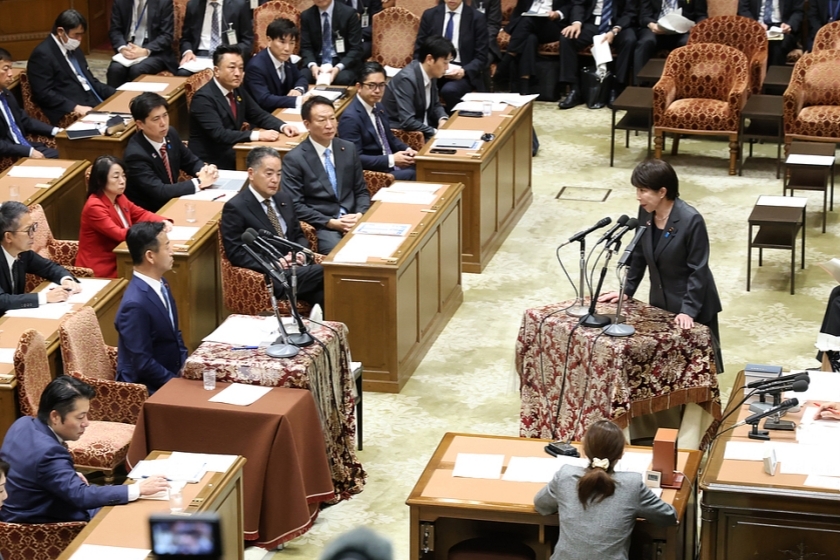
11月6日,日本众议院通过高市早苗政府提出的消费税减税法案,但表决前发生了一段插曲:自民党籍前首相石破茂、前经济产业大臣小渊优子、前经济企划厅长官船田元和前法务大臣古川祯久四名议员离开会场,没有参加投票。法案在自民党和日本维新会的支持下获得通过,所有在野党均投下反对票。11月7日,自民党领导层要求四人说明事实经过和退席理由,并称违反党内表决纪律的行为“不能视而不见”。
在接受记者采访时,石破茂表示,政府没有明确说明减税所需的财源,财政恶化可能引发日元贬值、利率上升和物价上涨。小渊优子则强调,消费税是自民党历代前辈为国家未来付出巨大努力建立的重要制度。船田元认为,降低税率未必能确保食品价格下降,而且两年后恢复原有税率时可能招致“大幅增税”的批评,税率可能无法恢复。
古川祯久则认为,消费税减税无法精准惠及真正困难的人群。他强调,通过降低消费税来应对物价上涨,可能损害社会保障制度的财政基础,并动摇市场对日本财政的信任。这场争议不仅反映了自民党内部的政策分歧,也再次引发了日本社会对消费税问题的广泛讨论。
根据高市政府的方案,自2027年4月起的两年间,日本将把食品消费税率从目前的8%降至1%。同时,政府将主要面向中低收入劳动者等群体推出与收入挂钩的“就业者负担减轻支援金”。2027和2028两个财年的补助规模均以食品消费税1个百分点所产生的年度税收为限,每年估计约为6000亿日元。政府称,通过向符合条件的人群发放补助,可使其食品消费税负担“实质为零”。
2029年4月,食品税率将恢复至8%,支援金制度也将从同一财年起全面实施,扩大对中低收入群体的支持。不过,目前补助的具体对象、金额以及财源仍有待明确。
法案已通过众议院,接下来将交由参议院审议。由于执政党在参议院并未掌握过半数议席,若要获得通过,仍需争取部分在野党的支持。政府和执政党力争在12月12日临时国会会期结束前使法案成立,能否如愿仍有变数。日本消费税是如何演变而来的?
日本于1989年竹下登内阁时期首次引入消费税,当时税率为3%。1997年,桥本龙太郎内阁将税率提高至5%;2014年,安倍晋三内阁将其提高至8%;2019年又进一步提高至10%,同时对食品和饮料(不含酒类和外出就餐)以及每周发行两次以上、通过定期订阅方式购买的纸质报纸适用8%的优惠税率。这一税率结构一直沿用至今。消费税为何在日本具有如此重要的地位?
与所得税不同,无论收入高低,消费者购买同样的商品通常需要支付相同比例的税款。支持者认为,这种税制具有税源广泛、收入相对稳定的特点,尤其在人口老龄化和社会保障支出持续增长的日本,消费税已成为支持养老金、医疗和护理等制度的重要财源。然而,批评者指出,低收入家庭往往需要将更高比例的收入用于日常消费,因此消费税相对于收入而言,对低收入者造成的负担可能更重,即所谓的“累退性”。近年来食品价格不断上涨,要求减税的呼声也日益高涨。
消费税也是此前两次全国性选举的重要议题。2025年7月的参议院选举期间,时任首相石破茂领导的自民党与当时的执政伙伴公明党均未主张降低消费税率,而是倾向于通过现金补助应对物价上涨。其中,自民党的竞选承诺包括向所有国民每人发放2万日元,并对儿童以及符合居民税免税条件的低收入家庭中的成年人追加2万日元。自民党当时强调,消费税减税需要修改法律和收银系统,还可能削弱社会保障及地方政府的财源。
相比之下,在野党普遍主张减税。立宪民主党提出原则上为期一年将食品消费税降至零,日本维新会主张将食品税率降至零,为期两年,国民民主党则主张在实际工资持续保持正增长之前,将消费税统一降至5%。共产党、令和新选组和参政党更提出了废除消费税的目标。选举结果,自民党和公明党合计仅获得47席,未能达到维持过半数所需的50席,执政联盟失去了参议院的过半数地位。同年9月,石破茂宣布辞去首相职务。
然而,2025年10月4日,高市早苗当选自民党总裁,党内的消费税政策立场也开始发生变化。此前,高市就曾支持食品消费税减税,但未能在党内形成共识。同月10日,公明党宣布退出联合政府。20日,自民党与日本维新会达成联合执政协议,提出考虑为期两年免征食品消费税,并研究相关立法。次日,高市正式出任首相。
到了2026年2月的众议院选举,自民党正式在竞选承诺中提出,加快讨论为期两年不对食品征收消费税。由立宪民主党和公明党的众议员组成的中道改革联合则提出永久取消食品消费税,国民民主党继续主张将消费税统一降至5%,参政党提出废除消费税。与多数政党不同,团队未来反对降低消费税,认为应当优先减轻劳动者的社会保险费负担。
曾经反对减税的自民党,由此转向与多个在野党竞相提出减税主张。选举结果,自民党单独赢得316席,超过众议院465个议席的三分之二,减税承诺的分量也随之加重。
不过,高市政府最终提出的方案,与选举期间提出的食品消费税零税率设想并不完全相同。税率调整后,超市和便利店等商家需要更新收银系统的程序。根据经济产业省对收银系统厂商的调查,将食品消费税率改为零,系统调整最长约需10个月至1年;改为1%则最长约需5至6个月。为赶上2027年4月的实施日期,政府决定保留1%的税率,再通过补助为部分人群弥补相应税负,形成减税与补助相结合的制度。
在野党此前大多主张减税,但对政府最终提出的1%方案及补助制度的具体设计存在异议,一些政党也主张优先向有需要的人群发放补助。
减税究竟能在多大程度上减轻家庭负担,也存在争议。日本的消费税是一种间接税,企业在商品或服务的售价中计入消费税,由消费者在购买时承担,企业则负责向政府申报和缴纳税款。然而,即使消费税率下降,也不意味着商品的最终售价一定会相应下降。企业是否下调售价,以及下调多少,仍取决于成本变化和市场竞争等因素。
此外,由于食品属于日常必需品,即使价格下降,消费者也未必会明显增加购买,因此减税对整体消费和经济增长的刺激作用可能较为有限。与此同时,食品税率降低后,外出就餐仍然适用10%的消费税率,两者之间的差距将从2个百分点扩大到9个百分点,可能对餐饮业造成不利影响。
财政问题同样难以回避。此次减税相关措施两年间所需财源约为10万亿日元。此外,政府还在研究面向农林渔业经营者和餐饮业等受减税影响群体的支援措施。法案规定减税财源不依赖赤字国债,但具体来源尚未明确。高市政府表示,将通过调整针对特定行业和政策目的的税收优惠、调整政府向企业和团体发放的各类补助金,以及运用基金结余等方式筹措资金。然而,在社会保障、国防和其他公共支出持续增加的背景下,如何长期维持财政平衡,仍是日本必须面对的问题。
同样值得关注的是,这项被定位为临时措施的减税能否如期结束。两年后恢复原有税率,不仅可能重新推高食品价格、抑制家庭消费,也可能面临政治阻力。对于民众而言,把食品消费税从1%恢复到8%,很可能被视为一次大幅增税。而且,恢复税率的时间距离预计于2028年7月举行的参议院选举不到一年,这一安排也可能在选举期间引发争论。政府计划于2029财年全面实施支援金制度,或许能够在一定程度上减轻恢复税率给民众带来的负担感。
日本消费税的争论,表面上是减税与维持税率之间的选择,背后却涉及财政可持续性、社会公平和政治承诺等更复杂的问题。食品价格上涨确实增加了家庭负担,政府有必要采取措施,但减税并不是唯一的政策工具。与直接面向低收入群体的补助相比,普遍降低食品消费税可以让更广泛的消费者受益,但由于高收入家庭通常在食品上的支出更多,其在绝对金额上获得的减税收益也往往更高。
从石破政府反对减税,到高市政府推动减税,再到如今自民党内部出现公开分歧,可以看出,在物价上涨和选举竞争的压力下,自民党过去强调维持消费税率、保障社会保障财源的政策立场已经发生了变化。减税虽然可以争取选民支持,但其实际效果如何、财政成本由谁承担,以及能否长期维持,都需要进一步考虑。对于高市政府而言,如何在减轻民众生活负担的同时,确保长期的财政可持续性,才是这项减税政策面临的真正考验。■