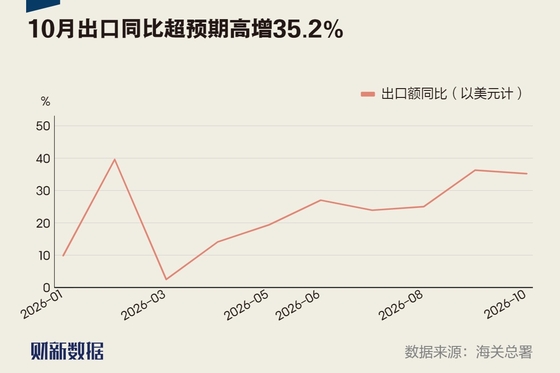
【财新网】2026年10月,中国出口延续高速增长态势,当月同比增长35.2%,较上月的高位略有回落。此前在中欧贸易谈判预期影响下一度冲高的汽车出口,当月增速明显放缓。
海关总署11月10日公布的数据显示,2026年10月,以美元计的出口总值为4123.3亿美元,同比增长35.2%,增速较上月微降1.1个百分点,仍为历史较高水平;同期进口总值为3070.5亿美元,同比增长41.6%,增速较上月明显加快10.6个。
出口增速放缓而进口增速较快,影响2026年10月贸易顺差收窄至1052.8亿美元,比上月的历史峰值减少282.6亿美元。
10月进出口表现均好于市场预期,其中进口增速超过市场预测区间的上限。财新近日对11家国内外机构的调查显示,经济学家对出口增速的预测均值为33.6%,预测区间在29%至38%;对进口增速的预测均值为31.6%,预测区间为28%至35.9%。
以人民币计的出口走势与美元计价一致,当月出口总值同比增长28.7%,增速较上月略微回落,进口总值同比增速则较上月提升10.1个百分点至34.7%。
分出口商品看,AI产业链出口仍然是拉动出口高增的引擎。2026年10月,集成电路出口额同比增长137.1%,增速较上月微升1.1个百分点,连续六个月同比增速保持在一倍以上。当月自动数据处理设备及其零部件出口额同比增长114.8%,增速比上月大幅加快21.5个百分点,刷新有统计以来最高纪录。
AI相关出口的高景气仍主要由价格因素拉动,相关商品出口量则延续低增长态势,甚至出现下降。2026年10月,集成电路出口数量同比由增转降,同比下降2.5%。
上月出口增速冲高的另一因素是,市场基于对中欧经贸磋商结果的预期或加速汽车等商品“抢出口”。2026年10月,汽车类出口额明显回落,当月同比增长37.6%,增速较上月显著放缓24.3个百分点,仍稍快于出口总体水平。此前10月9日,中欧宣布就混动汽车贸易达成谅解,欧盟方面预计未来四年混动车对欧出口规模削减一半以上。
传统劳动密集型商品出口在连续数月低位改善后,10月再度出现放缓。当月服装类、纺织类、箱包、玩具出口额同比分别增长19.5%、15.1%、17.9%、27.5%,增速较上月回落3.9个至13.3个百分点;同期家用电器出口额增速也回落10.8个百分点至20.9%。
分出口地区看,10月中国对欧盟出口额同比增长24.4%,增速略低于上月0.9个百分点,为年内次高,中欧贸易谈判及其“抢出口”效应对出口带来何种影响,仍有待观察。当月中国对美国出口额同比增长32.9%,增速较上月回落6.7个百分点,或反映美国降低部分对华商品关税的短期影响退坡,总体仍延续了二季度以来对美出口改善趋势。虽然中国对美出口占总体出口比重从2026年3月低点持续回升,目前约10.4%的占比仍为历史较低水平。
2026年10月,中国对日本出口额同比增长14.3%,增速较上月回落1.5个百分点;对东盟出口额保持较快增长,但当月增速回落5.9个百分点至46.3%;中国对非洲、拉丁美洲出口增速则分别加快3.4个和7.4个百分点至19.5%和31.1%。
进口方面,大宗商品表现在2026年10月继续分化,当月原油和铜矿进口均呈现量跌价涨,进口金额同比分别增长41%和23.1%,同期进口量则分别下降13.3%和11.6%。铁矿进口量价齐跌,10月进口数量和进口金额同比下降5.1%和11.5%。
AI相关商品不仅出口高增,进口也持续较快增长。当月集成电路进口额同比分别增长78.3%,连续五个月增速超70%;自动数据处理设备及零部件进口额同比增长261%,连续三个月增速保持在两倍以上。这两类AI相关商品进口额占中国进口总值的比重持续上升,自2025年底首次超过20%后,到2026年10月已达到27.3%水平。■