美股周三回落,结束10月以来连续上涨走势。美国国债收益率盘中升至2002年以来最高水平,重新压制股票估值,不过强劲的10年期美债拍卖缓解了市场对债券需求不足的担忧,主要指数从盘中低点明显反弹。AI仍然是支撑美股盈利和市场情绪的核心力量,但随着长期融资成本持续上升、上涨股票数量减少,这轮牛市的容错空间正在明显收窄。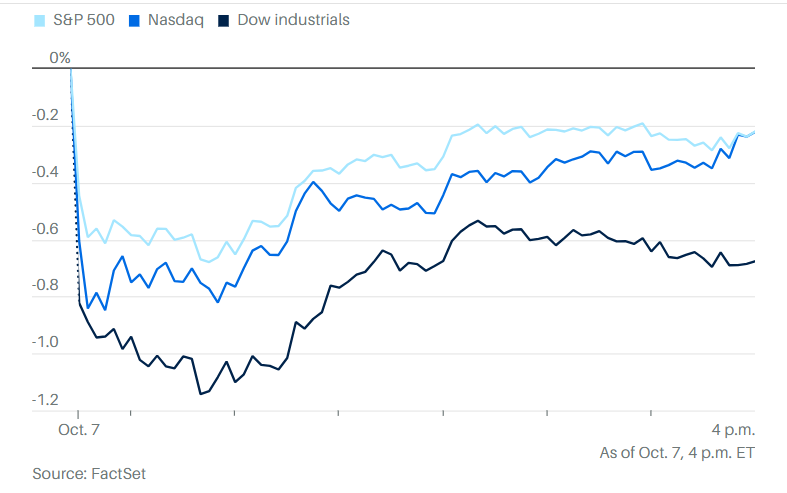
截至收盘,标普500指数下跌0.2%,纳斯达克综合指数下跌0.2%,道琼斯工业平均指数下跌0.7%,约342点。三大指数盘中一度跌得更多。就在前一个交易日,标普500和纳指双双创下收盘纪录,标普500首次站上7800点,因此周三的调整暂时还没有改变指数处于历史高位附近的格局。
美债收益率冲高后回落,10年期拍卖成为当天转折点
债券市场仍然是当天影响美股最重要的变量。
10年期美国国债收益率盘中一度升至约5.36%,创2002年4月以来最高水平;30年期收益率最高达到5.732%,也是2002年5月以来最高。长期利率持续上升,使高估值成长股和利率敏感行业再次承压。
美国财政部随后进行390亿美元10年期国债拍卖,市场需求明显好于部分投资者此前担心的水平。拍卖后10年期收益率迅速从高位回落,最终报5.276%,较前一天仅小幅上升,美股也随之收复部分失地。
美国银行资产管理资本市场研究主管比尔·默茨指出,投标倍数和间接投标者参与程度都相当强劲,说明在收益率升至过去15至20年少见的水平后,已经开始出现比较明显的投资需求。
道富投资管理首席投资官迈克尔·阿罗内认为,美股从盘中低点回升、债券收益率从高位回落,说明10年期国债拍卖确实给市场带来了一些安慰。不过,要让市场重新形成更稳定的上涨趋势,接下来的企业盈利仍然是关键。
美联储仍准备年内加息,高利率不会很快消失
当天公布的美联储9月会议纪要进一步压制了市场对迅速降息的期待。多数与会官员认为,今年年底以前再次提高联邦基金利率目标区间可能是适当的,但并没有明确下一次加息的具体时间。
纽约联储当天公布的9月消费者预期调查也显示,短期通胀预期重新升温。一年期通胀预期从3.6%升至3.9%,达到2023年5月以来最高水平;三年期由3.2%升至3.3%,五年期维持3.0%。消费者对汽油、食品、房租、医疗和大学教育成本的预期都在上升。
这些数据没有改变AI龙头企业的盈利逻辑,却进一步削弱了市场重新回到低利率环境的希望。
Horizon Investments研究与量化策略主管迈克·迪克森认为,在当前利率水平下,企业盈利能够犯错的空间已经缩小,但盈利增长仍然可能推动股市继续上涨。他认为,目前长期收益率的水平基本有基本面支持,真正需要警惕的是长期收益率因为通胀预期失去控制而进一步上升。
AI既在支撑股市,也开始推高资金成本
美联储会议纪要还揭示了当前AI行情中一个越来越重要的矛盾。
市场人士向美联储指出,大规模AI基础设施建设正在催生大量私人债务融资,企业为数据中心、芯片、服务器和能源基础设施筹集资金,对资本市场形成新的资金需求。AI投资一方面创造企业利润,支撑美股上涨;另一方面,巨额资本开支也在增加长期资金竞争,可能成为长期融资成本居高不下的原因之一。
美联储对市场的分析显示,今年以来美股上涨基本可以由已经实现和市场预期中的企业盈利增长解释,股票市盈率实际上有所下降,而直接受益于AI基础设施投资的企业明显跑赢其他公司。
高盛预计,标普500成分公司第三季度利润同比增长约27%,收入增长约12%,AI基础设施投资仍然是最重要的盈利动力。英伟达和美光预计就将贡献标普500整体盈利增量的三分之一以上。
这也解释了为什么10年期美债收益率升至二十多年高位以后,标普500和纳指仍然能够维持在纪录高位附近。当前推动市场的力量已经越来越多来自实际盈利,而不是单纯依赖估值上升。
指数创新高,但真正上涨的股票越来越少
指数表现强劲并不代表整个市场都在上涨。
瑞银策略师乌尔里克·霍夫曼-伯查迪指出,截至第三季度末,标普500成分股中只有大约25%的股票站在50日移动平均线上方。第三季度标普500上涨约2%,但等权重标普500反而下跌约2%,罗素2000指数下跌约7%。
瑞银仍然看好AI长期增长,但认为大型科技股在指数中的影响越来越大,市场上涨正在集中到少数企业身上。
巴克莱策略师埃马纽埃尔·考也认为,牛市并没有结束,但全球宽松周期结束以后,股票市场已经进入容错空间更小的阶段。经济增长、财政支出、AI和基础设施投资仍然能够提供支撑,但更高的债券收益率已经改变了过去依靠低资金成本抬升估值的环境。
接下来,高负债、盈利能力较弱的公司,与能够真正把AI投资转化为利润的企业之间,股价表现可能进一步分化。
这种压力已经在周三盘面显现。高盛和花旗集团均下跌接近2%,美国银行、富国银行和摩根大通跌幅约1%。科技股同样承压,CrowdStrike下跌近4%,Palo Alto Networks跌逾3%,Meta跌逾2%。
AI交易继续向电力、数据中心和存储扩散
虽然科技股周三整体回落,但AI交易的范围仍在继续扩大。
纽交所高级市场策略师迈克尔·赖因金指出,公用事业已经成为近期标普500表现最强的板块之一,一个重要推动因素是大型科技公司开始直接锁定长期电力供应。谷歌已经与星座能源签署长期核电供应协议,亚马逊此前也达成类似安排。
数据中心耗电量迅速增长,正在让电力供应从AI投资故事的外围因素变成核心约束。市场关注点已经从英伟达、AMD等芯片企业进一步扩展至核电、公用事业、独立电力生产商和数据中心能源基础设施。
科技分析师丹·艾夫斯预计,未来几年AI相关投资规模可能达到4万亿美元,市场仍然低估了这轮资本开支的持续时间和覆盖范围。在他看来,目前真正限制AI发展的不是需求,而是算力、存储和电力等基础设施供给。
存储芯片也因此继续受到华尔街关注。D.A. Davidson分析师吉尔·卢里亚维持美光“买入”评级,并把目标价从2100美元提高至3000美元。他认为市场仍低估了美光未来三至五年的盈利增长和潜在股票回购能力。目标价本身虽然非常激进,但背后的逻辑与当前AI行情一致:AI基础设施需求正在从GPU扩散到高带宽存储器,华尔街也在重新评估存储行业的长期盈利能力。
高利率和强盈利开始正面较量
能源市场当天也给债券市场带来一定缓冲。布伦特原油期货最终下跌0.4%,报每桶100.20美元附近,美国原油回落至每桶90美元下方。此前中东局势推动油价上涨,一度加剧市场对通胀重新升温的担忧。
周三的市场表现因此更像是在高位进行的一次重新定价,而不是投资者突然放弃股票。标普500距离历史最高点仍只有很小差距,AI企业盈利继续快速增长,债券拍卖也显示高收益率开始吸引长期资金。
但市场结构正在发生变化。美债收益率已经回到二十多年前的水平,通胀预期重新升温,AI建设本身又在制造新的融资需求。过去几年依靠低利率和估值扩张推动股票上涨的环境已经不复存在。
接下来决定美股能否继续创新高的核心,将越来越集中在一个问题上:企业盈利增长能否持续快于资金成本上升。AI仍然是当前最强的盈利发动机,但如果上涨继续集中在少数大型科技和基础设施公司,指数表面的纪录高位与多数股票的实际表现之间,差距可能还会继续扩大。