美国股市周五(10月30日)大幅下跌,为10月交易画上黯淡句号。大型科技公司财报接连令投资者失望,市场对人工智能巨额资本开支及未来投资回报的担忧进一步加剧,科技股遭到集中抛售。随着下周美国中期选举临近,投资者也开始重新评估政治风险和人工智能产业的增长前景。
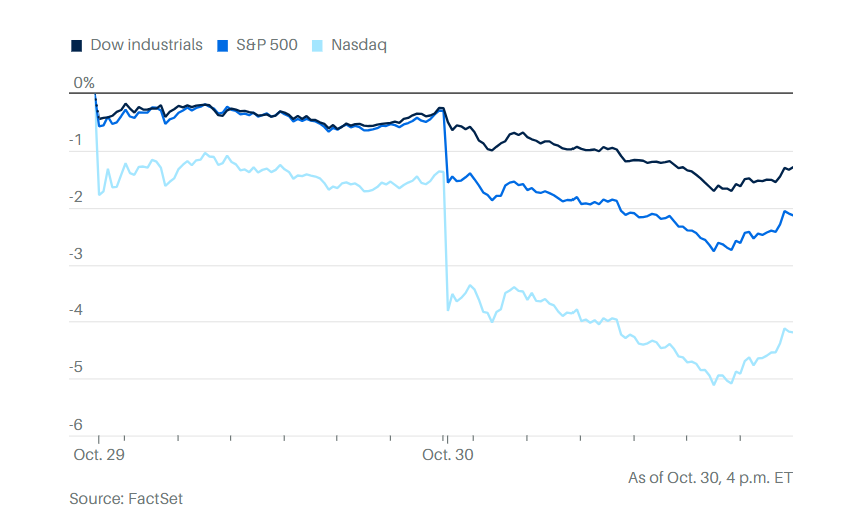
纳斯达克综合指数收跌2.8%,创6月以来最大单日跌幅;标普500指数下跌1.8%,信息技术板块领跌;道琼斯工业平均指数下跌571点,跌幅1.1%。
10月,纳斯达克和标普500指数均录得下跌,道指则勉强保持上涨。根据周五盘中统计,纳指当月跌幅约5%,标普500跌幅不足1%,道指涨幅约2%。纳指距离近期历史高点已经回落约9%。
本轮抛售的直接导火索是科技巨头的财报表现。
Alphabet周四公布的第三季度盈利和收入均未达到市场预期,自由现金流为负90.7亿美元,股价创上市以来最大单日跌幅。
亚马逊周五下跌约2%。虽然云计算业务继续强劲增长,但第三季度业绩未能满足华尔街的高预期。公司自由现金流为负424亿美元,并维持2026年资本支出2200亿美元的预测。
英特尔成为本轮抛售中受创最严重的科技企业之一,周五股价暴跌近30%,创下历史最差单日表现。公司第四季度业绩展望疲弱,个人电脑销售放缓,内存芯片供应紧张等因素进一步拖累业务表现。客户端计算及实体人工智能业务收入同比下降5%,至81亿美元。
其他芯片股同样承受压力。AMD下跌约11%,英伟达下跌约4%,博通下跌约5%。数据存储企业闪迪虽然第一财季业绩超过预期,并宣布实施1拆8的股票拆分,股价仍下跌约12%。
科技股下跌推动资金转向防御性行业。沃尔玛和可口可乐分别上涨近2%,宝洁上涨超过1%,默克和安进均上涨约2%,帮助道指减轻跌幅。
华尔街重新审视AI投资回报
科技股抛售背后更深层的原因,是投资者对人工智能投资的评价标准正在发生变化。
过去,人工智能需求快速增长通常足以推动相关公司股价上涨。但随着科技巨头投入数千亿美元建设数据中心,市场开始更加关注资本开支对现金流和资产负债表的影响,以及这些投资究竟能创造多少利润。
Prime Capital Financial的威尔·麦高夫指出,强劲的人工智能需求已经不能保证股价表现良好。市场正重新评估企业巨额资本开支带来的风险。
Globalt高级投资组合经理基思·布坎南认为,市场已经进入更加审慎的阶段。去年,投资者主要关注人工智能的发展愿景;今年,他们要求企业回答更实际的问题,包括投资资金从哪里来、谁能够获得经济收益,以及商业模式能否真正运转。
布坎南还警告,实体经济存在真实风险,股市正在对此作出反应。
LPL Financial首席股票策略师杰夫·布赫宾德10月30日表示,市场开始担忧人工智能商业化能否兑现此前形成的高预期。这种压力已经从科技企业扩散至参与数据中心建设的工业公司。
英国《金融时报》的分析指出,投资者评估科技巨头时,关注的重点正在变化。自由现金流被放在更加重要的位置,其次是人工智能对传统业务构成的潜在威胁,最后才是人工智能业务本身的增长前景。
微软、Alphabet、Meta和亚马逊近期不同的股价表现,反映出投资者越来越重视企业的现金流质量、融资能力和资本开支的可持续性。
Alpine Saxon Woods投资策略师萨拉·亨特在彭博电视采访中提出了另一个风险:Alphabet等企业依赖传统业务创造的现金流支持人工智能建设,但人工智能服务可能反过来削弱这些传统业务。
她认为,投资者尚未清楚看到巨额人工智能投入最终能够从哪里获得回报。一些企业的自由现金流由正转负,正在对估值形成压力。
亨特更加重视企业资产负债表和现金流的质量,同时认为,人工智能推动的电力需求增长仍然有利于部分能源企业。
AI基础设施融资风险开始显现
投资者的担忧已经从大型科技公司扩散到依靠债务融资建设人工智能基础设施的新型云计算企业。
CoreWeave成为市场关注的典型案例。随着债券收益率上升,投资者对公司融资成本和债务负担的担忧加剧。CoreWeave股价10月累计下跌超过37%,Nebius跌幅约33%。
相关ETF同样表现疲弱。持有美光科技、希捷科技等人工智能存储产业链企业的Roundhill Memory ETF,10月累计下跌约20%;iShares人工智能创新与科技主动型ETF跌幅约17%。
据《金融时报》援引消息人士报道,黑石集团已告知投资者,人工智能企业Anthropic上市后可能无法获得投资级信用评级。
Anthropic本周早些时候提交的S-1上市申请文件曾短暂提振市场对人工智能产业的信心,但随着更多科技公司披露财报,这种乐观情绪很快消退。
市场对大型云计算企业的资本开支也保持警惕。Alphabet和微软没有提高资本支出预测,投资者则继续评估现有投资规模是否已经超过短期商业化能力。
科技股大跌后,美债重新获得避险资金青睐
科技股承压之际,资金开始流入美国国债。
BMO美国利率策略主管伊恩·林根10月30日指出,科技公司财报引发的市场担忧正在推动投资者重新购买国债。美国10年期国债收益率隔夜一度降至4.889%。
不过,国债收益率下降并不一定对股市构成利好。
如果收益率下行主要反映投资者担忧经济增长放缓,那么企业盈利仍可能面临压力;如果下降源于通胀预期改善和货币政策可能转向宽松,对股票估值的影响则可能更加积极。
大宗商品和加密货币市场也出现明显波动。
币安遭遇重大网络攻击,黑客据报窃取价值约63亿美元的加密资产,导致比特币等加密货币价格走低。币安暂停交易,并表示将赔偿用户损失。
国际油价则因中东和俄罗斯局势紧张而上涨。英国海上贸易行动办公室报告称,一艘途经霍尔木兹海峡的油轮遭到袭击,布伦特原油价格升至每桶113美元左右。乌克兰还袭击了俄罗斯一座炼油厂,结束了特朗普政府此前推动的暂停袭击安排。
机构警告:美股下周面临三重考验
展望下周,华尔街将迎来11月3日美国中期选举、苹果和AMD等科技公司的财报,以及11月6日公布的美国就业报告。
Empower首席投资策略师玛尔塔·诺顿认为,人工智能投资引发的市场不安正在持续,甚至可能进一步加剧。本周科技巨头财报的影响尚未被市场充分消化。
富兰克林邓普顿研究院首席市场策略师克里斯·加利波指出,当前市场对企业盈利的预期已经非常高。即使公司公布不错的业绩,只要没有达到投资者更高的要求,股价仍可能受到惩罚。
全国保险公司投资管理集团首席市场策略师马克·哈克特则表示,目前尚不清楚本周科技股下跌是否标志着人工智能投资趋势出现持久变化,还是一次短暂调整。
他认为,下周市场表现,尤其是中期选举之后的反应,将成为判断这轮调整性质的重要考验。
嘉信理财:标普500可能重新考验7600点
嘉信理财市场策略师乔·马佐拉10月30日发布的市场分析指出,标普500指数50日移动平均线约为7698点,而7600至7620点区间曾在近期回调中提供支撑。
随着Alphabet、亚马逊和英特尔财报引发科技股抛售,投资者需要关注这些关键技术位置能否继续发挥支撑作用。
马佐拉还指出,人工智能资本开支放缓虽然可能伤害相关科技股,却也可能减少企业对债券融资的需求,从而减轻利率上行压力。
这一判断表明,人工智能投资增速下降对金融市场的影响可能并非完全负面。
中期选举可能改变AI产业和美股前景
下周美国中期选举不仅可能影响政府财政政策和行业监管,也可能改变数据中心建设及人工智能基础设施的投资前景。
据彭博社10月30日报道,景顺首席投资官罗伯特·瓦尔德纳认为,如果选举结果被市场解读为公众反对数据中心扩张,人工智能相关企业未来的增长前景可能直接受到影响。
数据中心建设已成为本届中期选举的争议议题之一。投资者担心,地方社区对电价上涨、能源消耗和基础设施负担的不满,可能转化为更严格的监管政策。
摩根士丹利美国公共政策研究主管阿丽亚娜·萨尔瓦托雷指出,选举结果未必立即带来联邦层面的限制,但可能为2029年之后针对数据中心的立法创造条件。
摩根士丹利认为,数据中心房地产信托和新型云计算企业面临潜在政策风险,而能够提供独立电力供应的企业,包括布鲁姆能源、康明斯和GE Vernova,可能相对受益。
中期选举还可能改变国债、银行、国防和加密货币等市场的定价。
Corpay策略师卡尔·沙莫塔指出,投资者普遍预期民主党将以微弱优势获胜,形成分裂国会,但股票市场对意外选举结果的风险防范不足。如果结果明显偏离预期,市场可能出现较大波动。
摩根大通认为,如果共和党继续控制国会,洛克希德·马丁、诺斯罗普·格鲁曼和L3Harris等国防企业可能受益。
如果民主党表现明显强于预期,科技、银行和加密货币行业则可能面临更大的监管压力。
不过,实际市场反应仍取决于最终席位分布,以及选举结果能够在多大程度上转化为具体政策。
美国银行下调英特尔评级,警告PC市场疲软持续至2027年
在个股评级方面,英特尔成为周五华尔街重点讨论的公司。
美国银行分析师维韦克·阿里亚将英特尔评级从“买入”下调至“中性”,目标价从145美元大幅降至100美元。
美国银行预计,英特尔第四季度个人电脑出货量将环比下降25%至30%,库存调整可能持续至2027年上半年。
美国银行同时将英特尔2027年每股收益预测下调16%,至1.69美元。
阿里亚认为,虽然人工智能代理应用的发展可能推动服务器处理器需求,但英特尔仍面临产能限制、竞争对手增长更快,以及外部晶圆代工客户进展不足等问题。
摩根士丹利同样对英特尔保持谨慎。
据《华尔街日报》10月30日报道,摩根士丹利分析师认为,英特尔尚未提供足够证据证明公司能够重新取得CPU市场的领先地位。
即使英特尔计划在2027年继续大规模投资产能,AMD、英伟达及云计算企业自研处理器的业务增长仍可能明显超过英特尔。
摩根士丹利还警告,如果当前CPU供应紧张只是一种暂时现象,未来供需关系恢复正常后,英特尔估值可能继续承受压力。
AI电力产业链出现分歧,汇丰看好GE Vernova
人工智能基础设施相关企业的评级也开始分化。
汇丰分析师肖恩·麦克劳克林10月30日将GE Vernova评级从“持有”上调至“买入”,目标价从1040美元提高至1100美元。
汇丰主要看好GE Vernova燃气轮机业务的定价能力和利润率。随着数据中心电力需求持续增长,相关发电设备可能继续受益。
但Baird对卡特彼勒持不同看法,将公司目标价从970美元大幅下调至729美元,担心整体增长放缓,以及数据中心相关需求能否持续。
两家公司都被视为人工智能基础设施建设的受益者,但分析师开始根据订单质量、定价能力、盈利前景和估值水平作出更加严格的区分。
其他个股评级调整
杰富瑞分析师菲利普·乌舒瓦10月30日将电动汽车制造商Rivian的评级从“持有”上调至“买入”,维持17美元目标价。
杰富瑞认为,Rivian股价近期回调约30%,改善了投资的风险回报比。公司的经营执行能力和资本纪律也在持续改善,现有融资预计能够支持公司度过现金消耗阶段。
杰富瑞预计,Rivian将在2028年实现调整后息税折旧摊销前利润盈亏平衡,并于2029年末实现自由现金流盈亏平衡。公司计划于12月9日举行的自动驾驶和人工智能活动,也可能成为股价的新催化因素。
Wedbush分析师伊加尔·阿鲁尼安则将DoorDash评级从“中性”上调至“跑赢大盘”,目标价从220美元提高至230美元。
DoorDash此前宣布以约170亿美元收购Instacart。Wedbush看好交易带来的业务扩张前景,但未来仍需关注监管审批、收购成本,以及配送、广告和零售商服务整合能否产生预期收益。
社交平台Reddit则遭到降级。
Oppenheimer10月30日将Reddit评级从“跑赢大盘”下调至“与大盘持平”,未给出新的目标价。
虽然Reddit第三季度收入同比增长超过50%,但公司披露,10月来自谷歌搜索的推荐流量每周减少超过100万次,第四季度用户增长可能承压。
分析师担心,随着谷歌人工智能搜索越来越多地直接回答用户问题,Reddit以及其他依赖搜索引擎获取流量的网站,可能面临长期的用户增长和收入压力。
这也揭示了人工智能投资热潮中的另一种风险:即使人工智能产业整体持续增长,部分科技企业现有的商业模式仍可能受到人工智能技术本身的冲击。
从10月最后一个交易日的表现来看,华尔街对人工智能的态度正在发生明显变化。投资者不再仅凭需求增长和长期发展前景给予企业高估值,而是更加严格地审视现金流、资本开支、债务融资和实际盈利能力。
随着中期选举、重要科技财报和美国就业报告接连到来,下周市场将检验本轮科技股抛售究竟只是短期获利了结,还是投资者正在系统性地重新评估人工智能产业的估值水平。