美国股市周四(11月5日)遭遇全面抛售,民主党赢得中期选举后引发的市场大涨仅维持了一天,三大股指不仅回吐前一天的涨幅,还创下2025年4月以来最大单日跌幅。投资者担心民主党控制国会后,人工智能数据中心建设将受到更多限制,芯片制造商和人工智能基础设施企业首当其冲,随后抛售潮迅速蔓延至金融、工业及消费等行业。
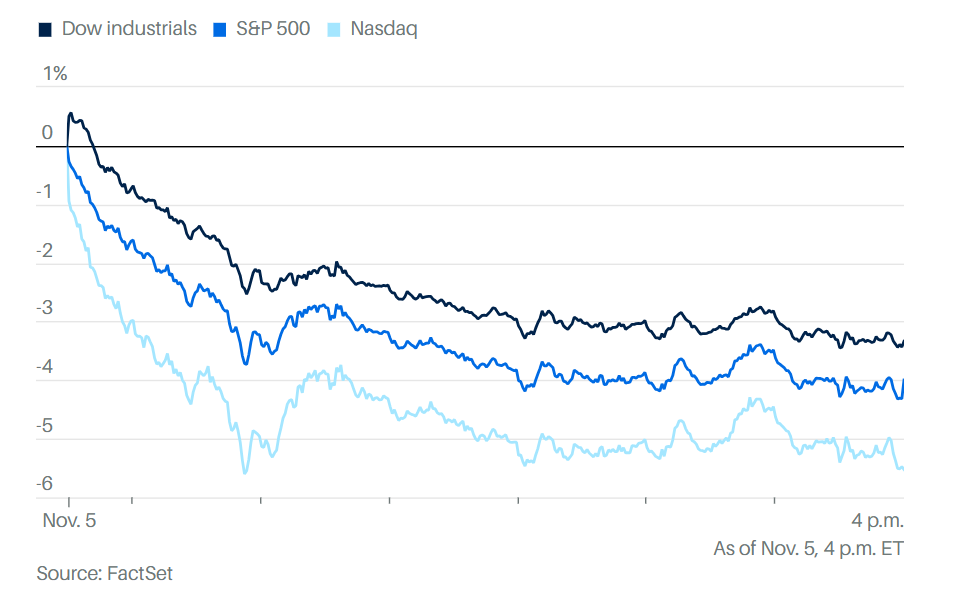
纳斯达克综合指数收跌约5.5%,报24315点,较不到一个月前创下的历史高点累计下跌超过10%,正式进入调整区间。标普500指数下跌约4.4%,道琼斯工业平均指数下跌约1840点,跌幅约3.4%。罗素2000小型股指数也下跌4.4%,进入调整区间。
这是三大股指自2025年4月4日以来最严重的单日下跌。当时,特朗普宣布所谓“解放日”关税政策,中国随后宣布反制关税,引发全球金融市场剧烈震荡。
周三,道指曾因民主党在中期选举中取得压倒性胜利而飙升超过1500点,创下2025年4月以来最大单日涨幅。投资者当时预期,民主党控制国会有望限制特朗普的关税政策,并推动伊朗战争尽早结束。工业、金融和消费等对经济变化敏感的股票因此受到追捧,但人工智能相关股票已经开始下跌。
到周四,市场情绪发生急剧变化。投资者不再只是从科技股撤出资金、转向其他行业,而是开始全面降低股票投资风险。
人工智能投资前景遭重新评估
这轮抛售最直接的原因,是投资者开始重新评估美国未来几年的人工智能基础设施投资规模。
民主党在国会两院以及多个重要州长选举中取得胜利,增加了市场对数据中心建设受到限制的担忧。近年来,大型科技公司投入巨额资金建设数据中心,推动芯片制造、服务器、存储设备和电力基础设施需求急剧增长。如今,投资者开始担心,这一持续数年的投资热潮可能放缓。
佛蒙特州联邦参议员伯尼·桑德斯已经呼吁在全国暂停新建数据中心。他周三晚间在社交平台X上批评大型科技公司,称美国人不希望科技寡头破坏环境、削减就业并威胁人类未来。
周四,英伟达和博通双双下跌约9%,甲骨文下跌7%。高通虽然公布了超过市场预期的季度业绩,但由于未来业绩展望不及预期,股价仍然暴跌10%。
iShares半导体ETF下跌超过10%,创下2020年3月新冠疫情暴发以来最差单日表现。
专门向人工智能企业提供云计算基础设施的新型云服务公司同样遭受重创。CoreWeave下跌11%,Nebius和Iren均下跌约16%。
此前涨幅巨大的存储和计算设备企业也出现集中获利了结。闪迪、戴尔、美光、希捷和西部数据等公司周四均经历了2026年以来最严重的单日下跌,但多数股票今年累计涨幅仍然相当可观。
随着抛售扩大,工业巨头卡特彼勒下跌5%,摩根大通下跌4%,波音和耐克分别下跌约3%。
基础设施资本顾问公司首席执行官杰伊·哈特菲尔德认为,周四的市场表现已经属于真正的恐慌性抛售,核心原因就是投资者担心芯片行业及人工智能投资热潮可能放缓。
Orion首席投资官蒂姆·霍兰德表示,过去大约三年,人工智能资本开支一直是推动美国经济增长最重要的力量之一。民主党在联邦和州一级取得重大胜利后,投资者需要重新判断人工智能投资周期会受到多大影响,因此选择暂时退出市场,等待政策前景更加清晰。
Truist Wealth首席投资官基思·勒纳认为,周四与前一天最大的区别,是科技股跌幅过大,已经开始拖累整个市场。科技板块的抛售正在形成自我强化的压力,市场短期承受的调整幅度越来越大。
机构投资者临近年底,市场反弹可能更加困难
Horizon首席投资官斯科特·拉德纳认为,周四暴跌带有明显的技术性抛售特征,投资者正在大幅减少风险资产敞口,而不完全是因为企业基本面突然恶化。
拉德纳指出,部分股票虽然出现今年最大单日跌幅,但年初以来仍有可观涨幅,显示投资者正在集中兑现利润。
他特别提醒,年底临近将影响市场随后的反弹能力。大型机构投资者通常不愿在接近年底时重新增加风险敞口,因此即使股票价格大幅下跌,也未必会迅速吸引机构资金回流。
这与以往部分急跌后迅速反弹的情况可能有所不同。市场需要的不只是价格回落,还需要投资者重新建立对人工智能投资前景和监管环境的信心。
虽然周四出现全面抛售,但部分投资机构仍认为,不能把人工智能股票下跌简单理解为美国股市长期上涨趋势的终结。
瑞士隆奥投资集团策略师弗洛里安·耶尔波认为,中期选举之后的市场变化,最初反映的是投资者重新调整行业配置,而不是全面放弃股票市场。
过去几年,美国股市上涨高度依赖少数大型科技公司。随着投资者担心数据中心建设受到更多政策限制,资金开始从芯片制造商和人工智能基础设施企业撤出,寻找其他行业的投资机会。
耶尔波认为,如果未来股市上涨能够由更多行业共同推动,减少对少数科技巨头的依赖,反而可能改善市场结构。
但人工智能资本开支增长放缓的风险不能忽视。如果大型科技公司削减数据中心建设计划,影响将从芯片制造商扩展至服务器、存储设备、电力和其他基础设施供应商。
微软放弃扩大数据中心租赁,融资风险受到关注
人工智能基础设施企业面临的风险并不完全来自政治和监管变化,部分大型客户的投资决定也开始引起市场警惕。
《金融时报》周四报道,微软没有行使向英国数据中心企业Nscale租赁更多计算能力的选择权,涉及德克萨斯州项目约500兆瓦的额外容量。
此前,Nscale已经与微软达成约240兆瓦的租赁安排,但未能取得进一步扩大租赁规模的订单。
这一变化引发投资者对人工智能基础设施融资模式的担忧。
近年来,数据中心运营商依靠大型科技公司的长期采购需求,筹集巨额资金建设计算设施。然而,许多项目需要提前投入大量资本,未来收入则取决于科技公司是否持续扩大人工智能计算能力采购。
如果微软等大型客户放慢投资速度,依赖借债扩张、尚未形成稳定现金流的数据中心企业可能面临更高融资成本,甚至需要重新评估建设计划。
因此,市场担心的不只是未来芯片销售增长可能放缓,还包括整个数据中心产业链的融资条件及投资回报。
美国国债受到追捧,美联储政策预期出现变化
股票市场暴跌推动资金流入美国国债。
周四,美国10年期国债收益率一度降至4.822%,创9月9日以来最低水平。随着投资者抛售股票、买入相对安全的国债,债券价格上涨,收益率随之下降。
但债券市场的上涨未必代表经济增长或货币政策前景已经发生根本转变。分析人士指出,这可能主要是股市暴跌引发的短期避险交易。
芝商所数据显示,交易者认为美联储12月加息的概率从前一天的83%降至69%。
虽然加息预期有所减弱,但市场仍然没有转向明确的降息预期。能源价格、通胀压力以及经济增长前景,仍将影响美联储未来的政策选择。
纽约梅隆银行警告伊朗战争可能长期持续
除了人工智能投资前景,美国与伊朗的战争仍然是影响金融市场的重要风险。
纽约梅隆银行财富管理部门首席投资官艾丽西亚·莱文认为,市场已经在相当程度上消化了伊朗战争即将结束的预期,真正值得担心的反而是冲突持续时间远超投资者目前的判断。
民主党赢得中期选举后,市场一度希望特朗普政府能够加快结束战争,从而降低能源价格,缓解美国通胀压力。
但莱文指出,如果战争持续,能源供应继续受到干扰,油价可能重新上涨,进一步推高通胀,并迫使主要央行在更长时间内维持较高利率。
纽约梅隆银行预计,美国经济2026年增长接近3%,2027年增长约2%。
莱文因此认为,投资者不宜完全放弃美国国债。即使当前市场仍然关注通胀和利率风险,一旦经济增长明显放缓,国债依然可能发挥防御作用。
欧洲股市今年表现超过美股,行业结构带来优势
在美国科技股承受沉重抛售压力之际,欧洲股票市场今年的相对表现受到投资者关注。
《金融时报》报道,截至11月5日,欧洲斯托克600指数今年累计上涨约10.5%,超过标普500指数约8.6%的涨幅。
与美国股市相比,欧洲主要股票指数的科技股权重较低,对人工智能和数据中心投资热潮的依赖也较小。
市场认为,民主党控制美国国会,可能限制特朗普政府进一步扩大关税政策和采取其他经济干预政策的空间。这种预期有利于依赖国际贸易的欧洲企业。
同时,如果资金继续从美国大型科技公司转向其他行业,欧洲股票也可能受益。
但欧洲市场同样面临风险。部分股票价格已经反映了能源价格下降和地缘政治紧张局势缓解的乐观预期。如果伊朗战争恶化,国际油气价格重新上涨,欧洲企业的能源成本和经济增长前景都可能受到冲击。
个股评级:太阳能获得青睐,耐克遭下调
在整体市场剧烈调整之际,华尔街分析师仍然根据中期选举结果和企业经营前景,对部分股票作出新的评级调整。
威廉布莱尔分析师杰德·多尔斯海默周四将美国太阳能组件制造商第一太阳能的评级从与大盘持平上调至跑赢大盘,但没有公布新的目标价。
多尔斯海默认为,民主党在多个州长及州议会选举中取得胜利,可能改善大型公用事业太阳能项目的政策环境。
随着部分州政府更加支持可再生能源建设,太阳能项目的审批和采购需求有望增加,第一太阳能可能成为主要受益企业。
但政策变化不会立即转化为收入。第一太阳能近期已经下调2026年销售额预测,说明未来政策环境改善仍不足以迅速消除当前经营压力。
耐克则遭到负面评级调整。
Truist证券周四将耐克的投资评级从持有下调至卖出,目标价设为29美元。
分析师认为,耐克业务复苏进展缓慢,经营风险持续增加,当前估值难以获得更乐观的支持。
耐克此前预计,截至2027年5月底的财年,营业收入可能出现高个位数百分比的下降。
此外,11月5日的评级汇总记录显示,德意志银行将捷蓝航空评级从持有上调至买入,目标价从3美元提高至5.50美元。
巴克莱将思科评级从增持下调至与大盘持平,目标价从135美元降至120美元。
坎托·菲茨杰拉德将HubSpot评级从中性下调至减持,目标价从265美元降至170美元。
但这三项评级调整尚未获得券商原始报告或主要财经媒体的充分确认,相关信息仍需进一步核实。
市场焦点从选举结果转向人工智能投资能否持续
美国中期选举后的两个交易日,反映出投资者正在重新评估政治变化对不同行业的影响。
周三,市场主要关注民主党控制国会可能带来的积极变化,包括限制关税、推动结束伊朗战争,以及改善部分行业的政策前景。
周四,投资者开始更加重视民主党可能加强科技行业监管、限制数据中心建设带来的风险。
在过去几年的美国牛市中,人工智能资本开支不仅推动芯片制造商股价上涨,也带动存储设备、电力设施、工业设备和云计算基础设施需求增长。
这条投资链条一旦放缓,影响可能远远超出科技股本身。
目前,华尔街对于市场调整的性质仍存在不同判断。瑞士隆奥认为,资金重新分配可能使市场领涨行业更加多元化;Horizon则担心,接近年底的机构投资者不愿重新增加风险,可能令反弹更加困难。
纽约梅隆银行则提醒,投资者不能只关注人工智能行业的变化。伊朗战争是否结束、能源价格是否重新上涨,以及美联储能否缓解货币政策压力,都将影响市场后续表现。
经过周四暴跌,市场需要重新回答的核心问题已经不只是民主党胜选会让哪些行业受益,而是过去几年支撑美国股市上涨的人工智能投资热潮,能否在政治环境变化、资本成本较高和大型科技公司重新评估投资回报的背景下继续保持增长。