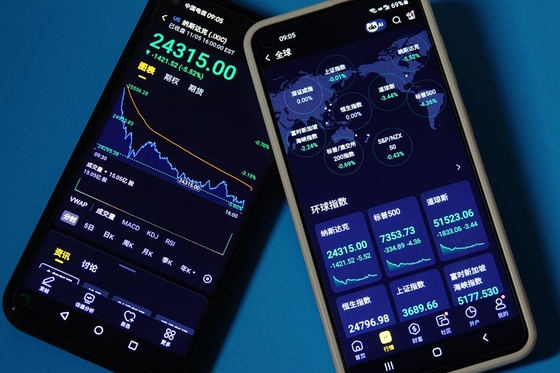
【财新网】近期美股市场出现剧烈震荡。中期选举带来的政策扰动尚未平息,人工智能产业又面临估值修正。两股力量叠加引发市场动荡,过去一周美股市场纳指跌3.37%,为连续第四周下跌;标普500跌2.68%,11月5日三大股指更是创下2025年4月以来的最大单日跌幅。不过,11月9日(周一)美股出现修复,道指涨超2%,纳指涨2.74%,费城半导体指数大涨近7%。
富达国际宏观经济策略师Ashray Ohri在近期的策略会上分析指出,表面看,市场的恐慌源于中期选举后,民主党拿下参众两院并翻转了德州等数据中心重镇,引发对AI基建监管收紧的担忧。但选举带来的实质性冲击有限:参议院重大法案的通过需要60席次且面临总统否决权,民主党目前的优先事项是降低关税与医疗支出,且州级层面的限制法案最快也要到2028年才会实质落地。
Ashray 直言:“我们认为这些潜在风险,其实是被过度夸大了。” 真正引发抛售的,是产业估值逻辑的切换与资金面的双重压力。Ashray表示,二季度以来,投资者的焦点已从资本支出规模,转向审视巨额投入能否产生实际回报,以及能否支撑后续融资建设。
而在资金面上,前期AI交易的极度拥挤,其脆弱性在10月份就已经开始暴露。全球对冲基金研究机构HFR最新数据显示,受科技及AI相关股票回调拖累,10月约六成对冲基金出现亏损。其中,重仓相关赛道的股票对冲策略指数下跌2.39%,而扎堆成长股的基本面成长策略和科技行业策略指数,跌幅更是分别高达5.60%和4.77%。
(参见财新网《全球六成对冲基金10月亏损 中国私募股票策略跌超一成》)在10月已经出现大幅回撤的情况下,大量高杠杆资金处于紧绷状态。当11月初政策扰动叠加估值逻辑切换引发新一轮下跌时,这些为了应对风控阈值和潜在赎回压力的资金被迫集中平仓,进一步放大了11月首周的抛售幅度。Ashray表示,在此背景下,资金并未退出股市,而是流向核心消费防御型类股寻求增长。
美股科技股的高位震荡与资金的大规模轮动,迅速在亚太资本市场激起涟漪。近期,日本、韩国、台湾等高度依赖半导体产业链的市场都经历了剧烈震荡。富达国际亚洲经济学家刘培干指出,随着美国政策局势明朗,其执行节奏正通过AI资本支出、能源价格与贸易政策三条路径影响亚太市场。
从产业链传导来看,韩国、台湾等半导体市场短期仍受惠于全球AI硬件需求,但美国各州的监管不确定性,正迫使亚太地区加快AI基建的本土化布局。澳洲和马来西亚凭借能源与原材料优势切入供应链,泰国和印度等国也在积极铺设数字基建。不过,这种承接外溢资本的过程并非没有代价,刘培干提醒:投资者应谨慎看待这些发展,因为部分国家在引入资本建设基础设施的阶段,可能会面临外部收支平衡受到抑制的压力。
能源价格方面,同样的外部能源价格回落,并不能让亚太所有市场享受同等的流动性红利。刘培干指出,各经济体的央行反应机制已出现分歧:日本受国内薪资成长推升通胀影响,可能继续推动升息;台湾地区因以半导体出口为主、内需通胀稳定,或将长期按兵不动。
在贸易政策方面,刘培干指出,美国有效关税仍高于历史均值,持续压制亚洲出口。但美中关系不太会因选举大幅改变,双方希望维持3年策略稳定,双边贸易与投资限制不至于进一步限缩,更倾向于以建设性方式追求竞争。这为国内相关出海与科技企业,留出了相对稳定的外部预期。
中国本土的宏观与产业基本面也为相关企业提供了底层支撑。刘培干认为中国目前的通胀处于相对低档,虽然投入成本有成长,但并没有完整传导至国内经济。在产业基建上,刘培干强调,中国作为全球最大的数据中心投资国之一,本土的建设绝对不会停止,并且未来会扩展至电网及其他供应链相关的投资。低通胀带来的低成本融资土壤,加上本土庞大的算力基建需求,构成了国内相关科技与制造企业基本面的底座。
面对高波动的资本市场,AI产业的景气度与政策落地将直接决定后续科技资产的定价方向。Ashray强调,AI投资仍是最核心的观察锚点。资本市场应紧盯AI数据中心布建的相关数字,以及各州政府的法规法案,尤其是被民主党翻盘的州,因为监管政策直接决定资本支出的节奏。对于亚太及国内市场,刘培干建议重点观察亚太各国PMI指数中的出口分项。
这是判断半导体及AI硬件供应链动能、直接影响相关上市公司盈利预期的最直接指标。同时,美国有效关税税率的变化将持续影响国内出海型科技企业的基本面走向。■