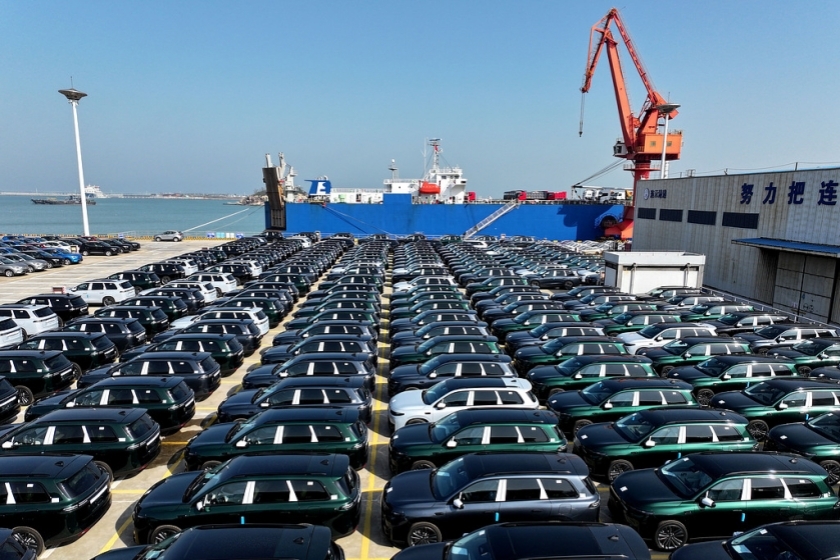
2026年11月,APEC第三十三次领导人非正式会议在深圳举行,这是亚太地区层级最高的经济合作机制本年度最重要的议程。几乎同一时间,中国汽车出口正在跨越一个新的量级:前10个月出口已达到927万辆,同比大幅增长65%,全年突破1100万辆是大概率事件。两个事实在同一时间窗口交汇,值得产业界认真思考的问题是:在贸易扩张边际空间趋于收窄的背景下,中国汽车出海如何实现可持续、高质量发展。
分析出口走势,需要区分总量与结构两个层面。总量上,中国汽车出口连续数年居全球首位,新能源汽车出口保持成倍增长,竞争力优势已从成本维度扩展到技术、产品和供应链的综合维度,这一基本盘短期内不会改变。但结构性约束正在累积。
其一,部分主要市场针对中国汽车产品出口的贸易限制措施呈增多态势,关税和非关税壁垒覆盖范围有所扩大、形式趋于多样,经贸政策和地缘政治因素交织,不确定性上升,贸易保护主义明显加剧;其二,从产业规律看,具备汽车工业基础的经济体普遍将本地化生产作为政策取向,整车贸易存在客观天花板,业内已有“十五五”期间出口规模接近峰值的研判;其三,现有出口结构中,中低附加值产品占比仍然偏高,品牌影响力、渠道控制力和售后服务体系的国际化水平滞后于出口规模增长,部分市场“重销售、轻服务”问题已对品牌口碑和后续发展形成制约。
总体判断:中国汽车出海正处于从“贸易驱动”向“体系驱动”转换的拐点期。拐点期的核心命题不是出口规模还能增长多少,而是以何种方式在目标市场实现可持续经营和产业融入。所谓体系出海,相对于贸易出海,包含三个递进的层次。
第一是制造体系的本地化。整车制造和本地采购是本地化的必要起点,但本地化不等同于产能转移,关键在于供应链、研发、合规体系与东道国产业结构形成有机关联。目前主要车企在东南亚、中东欧、拉美的产能布局已形成初步规模,下一步应重点提升本地化率、供应链纵深、盈利质量及深耕本地服务。
第二是标准等规则的协调。中国在电动化、智能化领域已形成较强产业能力,但技术标准的跨国适用不取决于技术先进性本身,而取决于与目标市场既有规则体系的兼容程度。汽车产业下一阶段出海的价值增量,将更多来自从“卖车”延伸到“卖方案、卖标准”。这一转变能否实现,很重要的是继续坚持多边协商和互认合作,推动相关规则衔接深化。
第三是产业关系的重构。这是最容易被忽视、却最具战略意义的一层。中国汽车企业在海外市场究竟是“外来竞争者”还是“本地产业的建设者”,决定了出海事业的可持续性。答案取决于能否为当地带来就业、税收、整车生产、供应链培育——东道国获得的确定性越强,中国企业经营环境的确定性才越强。这也是贸易保护主义升温背景下降低系统性政策风险的有效方式。
APEC机制的价值主要不在于直接促成交易,而在于提供规则对话与共识凝聚的平台。结合APEC深圳会议聚焦“开放、创新、合作”三大优先领域,提出以下三点建议。
其一,加强行业诉求梳理和规则转化。新能源汽车标准法规协调、检测认证合作、贸易与投资便利化、供应链韧性、数据跨境流动规则及各类合规问题,均可作为多边和双边场合推动的具体议题。有关方面特别是行业组织和机构应系统梳理产业界的诉求,形成可供谈判或磋商参考的建议和行业方案,避免企业在规则问题上各自为战。
其二,推动出海模式从“单点突破”转向“链式协同”。依托APEC现有机制和渠道,推动和支持整车、零部件、物流、金融和售后服务加强协同布局,以集群方式整体落地,摊薄本地化成本,形成稳定的利益联结。对企业通过合资、收购、委托生产等方式盘活当地产能、实现“中国技术+本地制造”的实践,应及时总结,并在具备条件的经济体稳妥复制推广,提升本地化合作的规范性和可持续性。
其三,将“本地价值创造”作为出海质量的重要评价维度。借鉴APEC包容性增长和产业合作的方向性共识,引导企业统筹关注出口规模与本地价值创造的平衡。建议主要车企从单纯追求出口量、市占率,转向同时关注本地就业、本地采购、合规能力建设、本地研发、售后服务等。深化与东道经济体的利益联结,有利于降低系统性政策风险,增强海外经营的可持续性。
1100万辆左右的出口规模是中国汽车工业数十年积累的集中体现,但也表明依靠贸易扩张获取增量的空间正在收窄,依靠体系能力参与区域产业共建的空间逐步拓展。APEC深圳会议提供了规则对话和共识凝聚的重要平台。能否将平台优势转化为出海能力,取决于产业界是否将“出海”由销售命题提升为战略命题,并在制造本地化、标准协调和本地价值创造等方面形成可操作、可持续的实施方案。■