Anthropic创纪录IPO成为市场焦点,提振美股期货走高。与此同时,美元延续强势,铜价在前一交易日大跌后有所反弹。
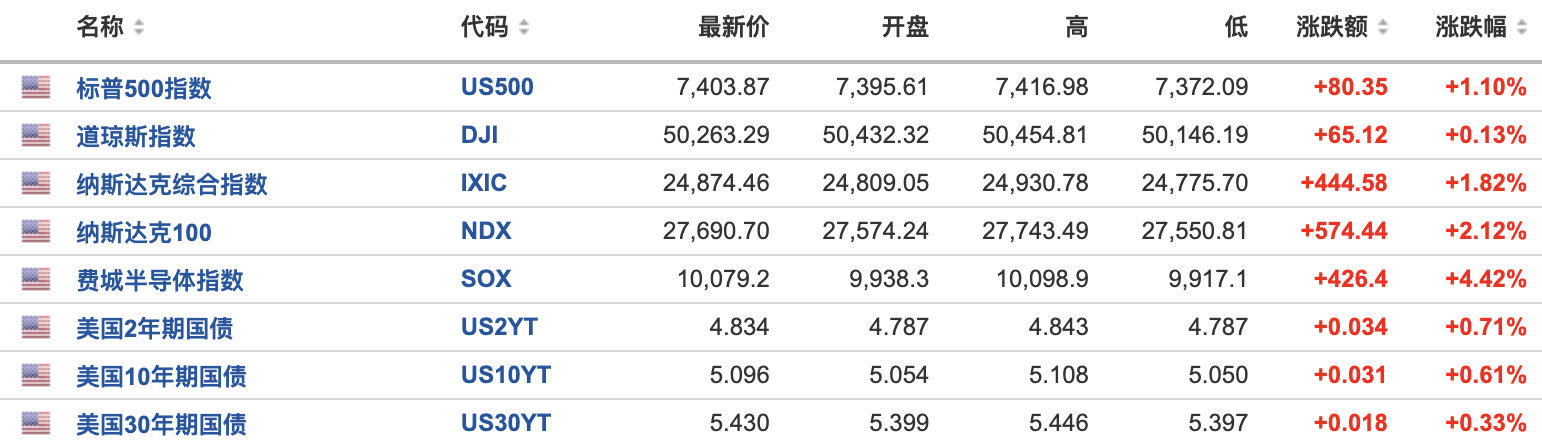
周四美股盘中,标普500指数跌1.5%,工业、保健、日用品、可选消费、金融、原材料、公用事业、房地产板块至少跌超1.6%,科技板块跌超1.4%,电信板块跌约0.5%。
纳斯达克100指数跌幅扩大至1.5%,成分股AMD目前跌9.4%,Nebius集团跌7.3%,SpaceX跌5.4%,CoreWeave跌4.3%,特斯拉跌3%,高通、西部数据目前涨超1%,希捷科技涨2.3%,CrowdStrike涨3.6%,派拓网络涨4.6%,拼多多ADR涨11.5%。
Anthropic美国IPO首日,涨幅从超过34%收窄至21%,报99美元。
周三,受人工智能和美国关税相关看涨押注大幅退潮影响,铜价暴跌近6%,创下2025年4月以来最大单日跌幅。不过,随着实物市场供应偏紧的局面持续,铜价随后出现部分反弹。
悉尼Minotaur Capital投资组合经理兼联合创始人阿米娜·罗森伯格(Armina Rosenberg)表示:“短期来看,此次IPO是衡量投资者对人工智能兴趣的有效指标。”
核心市场走势如下:
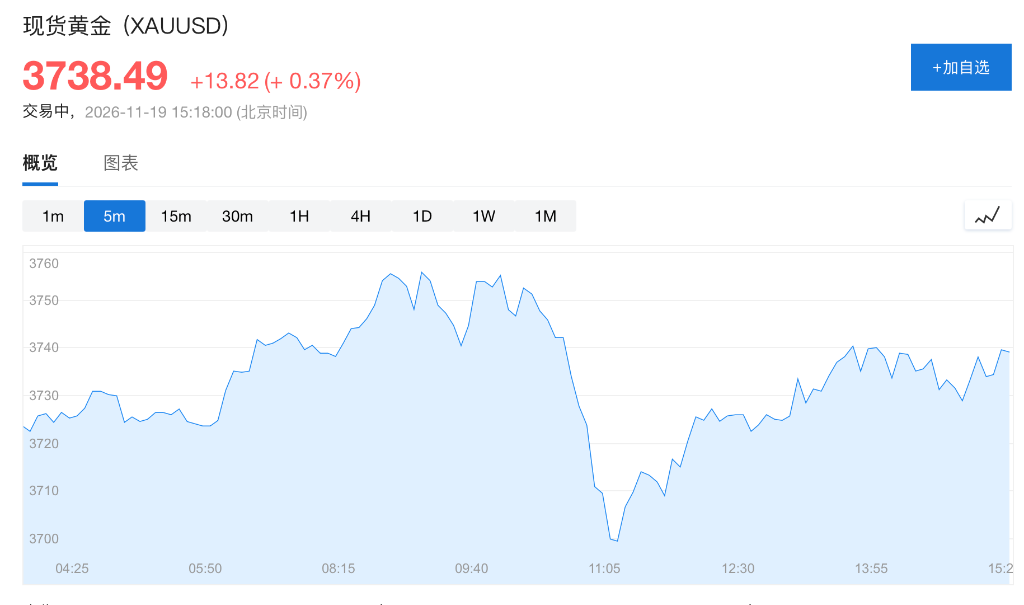
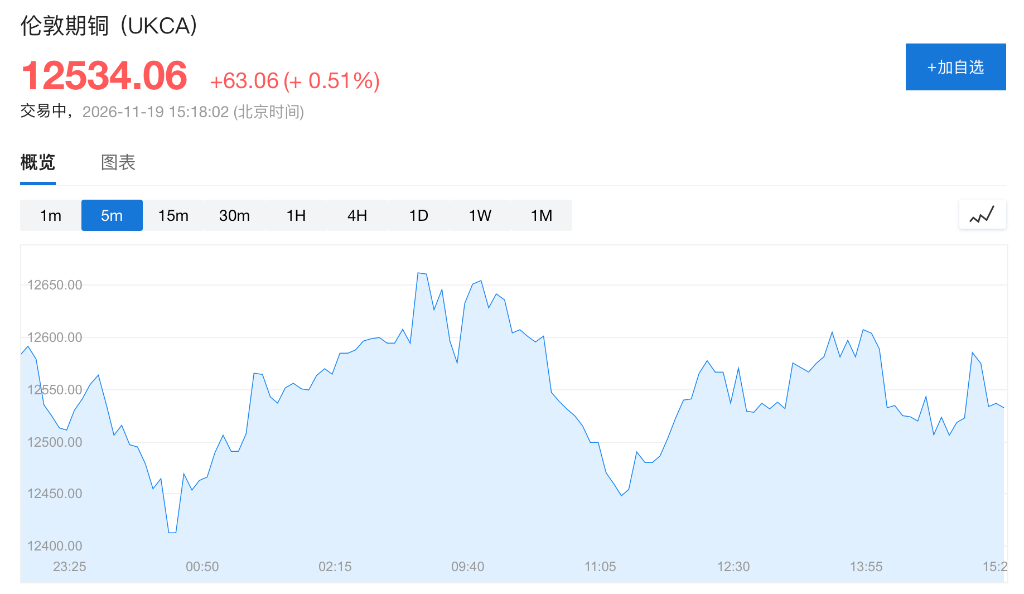
Anthropic美国IPO首日,涨幅从超过34%收窄至21%,报99美元。 标普500指数跌1.5%,工业、保健、日用品、可选消费、金融、原材料、公用事业、房地产板块至少跌超1.6%,科技板块跌超1.4%,电信板块跌约0.5%。 纳斯达克100指数跌幅扩大至1.5%,成分股AMD目前跌9.4%,Nebius集团跌7.3%,SpaceX跌5.4%,CoreWeave跌4.3%,特斯拉跌3%,高通、西部数据目前涨超1%,希捷科技涨2.3%,CrowdStrike涨3.6%,派拓网络涨4.6%,拼多多ADR涨11.5%。 日经225指数收盘上涨0.7%,报59,444.21点。日本东证指数收盘下跌0.04%,报3,822.47点。 欧洲斯托克50指数开盘涨0.65%,德国DAX指数涨0.3%,英国富时100指数平开,法国CAC 40指数涨0.6%。 10年期美国国债收益率基本持平,为5.07%。 现货黄金上涨0.1%,至每盎司3729.57美元。 伦敦期铜涨超0.5%。 布伦特原油涨近0.6%。
募资规模突破1070亿美元,创纪录IPO提振AI投资信心
Anthropic此次IPO的募资规模史无前例。据华尔街见闻文章,公司将IPO定价定为每股83美元,高出发行区间上限78美元约6.4%,同时将发行规模从8.25亿股扩大至9.8亿股,扩大约19%。公司及创始人合计募资约813亿美元,叠加来自谷歌、英伟达等七家科技巨头的260亿美元私募配售,总募资规模突破1070亿美元,较SpaceX今年6月的IPO纪录高出约24%。
悉尼Vantage Global Prime高级市场分析师Hebe Chen表示,Anthropic上市不仅提振了市场对整个AI行业的信心,也为投资者提供了新的参与渠道,使其能够通过投资前沿模型及相关应用,把握AI行业的发展机遇。
她指出,真正的考验在于,AI投资的整体规模能否继续扩大,还是投资者只是在AI生态系统的不同领域之间重新分配资金。
市场抛售情绪有所缓和,金铜走高
现货黄金上涨0.1%,伦敦期铜涨超0.5%。
德意志银行金属研究主管Daniel Ghali在11月18日发布的报告中警告,美联储过度紧缩的担忧正引发金属市场无差别抛售,资金不再区分供需基本面的强弱,而是集中撤出整个板块。铜市场面临历史性逼仓、现货升水接近历史高位,黄金实物需求也依然强劲,但两者价格仍大幅下跌,显示金融资金流动和仓位调整已取代供需基本面,成为短期定价的主导力量。德银指出,黄金和铜的投机多头已大幅削减,但空头仍有进一步加仓空间,市场出清尚未结束。
德银认为,通胀预期明显回落、美联储官员却维持鹰派立场,是此轮抛售的核心诱因。尤其是美联储理事沃勒仍为加息50个基点留下空间,加剧了市场对政策过度紧缩的担忧。参照2018年底至2019年初的市场动荡,德银认为,只有美联储释放转鸽信号,或股市、信贷市场出现明显裂缝并推动金融条件进一步收紧,金属市场才可能迎来趋势性逆转。在此之前,尽管德银维持黄金和铜的中长期看涨判断,但近期价格仍面临显著下行风险。