美国信贷市场眼下正在向投资者发出异常矛盾的信号,让一些市场人士感到不安。
风险最高的一部分公司债券,信用利差大幅扩大,但风险相对较低的其他公司债券却几乎没有受到冲击。
宏利旗下恒康投资(Manulife John Hancock Investments)的一名策略师认为,投资者正面临一个“前所未有的局面”,因为近年来没有人见过类似情况。
恒康投资联席首席投资策略师马特·米斯金周一在电话采访中表示,过去30年来,市场还是第一次出现这种现象:处于垃圾债券信用评级底部的CCC级债券利差急剧扩大,整体信贷市场却基本不为所动。
米斯金说,CCC级债券市场正在发出警告:“情况开始变糟了”,但市场其他部分传递的信号却是:“一切都很正常。”
市场是否过于自满?
这种分化引出了一个重要疑问:面对可能进一步推高企业融资成本的潜在风险,市场其他部分是否过于自满?
美国10年期和30年期国债收益率最近触及数十年来的最高水平。然而,除了少数承受压力的领域,公司债券信用利差整体仍然相当稳定。
信用利差衡量的是企业借款成本相对于美国政府借款成本高出的部分。
通常,信用评级低于投资级的最弱借款人会率先出现财务压力。但随着利率持续高企,市场又开始担忧部分企业为建设人工智能基础设施而在短时间内大量举债,这些风险可能向信贷市场其他领域蔓延。
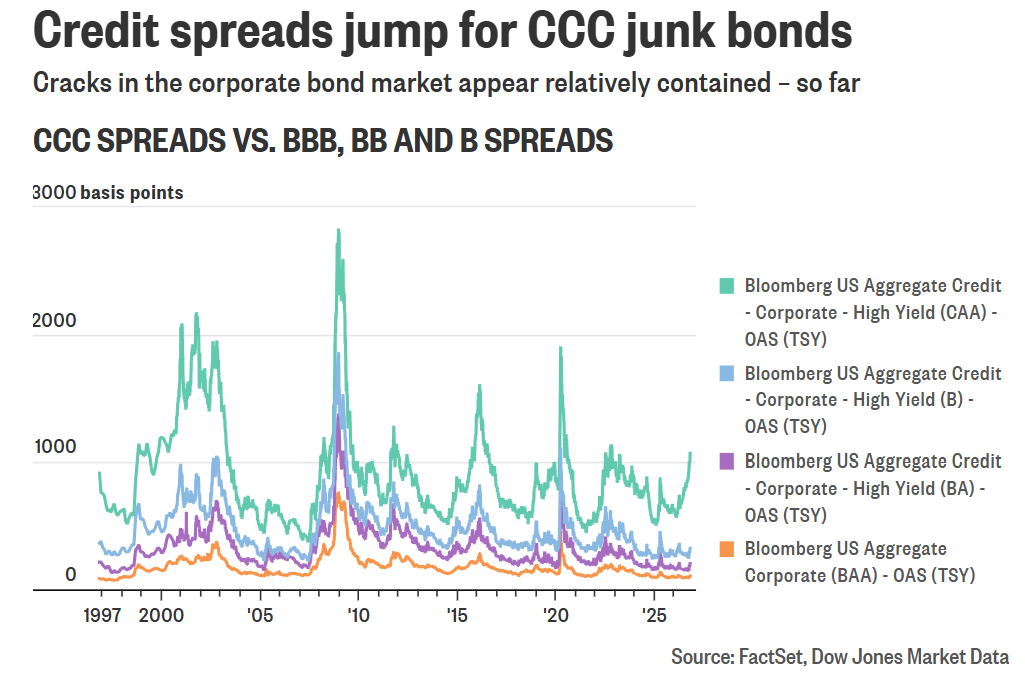
从图表可以看出,CCC级债券的信用利差急剧扩大,但信用质量较高的BB级和B级垃圾债券,以及投资级债券,利差几乎没有变化。
米斯金说:“一边是信用质量较低的企业,债务状况已经恶化到接近陷入困境的水平;另一边却是几乎按照一切都将完美发展来定价的整体风险资产市场。我们从未见过如此严重的分化。”
他表示:“过去30年里,每逢重大流动性危机,CCC级债券利差都会出现这样的扩大。”
米斯金提到了2000年互联网泡沫破裂和2008年金融危机等事件。
他接着说:“关键是,市场的判断究竟对不对?难道这一次真的不一样?”
当然,对于人工智能相关债务风险,华尔街并非所有分析师都持悲观态度。
上周,新型云计算企业CoreWeave的股票和债券双双遭到抛售,原因是投资者担心公司为人工智能业务举债带来的风险。
不过,一些华尔街分析师认为,市场可能过度担忧CoreWeave资本成本上升,以及投资回报率面临的压力。
在高收益债券市场,根据美国圣路易斯联邦储备银行FRED数据库的数据,上周五,CCC级债券的信用利差升至12.97个百分点,也就是收益率比期限相近的美国国债高出12.97个百分点。
相比之下,BBB级投资级债券的信用利差仅为1.06个百分点,仍然处于相对较低的水平。
摩根大通资产管理公司另类投资策略主管戴维·莱博维茨认为,近期垃圾债券市场对人工智能企业借债的担忧,加上CCC级债券信用利差急剧扩大,可能只是市场在消化快速增长带来的压力,而不是人工智能行业即将陷入严重危机的预兆。
莱博维茨周一在纽约参加摩根大通资产管理公司关于2027年长期资本市场假设的圆桌会议期间,接受《市场观察》采访时表示:“这是成长过程中必然经历的阵痛。”
他认为,人工智能将是长期影响金融市场的重要力量。在这个发展过程中,一些企业会成为赢家,另一些企业则会落败,这完全正常。
尽管CCC级债券今年遭受损失,但这部分债券在美国高收益债券市场中所占比例相对较小。
摩根大通10月16日发布的信贷策略报告指出,CCC级债券在高收益债券指数中的权重已经降至8.6%,创下历史最低水平。
周一,投资美国整体高收益债券市场的ETF收盘基本持平。随着美国国债收益率普遍上升,道富SPDR彭博高收益债券ETF下跌不到0.1%。
债券收益率与价格走势相反。收益率上升时,债券价格通常下跌。
FactSet数据显示,截至周一,计入利息及其他分配收益后,道富SPDR彭博高收益债券ETF今年以来的总回报率为负0.2%,仅出现小幅亏损。(市场观察)