市场观察报道说,美国选民即将走进投票站。此时,他们不仅要承担更高的汽油价格和不断增加的食品杂货账单,还要面对居高不下的借贷成本,生活负担进一步加重。
在这场以生活成本为核心议题的选举中,借钱本身的成本,也成为选民经济压力日益沉重的又一个例证。
住房抵押贷款、信用卡和汽车贷款的利率走势大致相同。几年前,这些利率曾大幅飙升,此后却始终没有明显回落。
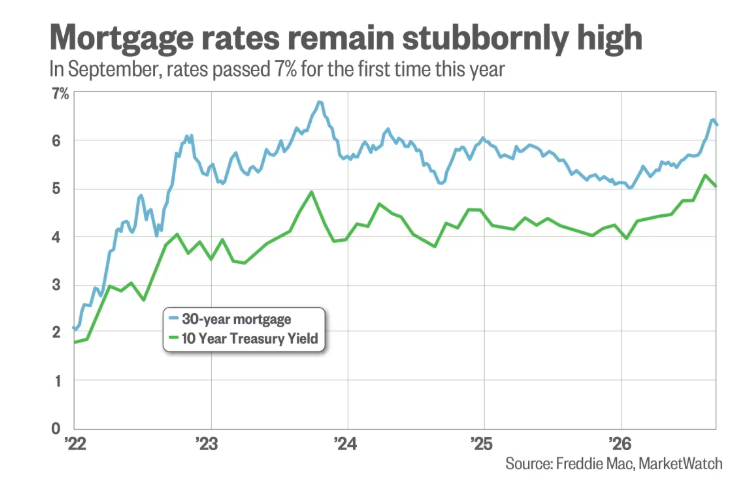
最近,债券收益率上升,进一步推高了消费者购买住房、汽车等大宗商品的贷款成本。美联储9月实施了三年来首次加息,预计将使许多美国人使用信用卡支付日常开支后,维持未偿还余额的成本进一步增加。
美联储周三决定维持基准利率不变。美联储官员预计,今年还会再加息一次,2027年不会继续加息,但也不会降息。
密歇根大学上周公布的消费者信心调查显示,高利率正在影响美国人对自身财务前景的判断。
80%的受访消费者认为,10月不是买房的好时机。近三分之二的受访者,即62%,将原因归结为利率过高,高于一个月前的47%。
密歇根大学消费者调查项目主任徐荟安表示:“今年10月是很长一段时间以来,利率首次明显超过高房价,成为人们认为现在不适合买房的首要原因。”
徐荟安接受市场观察采访时说,自今年5月以来,消费者信心一直徘徊在略高于历史最低水平的位置。尽管人们对利率上升非常敏感,但物价和通货膨胀仍然是消费者最关心的问题。
在拜登政府执政期间,美国通胀率升至40年来的最高水平,借贷成本也随之大幅上涨。2024年总统竞选期间,特朗普曾表示,他将遏制通胀,并把住房抵押贷款利率降至3%。
即将举行的中期选举,将让选民有机会对特朗普政府迄今在这方面的表现作出评价。
美国与伊朗的对峙推高了石油、汽油和柴油价格,也加剧了通胀压力。
中期选举到来之际,美国国债总额已经达到40万亿美元。
根据彼得·彼得森基金会委托开展的一项持续性民意调查,近九成选民,即88%,担心不断增加的美国国债会推高自己的借贷成本。
这个致力于美国长期财政健康的基金会负责政策事务的执行副总裁布雷特·洛珀表示,自今年2月以来,历次调查中持有这种担忧的选民比例一直居高不下。
他说,近年来,越来越多选民开始意识到国家债务与个人借贷成本之间的联系。
洛珀告诉市场观察:“如果美国政府的借贷成本上升,我的借贷成本也会跟着上升。”
以下是借贷成本如何加重美国消费者经济压力的具体情况。
住房抵押贷款利率居高不下
美国选民对高昂的住房成本越来越不满。
房地产经纪公司Clever Real Estate的一项调查显示,约74%的美国人认为,美国正面临住房危机。在这些受访者中,63%表示对住房成本感到愤怒。
这种不满很大程度上源于高昂的住房抵押贷款成本。
美国抵押贷款银行家协会周三公布的数据显示,截至10月23日,30年期固定利率住房抵押贷款的平均利率为7.37%,比一年前高出107个基点,即1.07个百分点。
不断上升的借贷成本吓退了部分购房者,促使他们推迟买房计划。
这个行业协会表示,10月底用于购房的住房抵押贷款申请数量,比去年同期减少18%。
除了贷款成本高昂,房价本身也让许多人难以负担住房。尽管住房买卖活动减少,房价仍在继续上涨。
根据Bankrate的住房抵押贷款计算器,以一套价格42.5万美元的普通住房为例,如果购房者支付20%的首付款,申请30年期抵押贷款,在7%的贷款利率下,包括贷款本金、利息、房地产税和保险在内,每月需要支付约2900美元。
如果贷款利率降至6%,同样条件下的月供就会降至2700美元以下。
放在30年的贷款期限内,这是一笔相当可观的差额。
信用卡利率正在缓慢上升
银行通常参考美联储的短期基准利率来确定信用卡年化利率。因此,过去三年多,美国信用卡的年化利率一直维持在20%左右的高位。
今年早些时候,特朗普曾呼吁暂时将信用卡年化利率上限设为10%。这一提议遭到银行业强烈反对,至今没有落实。
当被问及这项利率上限提议的进展时,白宫官员表示,政府仍在与国会议员合作,“落实总统降低美国消费者生活成本的政策目标”。
贷款比较平台LendingTree首席消费金融分析师马特·舒尔茨表示,美联储最近一次加息,已经开始推高许多新发行信用卡的年化利率。
他说,10月美国新发行信用卡的平均年化利率升至23.96%,连续第三个月上涨。
舒尔茨认为,即使美联储9月加息的影响已经完全反映在信用卡利率中,利率仍有可能继续攀升。
舒尔茨告诉市场观察:“美联储可能在12月再次加息,但即使不加息,我仍然预计,未来六个月左右,信用卡发行机构会继续缓慢提高利率。”
汽车贷款越来越贵
考克斯汽车公司首席经济学家杰里米·罗布表示,与2019年相比,购买新车的消费者在一笔典型汽车贷款的整个还款期内,需要支付的利息增加了近80%,二手车贷款的利息成本则几乎翻了一番。
他说:“对汽车市场来说,资金成本已经成为一个主要制约因素。”
自疫情以来,汽车价格不断上涨。为了减轻每月还款压力,许多购车者开始选择期限更长的贷款。
密歇根大学的研究人员在调查消费者对购车财务条件的看法时发现,24%的受访者对利率表示担忧,高于一个月前的18%。
从汽车贷款利率的走势来看,这种担忧不难理解。
汽车金融服务平台Dealertrack的数据显示,9月,对于信用评分属于优质等级的借款人,新车贷款平均利率达到10.17%,创下这项数据有记录以来十多年的最高水平。二手车贷款平均利率则达到14.34%。
信用记录特别优秀的购车者,能够获得更低的贷款利率。
征信机构益博睿的数据显示,今年第二季度,新车贷款平均利率为6.35%,二手车贷款为11.19%。
信用评分达到781分或以上、属于最高信用等级的借款人,占当季汽车贷款借款人的近一半。
益博睿的数据显示,新车贷款平均月供为765美元,二手车贷款为542美元,两者均高于两年前的水平。
罗布认为,美联储周三暂停加息,可能也无法给购车者带来多少帮助。
他说,本月汽车贷款利率仍呈上升趋势,“主要是因为债券收益率走高,以及市场整体存在不确定性”。