受美国中期选举结果推动的市场轮动行情延续至第二日。科技与半导体板块持续承压,而此前表现落后的欧洲、中国等市场及周期性板块明显走强,黄金突破4100美元关口。
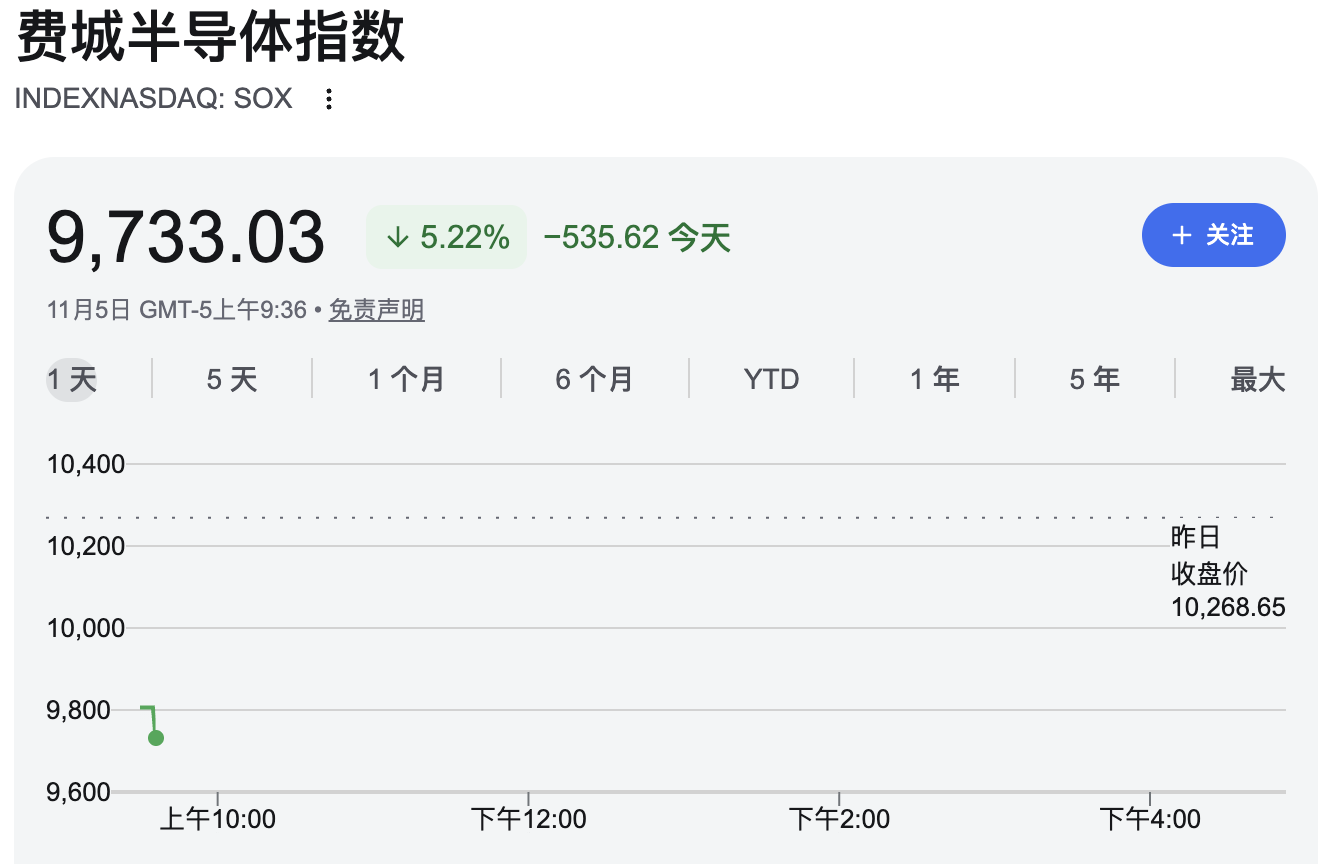
美股跌幅持续扩大,标普500指数跌2.4%,道琼斯工业平均指数跌1.3%,纳斯达克综合指数跌3.9%。费城半导体指数大跌10%,市场担忧民主党在中期选举中的全面胜利将导致美国数据中心监管趋严,进而压制半导体需求。
美股AI硬件产业链遭遇集体抛售,芯片、存储、半导体设备及光通信板块普遍大幅下跌。
英伟达大跌7%,创4月份以来盘中新低。闪迪大跌16%,AMD跌12.94%,台积电跌6.99%,博通跌5.35%,英特尔跌8.12%,高通跌9.00%,Arm跌10.65%。西部数据跌12.78%,希捷科技跌12.74%,美光科技跌10.78%,SK海力士跌9.41%。迈威尔科技跌10.03%,Lumentum跌12.21%。
特斯拉股价跌幅扩大至10%,SpaceX跌7.5%。
苹果涨1.4%,该公司一年多来首次进军投资级债券市场。微软跌0.4%,该公司接连撤单Nscale(先砍30亿英国合同,再弃得州扩容订单)。
此次轮动的最大受益者集中在欧洲和亚洲。欧洲斯托克600指数突破此前收盘高点,进一步收窄今年相对于标普500指数的落差。中国和澳大利亚成为亚洲表现最强的市场。与此同时,受芯片需求前景拖累,韩国存储芯片巨头三星电子与SK海力士均重挫逾7%。
其他资产方面,英国国债在英格兰行宣布加息后由涨转跌;黄金延续选举后涨势,突破每盎司4100美元。美元走势趋稳,布伦特原油收复周三部分跌幅,交投于每桶97美元附近。
- 美股跌幅持续扩大,标普500指数跌2.4%,道琼斯工业平均指数跌1.3%,纳斯达克综合指数跌3.9%,费城半导体指数大跌10%。
- 英伟达大跌7%,创4月份以来盘中新低。闪迪大跌16%,AMD跌12.94%,台积电跌6.99%,博通跌5.35%,英特尔跌8.12%,高通跌9.00%,Arm跌10.65%。闪迪跌13.77%,西部数据跌12.78%,希捷科技跌12.74%,美光科技跌10.78%,SK海力士跌9.41%。迈威尔科技跌10.03%,Lumentum跌12.21%。特斯拉股价跌幅扩大至10%,SpaceX跌7.5%。
- 纳斯达克金龙中国指数涨2.5%,报5871.98点。中概股阿里巴巴涨5%,金山云涨7.5%,世纪互联涨4.7%,网易涨4.5%,携程、B站、理想至多涨3.7%,新东方、拼多多至少涨2.5%,百度涨0.5%,日月光半导体跌11.4%。
- 美元现货指数下跌0.2%。
- 美国10年期国债收益率跌超3个基点,逼近4.85%。
- 现货黄金直线拉升,盘中突破4100美元/盎司关口,涨超0.9%;上一个交易日现货黄金收报4062.9美元/盎司,日内涨超3.3%。
- 现货白银同步走高,涨超0.6%,报52.5美元/盎司。
- 布伦特原油日内涨幅达2.5%,突破97美元/桶,报97.06美元/桶。
- 比特币日内跌幅达5.0%,报76245美元。
民主党胜选重塑市场叙事,轮动逻辑渐趋清晰
市场正在快速消化华盛顿政治格局转变带来的投资含义。民主党胜选后,市场预期财政政策将趋于收敛,能源价格有望走低,这两项因素有利于压缩借贷成本、提振整体经济,并为对经济增长更为敏感的板块提供支撑。
Candriam多资产主管Nadege Dufosse表示:"轮动正在发生,部分科技板块暂时停步,而在AI资本支出放缓预期、美伊冲突解决概率上升以及能源价格下行的假设下,涨势正在向更广泛的市场扩散。"
彭博宏观策略师Skylar Montgomery Koning亦指出,当前风险资产的整体布局趋于正面。"AI支出放缓与油价下行对债市构成支撑,此前市场对美联储独立性的担忧已消散,叠加此前防御性仓位在重大事件落地后的松动,整体金融条件更为宽松,为增加风险敞口提供了空间。"
"我们正在目睹资金明确持续地从芯片股撤离,"KCM Trade首席市场分析师Tim Waterer表示。"民主党横扫带来了一种切实可能:若该党落实其选前承诺,AI数据中心建设将遭遇监管壁垒。这令半导体股票在整个亚太区持续承压。"
英国央行意外鹰派,债市承压
英格兰行周四宣布加息,且支持加息的官员人数超出市场预期,令英国国债盘中由涨转跌,短端美国国债亦受到连带影响。
英行同时发出信号,不排除进一步加息的可能性。该行预测英国通胀明年将接近5%,远高于2%的政策目标。
英行行长Andrew Bailey将持续的能源价格压力列为核心风险,并将矛头指向尚未解决的美伊冲突。"每多过一个月冲突未能解决,通胀压力就会继续积累,"Bailey说。
分析人士分歧:轮动过后,AI叙事将何去何从
在市场热议轮动行情之际,分析人士对行情持续性及AI资本支出走向存在明显分歧。
Bank J. Safra Sarasin的Wolf von Rotberg认为,一旦选举驱动的轮动行情平息,市场将重回宏观基本面主导的交易逻辑。"如果AI资本支出增长真的受到威胁,股市在年底前将面临较大压力,"他说。
Panmure Liberum的Joachim Klement则持相对乐观的短期看法,认为市场目前的仓位指向"一场延续至12月的经典圣诞涨势,投资者正试图在AI交易回调中逢低买入"。但他同时建议,"我们会利用年底的强势逢高减仓,因为我们认为AI交易的动力将在2027年消退。"
非农数据与美联储官员发言成下一关键节点
市场目光已转向本周五公布的美国非农就业报告,以寻找经济走势与货币政策路径的更多线索。货币市场目前定价美联储下月加息25个基点的概率约为80%,并预期2027年再加息一次。美联储官员Beth Hammack和Tom Barkin定于周四晚些时候发表讲话,市场将密切关注其措辞。
黄金方面,在周三录得8月以来最大单日涨幅后,金价周四进一步走高,突破每盎司4100美元。分析人士指出,收益率下行降低了持有黄金的机会成本,而美元走软则令其他货币买家的购买成本相对下降,共同推动金价上行。
风险提示及免责条款 市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。