 |
美国中期选举过去一周。美国股市似乎已从人工智能(AI)股票暴跌中恢复平静,但市场正出现分化。超大规模云服务商上涨,而此前受益于数据中心(DC)投资热潮的半导体相关股票复苏迟缓。
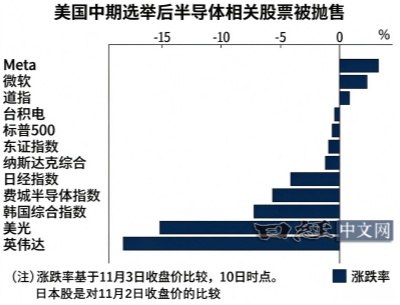
道琼斯工业平均指数较投开票日11月3日上涨1%,迅速恢复。另一方面,由半导体相关股票构成的费城半导体指数(SOX)下跌6%。韩国综合股价指数(KOSPI,下跌7%)以及日经平均股指(下跌4%)也尚未找到重新上扬的契机。
 |
市场正在发生的是“AI过度投资交易”的逆转。美国中期选举前,市场因担忧扩大投资将导致财务状况恶化而抛售超大规模云服务商,同时买入被视为将受益于大规模投资的“卖铲人”——半导体相关股票的情形较为突出。
但随着被认为积极推动AI监管的民主党在美国中期选举中大胜,市场开始出现数据中心投资大幅减少的情景。赢家和输家的位置可能发生逆转。
实际上,半导体相关股票正遭抛售。与11月3日投开票日相比,美国美光科技下跌15%,在约半年以来的低位区间运行。英伟达则一度遭抛售至下跌18%。
抛售也蔓延至亚洲,韩国SK海力士下跌13%,日本国内的铠侠控股下跌20%。
另一方面,受到买入的是超大规模云服务商。美国微软上涨2%,此前一直面临过度投资担忧的美国Meta上涨3%。市场对巨额投资放缓将改善自由现金流(FCF)的预期正在升温。
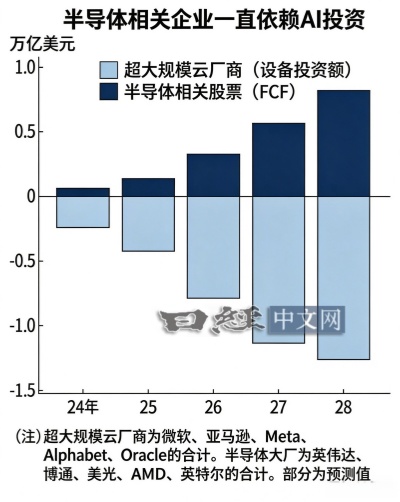
半导体相关企业此前一直受益于超大规模云服务商扩大AI投资。微软、Meta等5家超大规模云服务商的设备投资额在2024~2028年间将增至5倍,与此同时,英伟达等5家半导体巨头的自由现金流大幅增至13倍。若数据中心建设失速,随之而来的回调幅度也可能较大。
 |
良好财报也可能无法成为利好因素。半导体相关股票此前因营收预期和订单强劲而受到市场认可,但瑞银三井住友信托财富管理日本地区首席投资官青木大树表示:“市场关注的不是眼下业绩,而是规划中的数据中心是否会实际建成,以及2028年的供应情况”。
美国数据中心建设的前景仍难以预测。数据中心聚集地得克萨斯州的候任州长吉娜·伊诺霍萨(Gina Hinojosa)在接受CNN采访时表示,计划制定保护得州居民的法律,并认为在采取此类保护措施之前,有必要暂停数据中心建设。
另一方面,在该州运营数据中心的CoreWeave已致函伊诺霍萨,呼吁未来开展合作。信中写道,在将新设施接入电网时,将确保不会把成本转嫁给附近家庭的电价。其他AI相关企业似乎也在观察民主党的动向,同时寻求妥协点。
曾在拜登政府担任经济顾问的贝莱德投资组合管理集团副负责人迈克·派尔在接受日本经济新闻采访时表示,美国总统特朗普围绕AI的政策不会与此前发生重大变化,对市场的长期影响有限;在数据中心建设方面,预计将推进与地方政府的谈判和协议,例如保障当地居民就业。
野村资产管理首席策略师石黑英之在11月6日发布的报告中指出,SOX的未来12个月预期市盈率(PER)低于标普500指数,截至5日,两者的差距自2023年以来达到最大。他认为,今后有望基于利润增长出现股价反弹迹象。
下周,美国Anthropic将进行首次公开募股(IPO)。若上市后仍能确认投资者的强劲需求,市场情绪可能改善。在围绕AI的利好因素交织之际,半导体相关股票能否带动反弹备受关注。