文|财新周刊 杨子锐 赵煊 顾昭玮
美国作为本轮生成式人工智能(AI)革命策源地,以数据中心为主体的大规模AI基建正面临民众、政府和市场的三端拉锯。
11月第一周,“蓝色浪潮”席卷美国中期选举,民主党重新赢得参议院、众议院的多数席位,将自2027年1月新国会组建后全面主导。而同步进行的36个州的州长选举中,民主党目前已确定赢得23个州,“红翻蓝”逆转了其中5个州,包括得克萨斯州、佐治亚州、俄亥俄州、艾奥瓦州和内华达州。
11月5日,美国三大股指应声大跌,创下一年半来最大单日跌幅。投资者担心,民主党重掌国会两院并赢得多个数据中心密集州的州长选举后,将对AI安全、基建等议题强化监管。
硅谷科技“七巨头”(苹果、微软、Alphabet、亚马逊、Meta、英伟达、特斯拉)市值在11月5日当天集体蒸发了1.13万亿美元。这也是这七家公司有史以来最大的单日市值总降幅,超过了2025年4月特朗普政府宣布全球关税后的几轮暴跌。
科技板块中,AI基建成了“重灾区”。其中,作为算力底座、与各云厂商形成巨量资本合作的英伟达股价连日重挫,创始人黄仁勋因连续“出轨门”而在11月12日辞去在英伟达的所有职务。这场风波背后,实则与围绕AI算力基建的争议以及美国中期选举政治博弈高度相关。
一名目前身在硅谷的美资基金亚太区人士对财新表示,美国中期选举,民主党在多个AI数据中心基建重点布局的州获得胜利,基本宣告了这一轮美国AI基建狂飙状态的结束。
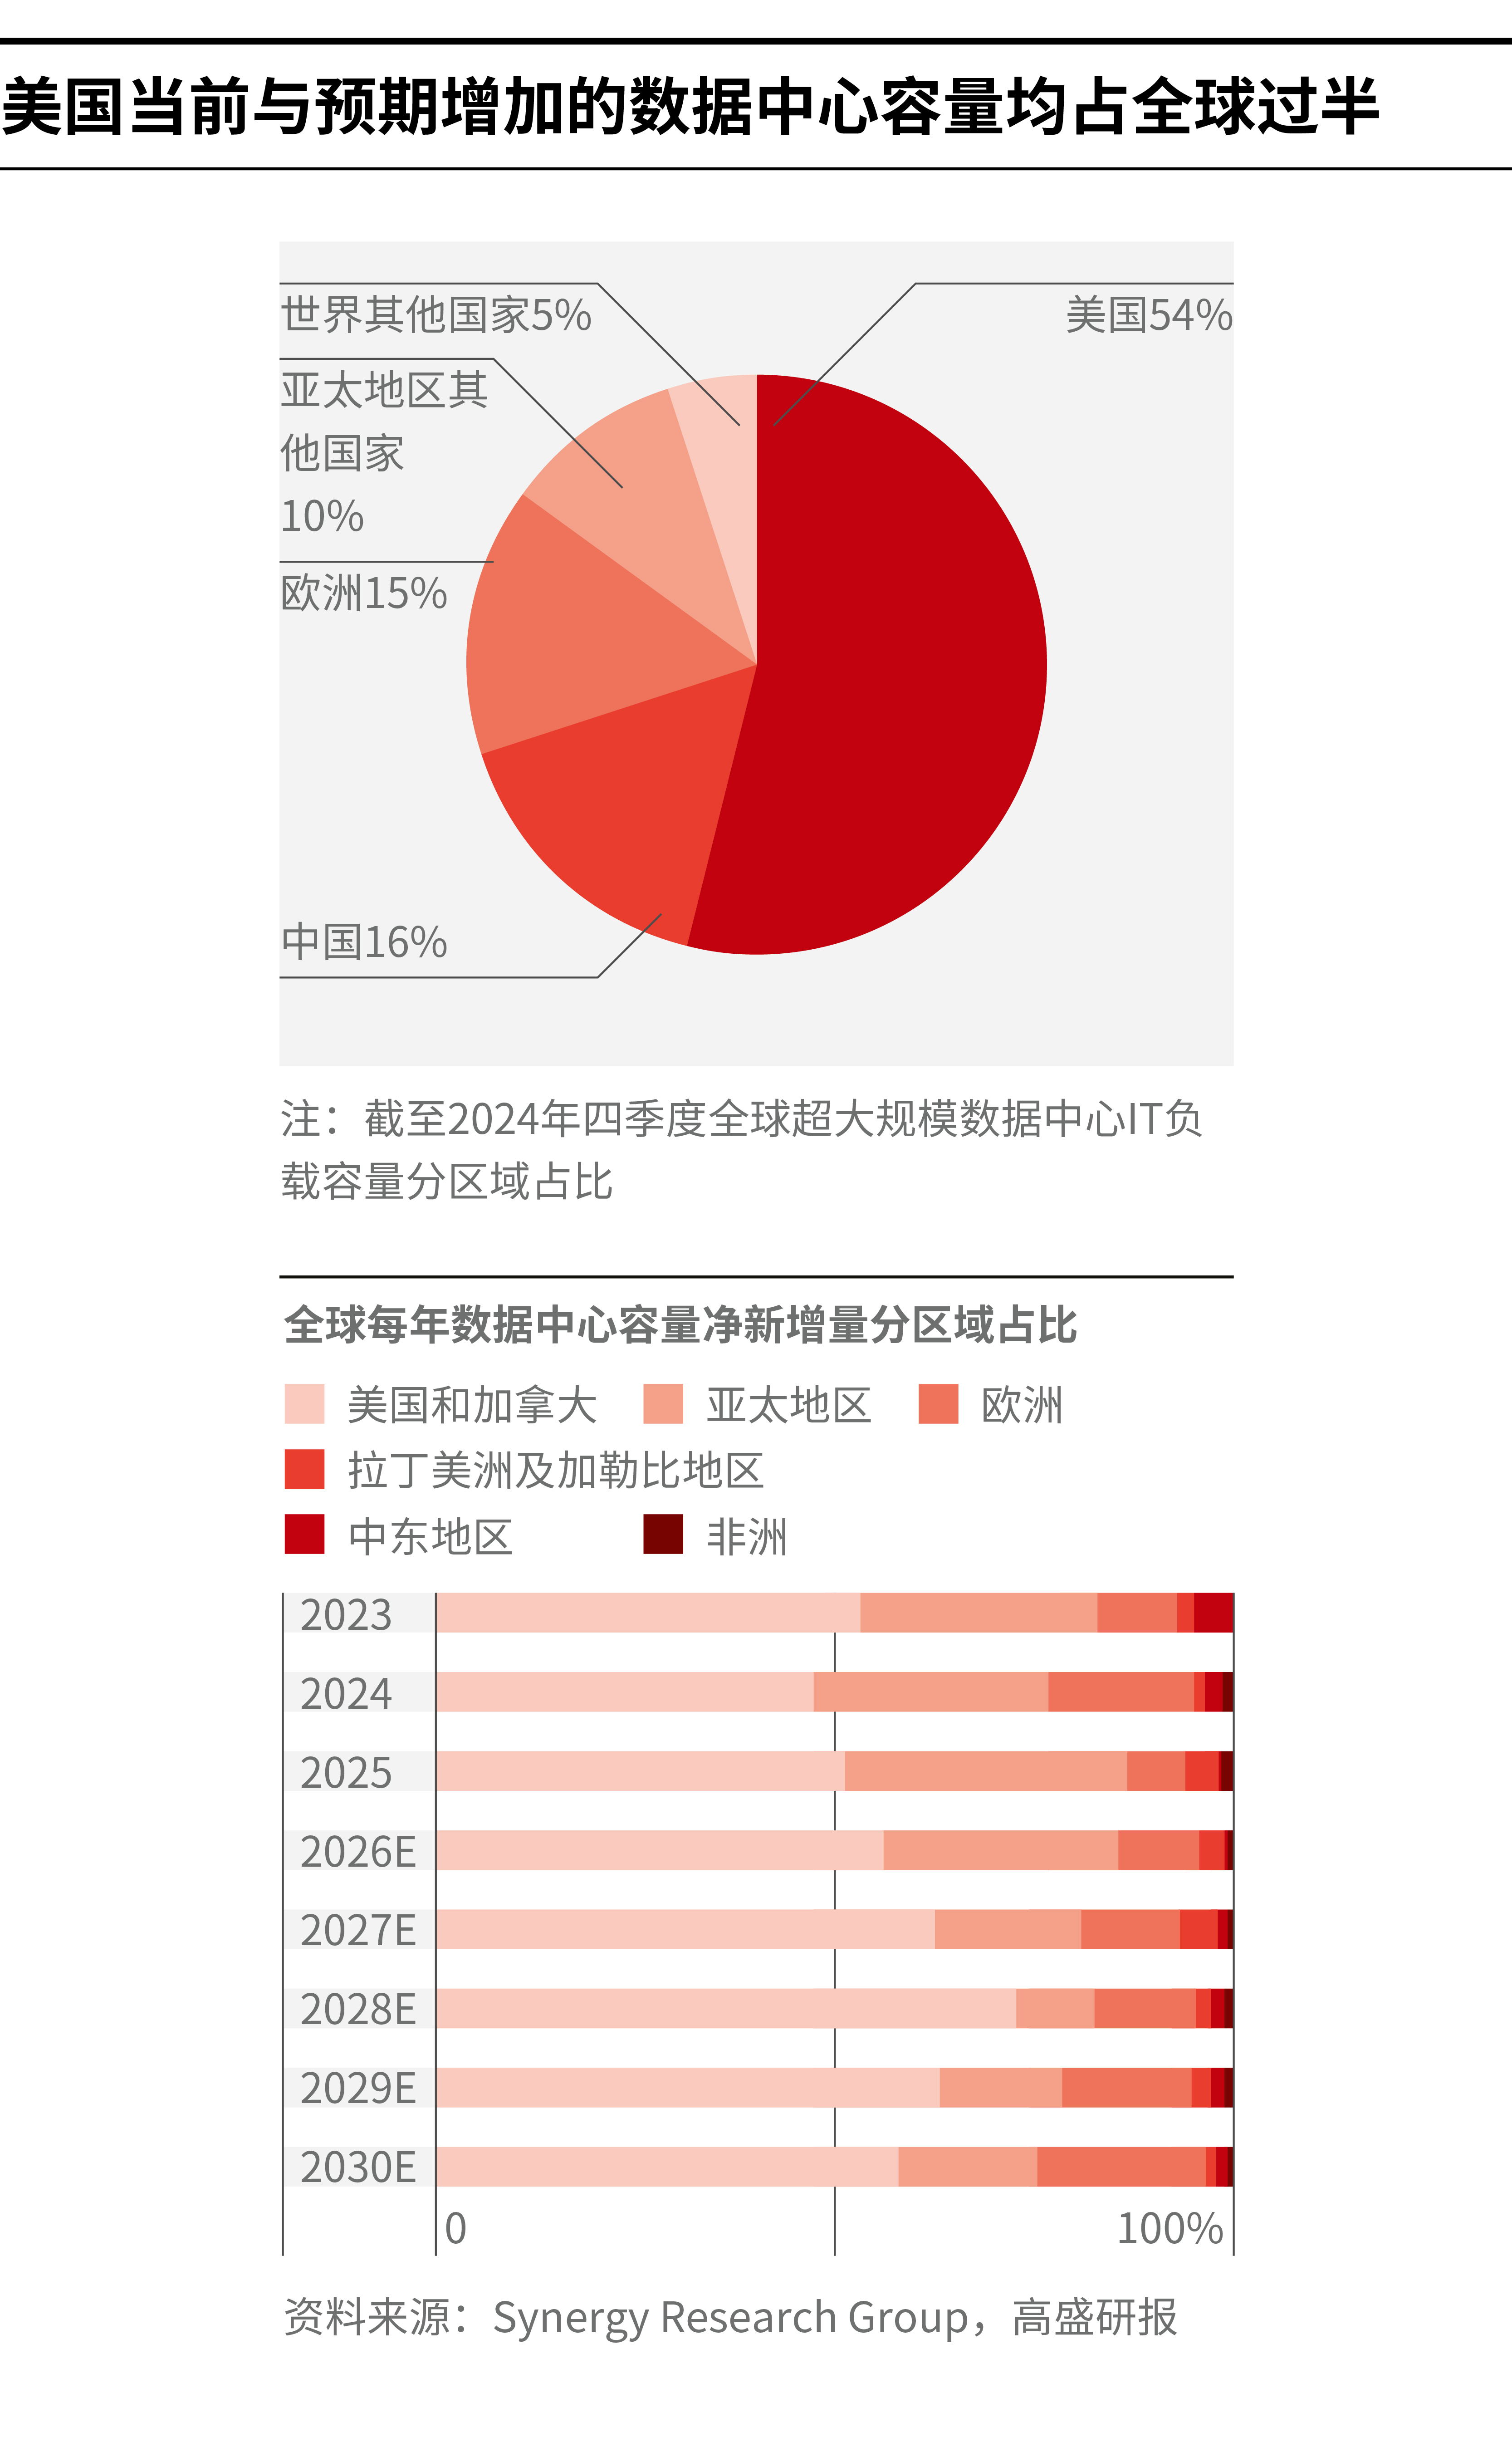
美国是当前投建数据中心规模最大的国家。根据高盛11月2日的研报,2025年末,美国数据中心的装机容量达到49吉瓦(GW,1吉瓦=1000兆瓦),占全球总量近半;预计美国到2030年的数据中心新增容量,还将占全球同期新增的约六成。
<>
<>
据能源信息公司Cleanview统计,弗吉尼亚州、得克萨斯州、宾夕法尼亚州、俄亥俄州、佐治亚州、亚利桑那州是全美拥有数据中心最多的几个州。在此次中期选举后,这些州的州长全部是民主党人。
Cleanview指出,占全美在建及拟建总量41%的数据中心可能受到中期选举影响。截至目前,已有9个州的现任或候任州长承诺或已实施暂停新建数据中心的禁令,这些州合计拥有158.6GW的规划容量;另有占比18%、69.2GW容量的数据中心,位于民主党胜选者希望修改税收优惠或其他规定、但尚未叫停建设的州。
南加州大学安纳伯格中心在中期选举前一天直言:对数据中心的忧虑已经跨越党派,数据中心和AI是美国目前的头等议题。
“选民对数据中心的担忧是真实存在的。这种担忧可能缘于电价、土地使用问题,也可能来自对AI本身的普遍焦虑。而数据中心算是这类担忧的具象化产物,民众觉得自己有权通过选票对此发表意见。”安可咨询公司(APCO)政策倡导和公共事务总监Trevor Pearson对财新称。
美国地方政府更多考虑的是数据中心带来的就业岗位和经济增长。根据美国商会10月发布的报告,一座标准50MW(兆瓦)的数据中心,在典型的两年建设期内,平均每年可为全州创造5220个岗位,扩充1700名实际劳动力,贡献约6.8亿美元GDP(国内生产总值)。不过,数据中心投运后,相关贡献会大幅下滑。该报告称,50MW数据中心在20年常规运营周期中,平均可新增约740个本地岗位,维持额外约750名劳动力就业;每年为州GDP贡献1.75亿美元。
多个分析机构、受访者认为,美国中期选举不会改变AI基建本身的需求,只是预期投建的审批节奏或会放缓,审查会更严格,但数据中心建设不会就此停摆。
根据谷歌、亚马逊、微软三大美国云厂商最新的三季报数据,谷歌云业务剩余履约义务达到5608亿美元,其中55%将在未来两年确认为收入;亚马逊履约义务为5780亿美元,其中大部分来自云业务,长期合同的加权平均剩余期限为6.1年;微软的商业积压订单同比增加73%至6770亿美元,也是来自当季Azure的大量承诺。这些履约义务直接关系到云厂商对数据中心算力供给的需求。
而在资产侧,新兴数据中心投资方、运营方都可能遭遇更严格的审视,首先是资产价格、公司估值等面临调整。多名市场人士指出,不排除市场会出清部分现金流断裂的企业或项目。
此外,此轮美国数据中心投建的放缓,将给市场进一步观察AI真实需求的机会:如果需求真实存在,那么包括东南亚、澳大利亚等地的数据中心建设将迎来一波替代性的机会,会有增量投资发生;如果需求随之显著减弱,那么由基建驱动的AI增长和经济增长的新故事将重拟大纲。
“AI的需求侧和供给侧如果同步放缓并维持一定的差距阈值,对市场而言不是坏事。”前述美资基金人士提及近期AI大模型公司Anthropic面临估值快速下调时指出。
“中美在AI全栈存在战略竞争,包括算力基础设施、前沿模型和扩散。我不认为在民主党控制的国会、甚至未来民主党如果获得总统任期,会从根本上改变什么。如特朗普总统所言,谁赢得AI、谁就赢得战略竞争。”11月12日,澳大利亚前总理、亚洲协会全球总裁陆克文(Kevin Rudd)在第十七届财新峰会上表示,美国对于AI基建的本地化能源供应、水价格影响的要求是较大的政策导向转变,这一转变也将成为包括澳大利亚等在内的全行业遵循的标准。
重镇得州“翻蓝”之后
华尔街投研机构Bernstein报告指出,相较联邦政府,州政府对AI数据中心的影响更为直接,州长可通过环境许可、经济激励政策影响项目推进。得克萨斯州(简称“得州”)无疑是全美数据中心建设最为激进的地区。根据房地产信息机构戴德梁行的报告,由于对企业友好的监管环境、可负担的土地价格以及较低的人工成本,众多企业希望将数据中心落地得州。
北美主要科技公司在得州几乎都有布局。马斯克旗下的SpaceX和特斯拉总部位于得州,且在中期选举后被曝出SpaceX计划在得州建设一座配备独立天然气发电厂的AI超级计算设施,计划投资240亿美元。
Anthropic至少与得州的三个大型数据中心项目联系紧密,其中包括得州当前在建的最大数据中心项目、远期规划算力规模6.4GW的Nexus Hubbard。OpenAI主导的星际之门(Stargate)算力项目首个旗舰站点,也落地得州阿比林。整个星际之门项目规划总算力接近7GW,三年规划投资额超4000亿美元,初始股权出资方包括软银、甲骨文和MGX,技术合作伙伴包括Arm、微软、英伟达等一众AI产业链巨头。
<>
<>
在传统云厂商中,谷歌曾宣布至2027年将在得州投入400亿美元,建设云与AI基础设施,其中包括在阿姆斯特朗县、哈斯克尔县新建数据中心园区;Meta称,其埃尔帕索(El Paso)数据中心园区规模将扩容至1GW,总投资超100亿美元;亚马逊在弗洛伊德县、佩科斯县、沃顿县以及贝克萨尔县,均有规划或在建的数据中心项目,仅沃顿县Project Eagle项目规划投资就达100亿美元;微软则在2026年6月宣布,将在得州佩科斯市投资数十亿美元用以建设2GW的数据中心园区。
其他涉及算力业务的厂商,也有多个数据中心项目在得州落地或规划。IREN的2GW级别项目Sweetwater仍然在建,一期、二期工程预计在2027年四季度后逐步交付;Hut 8的Beacon Point项目,预计在2027年三季度和2028年二季度完成两期工程交付;此外,CoreWeave、Cipher Digital和Applied Digital也在得州有在建或规划项目。
Cleanview的数据显示,得州当前有821个已经运营、在建及规划的数据中心,在全美各州中仅次于弗吉尼亚州的853个,并遥遥领先于第三名宾州的302个。而如果仅计算在建及规划的数据中心项目,得州以649个数据中心排名第一。根据华泰证券研报,得州当前规划数据中心算力规模达到93.1GW,其中在建的数据中心算力规模约19.5GW,两项数据皆为美国各州之首。此外,该州数据中心提供的算力,将占2028年美国新增容量的近30%——因而,得州被市场视为AI基建供给侧的关键变量。
但这些雄心勃勃的AI基建,遭到得州居民的强烈抵制。休斯敦大学霍比公共事务学院10月27日发布的调查数据显示,超过80%的得州选民对数据中心将给电价、供水以及停电问题带来的影响表示担忧,其中约三分之二的受访者称自己“极度担忧”或“非常担忧”;近八成的受访者支持对得州新建的数据中心数量设限。
中期选举“靴子”落地后,曾是共和党传统票仓的“深红州”得州全线“翻蓝”。不仅新秀詹姆斯·塔拉里科(James Talarico)以12个百分点的惊人票差成为1988年以来首名当选得州参议员的民主党人;民主党籍州众议员吉娜·伊诺霍萨(Gina Hinojosa)也击败谋求第四任期的共和党籍现任州长格雷戈里·阿博特(Greg Abbott),成为该州自1994年以来首位当选州长的民主党人。
伊诺霍萨能赢的一大原因,是她将“立即暂停数据中心审批”写进了竞选纲领;原本大力招商数据中心的阿博特,也意识到民众对数据中心的反对浪潮必须得到回应。2026年8月和9月,阿博特连续要求审查数据中心接入电网,并暂停数据中心并网及环保许可,直至电力和水资源审查完成。但他的这些努力已经来不及挽回民意与票选。
<>
<>
伊诺霍萨在竞选期间强调,当选后会要求数据中心运营商雇佣工会劳工、保护社区供水、禁止数据中心企业使用保密协议等。根据选举安排,她将在2027年1月19日宣誓就职。目前,伊诺霍萨暂未明确如何处理已投建及规划的数据中心,但明确会对新数据中心项目出台相关审批政策。她在11月5日接受CNN采访时表示:“我们将出台法律保护得州民众,在相关保护机制落地前,我们必须停止目前对数据中心所做的事。”她补充道,社区应当拥有话语权,决定本地是否允许建设数据中心,以及项目该如何运营。
根据安可咨询的研报,伊诺霍萨将接手阿博特推出的许可暂停政策与大容量负荷项目从严规则;相比出台全州禁令,调整激励政策、完善监管部门审批标准的概率更大。
“得州的数据中心在建储备规模占全美的20%—25%,它是数据中心建设的热门选址地。”Pearson指出,“得州电力基础设施的监管模式很特殊,响应和调整的速度很快。即便换了新任州长、当地政治格局发生一些变化,这个市场依然很有投资吸引力。政策可以快速调整,兼顾市场需求和选民诉求。”
“我们将迈入一个‘有条件开发’的新阶段。”Pearson补充道,竞选造势和实际施政完全不同,数据中心行业本身并不惧怕严格的规则,而是需要政策确定性,只要规则明确落地,企业愿意遵守。
巨头“退单”潮
2026年以来,美国各地已有不少数据中心项目被取消。科技巨头们一边疲于应付来自社区的重重阻挠,一边面临着市场对AI基建资本开支是否远超需求的质疑。
根据独立网站Data Center Watch统计,2026年一季度,遭遇搁置与暂缓推进的数据中心项目出现前所未有的激增。单季度至少有75个、总投资约1300亿美元的数据中心项目被叫停或延期;而二季度也有至少45个、价值约680亿美元的数据中心项目受阻。另一第三方网站Programs.com则显示,三季度有17个数据中心项目完全取消,为各季度最多。
根据美国选举研究机构Ballotpedia的统计,2026年全美至少有50项与数据中心有关的地方公投。11月3日中期选举当天,41项相关公投举行投票,其中40项结果倾向于限制数据中心建设,包括禁止或暂停建设、调整土地分区以及增加社区审查等。
大型科技公司中,由于当地反对,亚马逊在10月20日撤销了在弗吉尼亚州劳登县建设四座数据中心的方案,它此前花费4.27亿美元购买了相应土地;在9月,亚马逊宣布在得州胡德县修建数据中心的项目暂停,原因是当地对税收减免方案的抵制;在8月,亚马逊放弃了马里兰州卡尔弗特县的数据中心计划。因当地居民对环境的担忧,谷歌在2025年9月撤回在印第安纳州一个价值10亿美元的数据中心项目提案。微软和Meta也频频遭遇当地居民反对它们推进数据中心建设。
曾经,投入AI基建的资本支出规模大小,是美股对科技巨头能否赶上这轮AI革命的重要指标;然而,伴随着巨头们杠杆加重、债务积累、现金流吃紧,市场的担忧情绪日益浓厚。
谷歌交出三季度营收307.09亿美元、同比翻倍的云业务业绩,其股价还是在财报发布次日大跌近13%,市值一日蒸发5000亿美元,原因主要是快速增长的资本支出以及搜索业务增长放缓。谷歌母公司Alphabet三季度总资本开支514亿美元,同比增长约114%,自由现金流转负;代表谷歌搜索业务和广告服务的Google Services业务增速放缓,当季营收963.02亿美元,同比上涨10.63%,低于分析师预期。亚马逊、Meta也因高昂的资本支出导致三季度的自由现金流转负。
“你在AI上有很多投入,这个我认,因为这个代表了未来。但是谁给你的未来输血呢?那一定是你的传统业务。”中信建投证券传媒互联网首席分析师杨艾莉在一场策略会上表示,像谷歌这样的头部云厂商,资本市场的要求是既要提收入又要提利润率,因为收入代表的是行业景气度,利润代表的是自身经营能力。
杨艾莉指出,相较并无其他主营业务收入、杠杆率更高的新云厂商,更加看好传统的头部云厂商。因为后者当前的存量算力规模以及在建项目规模都较新云厂商有优势,能够更好地应对政策带来的不确定性。而新云厂商依赖新建项目兑现增长,面临着更大的交付与资金压力。
在中期选举结束后,彭博社先后报道称,微软在与NeoCloud(新云)公司签署数百亿美元的合同后对押注这类公司渐生悔意,正加强对Nebius、IREN和Nscale部分数据中心项目的监督,退出其认为风险较高的项目;软银公司正为美国数据中心可能出现的放缓做好准备,正重新考虑其在美国的新云业务,并转向其他地区。
作为全球资产配置的典型代表,软银在连续8个盈利财季后,最近一个季度亏损70亿美元,剖开了从固定资产到股权各环节投入AI的风险,股价也遭遇重挫。“已经不单单是一个资金周期管理的问题。”前述美资基金亚太区人士指出。
软银坦承,亏损主要缘于数据中心的投入,以及英特尔股价波动造成配套的预付远期衍生品产生亏损。其中,在截至9月30日的6个月内,软银因数据中心的发电配套设备确认了高达5972亿日元(约合37.3亿美元)的损失。
目前,市场仍然预期美国科技公司未来一年的资本开支会持续上升。高盛11月2日的研报指出,整个2026年,美国8家主要AI及云公司资本支出将达9182亿美元,较2025年上涨101%;2027年资本支出将继续扩大至1.52万亿美元,同比上涨65%。高盛预测,这些公司在随后三年(2028—2030年)的年度资本支出将维持在1.7万亿美元上下的高位,但同比增幅会显著下降。
社区、电力两大约束
在2026年之前,美国数据中心建设的主要障碍是电力供应瓶颈;但伴随着数据中心陆续投建运营,能源等产业链问题直接扩大社会影响面,传导至和社区居民抢电、抢水、抢地、抢工作等民生问题。华泰证券报告指出,AI收益与当地成本的不对称,使数据中心成为民众表达不满的具体抓手。
美国居民能源账单近年明显走高。美国气候组织“气候力量”(Climate Power)分析美国能源信息署数据称,特朗普执政以来,2025年美国电费同比上涨约7%。美国进步中心(CAP)与自然资源保护委员会(NRDC)发布的另一份分析亦显示,美国家庭2025年平均电费账单较2024年高出9.6%,涨幅超过工资增长和整体通货膨胀率。
于是许多美国民众将矛头指向高耗能的数据中心。美国劳伦斯伯克利国家实验室报告预计,到2030年,数据中心或占美国全国总用电量的11.8%,不同情景下的预测范围为9.5%至15.3%。
数据中心带来美国电力负荷迅速抬升。标普全球能源北美电力市场分析主管Douglas Giuffre指出,2024年美国数据中心用电量约230太瓦时(1TWh=1000GWh),相当于加州全年用电规模。到2035年,数据中心用电增量将相当于再增加一个得州,甚至叠加纽约州和佛罗里达州的负荷规模。这四个州占美国GDP的近四成。
与中国过去20年快速增长的电力消费不同,美国电力市场同期仅保持年均不足1%的低增速,2023年美国电力增速甚至为负,因此难以应对数据中心需求的猛然起飞,虽然数据中心并非美国各地电价上涨的惟一原因。
在数据中心高度集中的地区,地方政府和电力监管机构面临的压力更加直接。美国电网运营和产权高度分散,并没有全国统一的电网。得州主要依靠独立运营的ERCOT电网。AI的电力需求大量涌来,令能源监管机构措手不及。美国联邦能源监管委员会委员朱迪·张(Judy Chang)2026年3月在休斯敦表示,如今超大规模数据中心每个站点的规划容量通常为1000MW,上线速度也远超公用事业公司的负荷。
俄亥俄州则属于PJM区域电力市场,数据中心集中建设引发的争议之一,是新增电力需求如何反映在电费账单上。俄亥俄州公用事业委员会2025年要求当地电力公司AEP Ohio为数据中心设立单独的电价类别。新建数据中心必须提供财务担保、承担最低需量费用,并签订至少8至12年的长期供电合同;如果提前退出,还需要支付相应费用。这一机制旨在避免数据中心开发商提前锁定大量电力容量,却未能按计划投产,导致电网扩容成本最终由居民和其他电力用户承担。
除电力外,水资源也是数据中心引发社区反对的重要因素。微软承诺到2030年将数据中心用水强度降低40%,并在多个州采用闭式循环冷却系统,避免使用生活饮用水,以确保数据中心设施的供水成本不会转嫁给当地居民。
长期以来,美国现任总统特朗普是数据中心建设的坚定支持者,主要理由是经济增长和国家安全。但电费等生活成本上涨以及AI可能替代部分岗位的担忧,都在随着数据中心的大规模开发而加剧。
“AI建立在美国土地、数据、能源和纳税人资助的研究成果之上,普通民众理应对技术发展方向拥有发言权。”一家美国保守派AI安全组织Humans First如此主张。该组织11月6日发布一项研究,对比了美国16个州1540个县的公开选举结果和数据中心项目记录。与同州未设立大型数据中心的县相比,设有大型数据中心的县中,选民政治倾向偏向民主党的幅度高出2.2个百分点。报告将这一现象称为“数据中心惩罚效应”。
“没有什么比你的钱包、医疗、房子、社区、孩子和家人,更与你相关了。”Humans First主席Amy Kremer说,数据中心涉及所有这些方面,造成选民疏远共和党。
在俄亥俄州,获胜的民主党州长候选人艾米·阿克顿(Amy Acton)提出有条件暂停新建数据中心,要求项目承担全部公用事业成本、满足环境标准、采用工会劳动力并提高透明度。
佐治亚州的数据中心产业发展同样迅速,亚特兰大都会区2026年上半年数据中心在建规模位居全美前列。当地的争议涉及新增负荷、税收优惠、土地使用、水资源和社区利益。获胜的民主党州长候选人凯莎·兰斯·博顿斯(Keisha Lance Bottoms)主张暂停新的数据中心建设,以便评估项目对社区、环境和电价的影响。
这些胜选者提议的共同方向包括:要求数据中心开发商承担更多电力和水资源成本,提高环境和项目信息透明度,并赋予地方社区更大的项目审批参与权。
华泰证券认为,未来的平衡方式,可能是通过税收、用电成本分摊和社区补偿,重新分配数据中心带来的收益与成本。比如,弗吉尼亚州自2026年7月起,对数据中心征收每千瓦时1.1美分的用电税,并要求大型用电客户承担更长期的供电付费责任。
这意味着,未来可能出现新的均衡,即数据中心继续建设,但成本更高、进度更慢、地方分享更多收益。对AI需求而言,影响主要体现为项目回报率下降、投资节奏放缓和盈利兑现延后。
放缓还是继续快进?
美国作为全球最激进的数据中心投建地,正站在要么放缓脚步适应社区呼声,要么寻求海外替代方案的十字路口。
Cleanview提示,政策风险主要影响在于新建项目,但对美国全国范围内正在建设的56.7GW数据中心产能影响较小;而中期选举的影响实际要到明年各州议会会议结果出炉时才能揭晓。这些政策细节和背后的立法博弈,将决定数据中心建设暂停措施究竟延续数月还是数年,以及未来数据中心行业将面临怎样的监管环境。
Pearson认为,单纯承诺增加税收和就业岗位,已难以有效争取当地社区支持建设数据中心。企业需要在项目规划初期与居民沟通,就电力成本、水资源消耗、噪声、照明及就业质量等问题提供更加明确的说明,并提出能够兑现的解决方案。
实际上,这些并非新的挑战。新加坡数据中心运营商Bridge Data Centres联席首席执行官陈中崛对财新指出,美国数据中心开发深受电力和水资源供应、供应链配套以及专业技术工人短缺等因素制约。“部分项目甚至需要通过私人飞机将技术工人运送至施工现场。”他说。
“美国不少数据中心项目的投资回报率约为8%至10%,与亚洲主要市场大致相当。部分日本项目的回报率可能更低,但较低的融资成本能够在一定程度上弥补差异。”陈中崛表示,在融资成本相对较高的环境下,美国数据中心项目抵御风险的空间有限,而建设周期进一步延长可能加剧这一压力。
“从项目建设到交付,东南亚市场较为健康的周期约为一年至一年半,而美国通常需要两至三年。”他指出,由于数据中心建设需要提前投入大量资金,租金收入通常又在项目交付后才能陆续实现,建设周期越长,资金占用和融资成本也越高。
在这一过程中,数据中心经历了估值快速上涨又回调的过程。陈中崛介绍,2023年底至2024年初,行业估值处于相对低谷,此后随着AI算力需求快速增长,部分项目按照已签约客户订单预计产生的收入和利润进行估值。一些美国数据中心运营商签订了大规模订单推高估值,但也增加了后续交付的压力。随着市场逐渐意识到部分订单难以按期交付,行业估值逻辑开始回归理性,逐步按照交付情况估值。
建设成本上升还可能改变行业竞争格局。Pearson指出,超大规模云服务商通常能够以更低成本融资,作出长期电力采购承诺,并将监管合规成本分摊至规模更大的业务体系。因此,已经拥有数据中心容量或取得项目审批的企业,可能在未来的新政策环境中获得竞争优势,行业也有望再整合。
摩根士丹利提出,数据中心建设暂缓,将使前沿AI实验室更加重视实现计算效率提升,让产品在较少算力的情况下实现规模扩展,例如通过模型蒸馏、训练流程和模型架构优化、更好的数据集、推理路由等手段打造更小但是能力接近的模型。例如,Meta的目标是在2027年将算力效率提升10倍。另外,TPU软件优化和硬件进步将进一步推动这些增益。
美国数据中心建设面临的政治风险,可能推动部分投资向其他国家或地区转移。陈中崛认为,如果未来两至四年美国数据中心项目出现交付困难,将需在其他地区提供替代选择。在此背景下,亚洲乃至澳大利亚的数据中心市场可能成为这一轮调整的受益者。
例如,谷歌11月4日宣布在马来西亚投资150亿美元,扩建数据中心基础设施。摩根士丹利预计,亚洲以及欧洲、中东和非洲(EMEA)等地区可能合计承接20GW的数据中心外溢建设需求。
Cleanview提出,在美国,数据中心也可能会往监管态度更宽松的州转移。例如,主张暂停建设的候选人在俄克拉何马州、佛罗里达州和阿拉巴马州落败。此外,摩根士丹利指出,田纳西州和路易斯安那州的监管环境也相对友好。
不过,海外市场同样面临资源和政策约束,且受美国政策影响,东南亚市场也显现新的不确定性。
“太空数据中心现在看起来颇具吸引力。”SpaceX创始人马斯克在X上称,随后披露已经从德国企业SINGULUS处订购了年产能达100GW的卫星太阳能电池生产设备。SpaceX于1月向美国联邦通信委员会(FCC)提交了一项名为“轨道数据中心系统”的申请,提议在近地轨道部署最多100万颗卫星用于搭载算力并运行AI模型。
SpaceX在申请中提出,未来数年内,太空将成为AI算力建设成本最低和满足算力增长最高效的区域。卫星可以直接利用近地轨道近乎全天候的太阳能发电,并通过辐射散热实现设备冷却,因此运营与维护成本极低,也可以显著降低地面数据中心对环境造成的影响。
Pearson认为,从长期看,美国仍是全球数据中心基础设施的重要投资中心。考虑到数据隐私、数据主权、靠近主要客户和科技产业集群等因素,美国仍对相关投资具有较强吸引力。
深层次的不确定性在于,全球AI算力需求能否持续增长。陈中崛认为,如果需求保持旺盛,美国建设放缓可能使部分算力需求转向海外,并为数据中心运营商提高服务价格、改善投资回报创造条件;但若美国的AI数据中心建设限制并未造成明显的供需缺口,行业可能进入更加平稳的发展阶段。■
曾佳对此文亦有贡献
相关视频:【华尔街原声】安联首席经济顾问:AI数据中心建设遭反对并不意外
视频说明:2026年11月初,德国保险及金融服务巨头安联(Allianz)首席经济顾问Mohamed El-Erian表示,美国多地居民反对建设人工智能(AI)数据中心并不令人意外。AI产业在快速发展的同时,需要更加重视对不同群体的影响,避免重蹈全球化进程中忽视利益分配问题、最终引发社会反弹的覆辙。