随着美国科技企业持续投入巨资建设人工智能数据中心,债券市场开始对相关企业的偿债能力表现出越来越明显的担忧。人工智能云计算服务商CoreWeave的信用违约互换(CDS)价格再次逼近1000个基点,甲骨文、博通等科技公司的信用风险指标也出现明显上升。
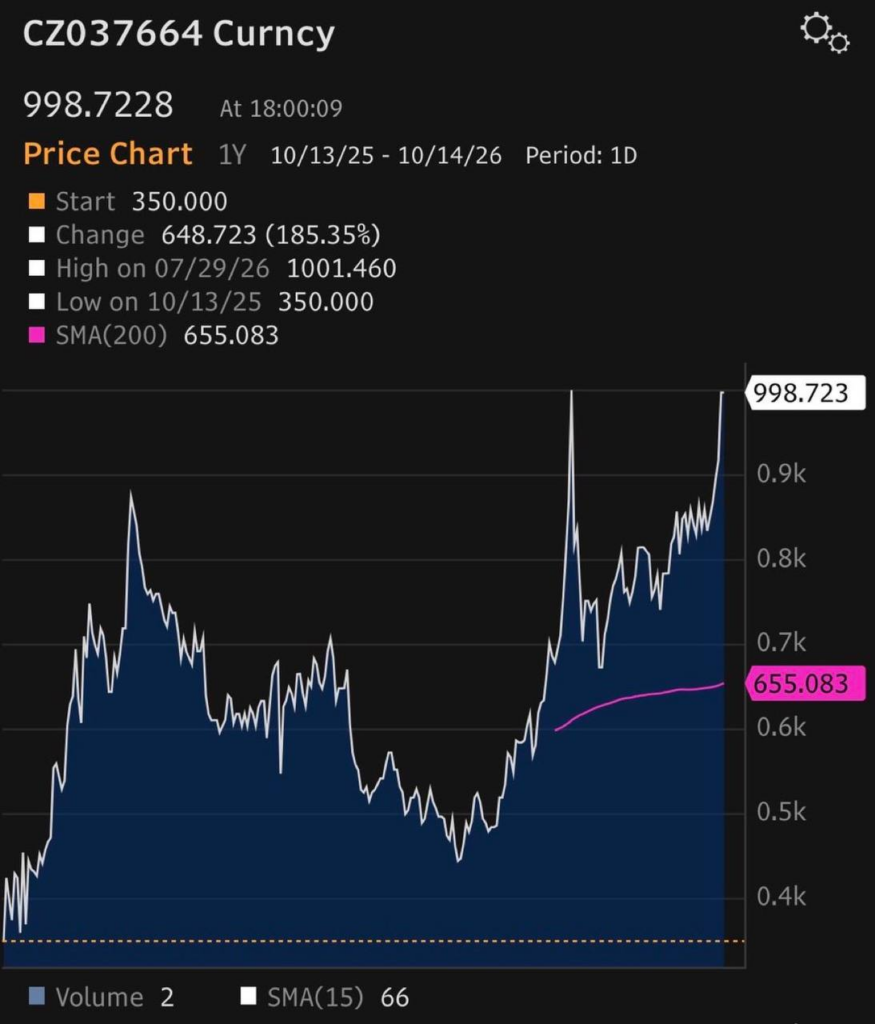
一张标注CoreWeave相关证券代码的交易终端截图显示,公司的CDS报价达到998.72个基点,较一年前的350个基点上涨185.35%。截图还显示,这一指标曾在7月29日达到1001.46个基点,因此最新报价虽然接近高位,但并未创下截图所涵盖时期的新纪录。
这一最新报价尚未得到独立市场数据确认。不过,信用风险持续处于高位已有其他证据支持。
《市场观察》9月3日报道,CoreWeave五年期CDS当时已经超过800个基点。根据当时的市场定价,投资者认为公司未来五年发生违约的风险明显高于其债券信用评级通常对应的水平。
CDS类似债务违约保险。假设报价达到1000个基点,投资者每年需要支付约10万美元,才能为100万美元的债务购买违约保护。
这一价格反映出市场对信用风险的担忧,但并不代表企业已经违约,也不能直接等同于实际违约概率。
CoreWeave的财务报表解释了投资者为何如此关注公司的偿债能力。
根据8月公布的第二季度财报,截至今年6月底,CoreWeave尚未偿还的债务本金约为355.5亿美元。
第二季度,公司实现营收25.75亿美元,同比增长112%,但净亏损仍达到6.26亿美元,净利息支出为6.4亿美元,远高于去年同期的2.67亿美元。
公司在今年上半年购买设备及其他固定资产的现金支出达到141.17亿美元,经营活动产生的现金流为36.63亿美元。高速扩张仍然需要持续依靠外部融资。
不过,CoreWeave也拥有规模庞大的客户合同。截至6月底,公司披露的收入积压订单约为1040亿美元,显示人工智能算力需求依然强劲。
真正令债权人担忧的是,大量资金已经投入服务器、GPU及数据中心建设,而合同收入需要在未来多年逐步实现。
如果数据中心建设延期、客户需求变化或GPU租赁价格下降,公司可能面临资产回报不足、债务成本持续增加的压力。
类似担忧也出现在其他人工智能基础设施企业身上。
Applied Digital于10月7日公布的最新财报显示,截至8月底,公司拥有约64亿美元债务,以及约37亿美元现金、现金等价物和受限制现金。
公司正在建设多个大型数据中心项目,并已经签署长期租赁合同。虽然这些合同有助于提高未来收入的可预测性,但建设支出需要提前支付,项目交付和客户履约仍然存在风险。
值得注意的是,Applied Digital现有的主要数据中心租约期限约为15年,因此不能简单将公司归入依靠短期客户合同支持长期债务的企业。
信用市场的担忧也已经延伸到规模更大的科技公司。
彭博10月8日报道,甲骨文五年期CDS收于261个基点,创下当时的历史新高。博通同期的CDS达到136个基点,SpaceX的信用违约保护成本也明显上升。
甲骨文的最新财报显示,截至8月底的季度资本开支高达285亿美元,自由现金流为负53.96亿美元。
公司云基础设施业务仍在快速增长,季度收入同比增长121%,达到74亿美元,未履行合同金额也增至6640亿美元。
这些数据表明,人工智能基础设施投资正在带来实际收入增长,但高额前期投入使资金需求与收入实现之间存在明显的时间差。
银行和债券投资者越来越关注,这些企业能否在未来持续扩大收入,并产生足够的现金流来偿还债务。
美国资产管理公司阿波罗全球管理的首席经济学家托斯滕·斯洛克9月指出,大型云计算企业CDS点差扩大,并非仅仅由新债发行引起,而是反映了债务融资推动资本开支、企业杠杆上升、自由现金流承压以及设备投资回报存在不确定性等基本面风险。
人工智能产业的高速扩张正面临越来越严格的债券市场审视。投资者不再只关注算力需求和收入增长,也开始要求企业证明,巨额数据中心投资最终能够产生足够的现金流,覆盖建设成本和融资费用。