英伟达业绩超预期,但华尔街更关心三个问题:谁来领导公司、谁来为AI投资买单、利润率能否维持
英伟达11月17日公布的第三季度财报再次证明,人工智能基础设施需求仍然强劲。不过,在公司经历前所未有的管理层危机之后,华尔街对英伟达的评估正在发生变化。投资者不仅关注芯片能卖出多少,还开始重新审视公司增长模式的可持续性,以及失去黄仁勋后能否保持原有的竞争优势。
英伟达第三季度营收达到1158亿美元,同比增长103%,第四季度营收预计达到1300亿美元,两项数据均超过市场预期。财报发布后,公司股价盘后一度上涨约2%。
但如此强劲的业绩,并没有消除投资者对英伟达长期前景的全部疑虑。
首先受到关注的是公司的管理层风险。
标普全球市场财智的研究指出,黄仁勋突然离任带来了严重的关键人物风险。英伟达此前的产品路线、客户关系和资本配置战略,都与黄仁勋的个人领导密切相关。
晨星分析师布赖恩·科莱洛则认为,英伟达的竞争优势并没有因为黄仁勋离任而消失。公司不仅拥有领先的GPU技术,还建立了CUDA软件生态系统,并在数据中心网络和芯片互联技术方面形成了深厚的竞争壁垒。
晨星维持英伟达250美元的长期合理价值估计,但同时将估值不确定性评为非常高。分析师认为,人工智能市场本身的变化速度,以及公司面临的监管和管理层风险,都增加了未来盈利预测的难度。
第二个问题更直接地关系到人工智能产业的投资模式。
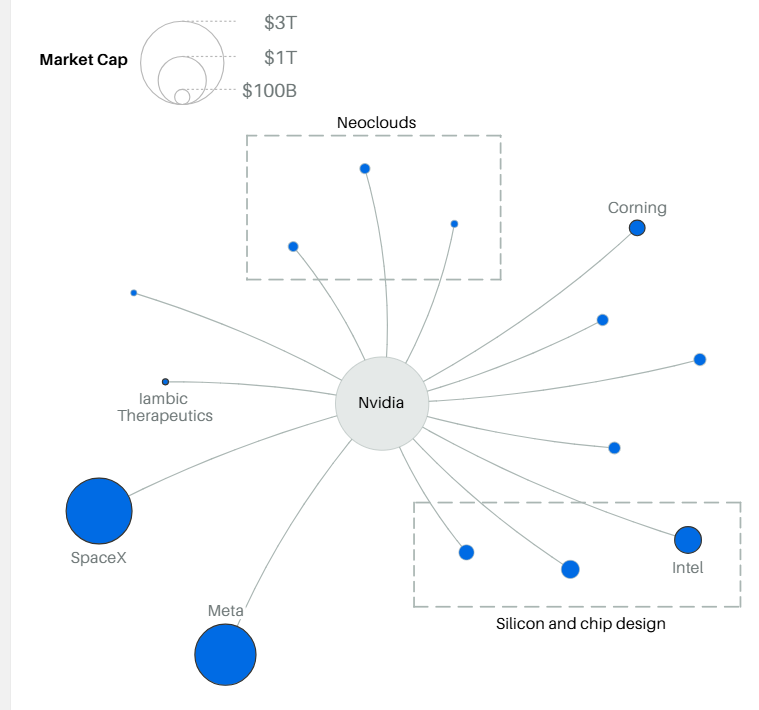
过去几年,英伟达不仅向人工智能企业出售芯片,还通过股权投资、融资安排及其他形式支持部分客户扩大数据中心建设。这种模式帮助人工智能基础设施迅速扩张,却也引发了市场对循环融资的担忧。
加贝利基金的约翰·贝尔顿指出,英伟达支持人工智能生态系统的融资安排,已经成为投资者意见分歧的重要来源。
市场担心,如果部分客户依赖英伟达的资金支持才能持续采购芯片,那么芯片销售增长与客户自身的盈利能力之间,可能存在需要进一步评估的差距。
不过,这并不能直接证明人工智能芯片需求缺乏真实基础。英伟达的主要客户仍包括微软、谷歌和亚马逊等拥有强大现金流的大型科技企业。市场真正需要判断的是,整个产业的投资规模能否长期由人工智能应用产生的收入和现金流支持。
Wolfe Research分析师克里斯·卡索认为,英伟达当前的增长更多受到供应能力限制,而不是需求不足。
他指出,英伟达能否获得足够的台积电晶圆产能,是决定未来增长速度的重要因素。即使部分客户融资受到限制,市场需求仍可能超过公司的供货能力。
卡索特别强调,投资者应该关注临时首席执行官克雷斯如何处理客户融资安排。
第三个问题是利润率。
英伟达虽然仍然拥有极高的盈利能力,但下一季度毛利率预计降至71%至72%,低于本季度的74.9%。
存储芯片成本上升,以及新一代Vera Rubin平台的生产和交付成本,是影响利润率的重要因素。
从长期看,英伟达能否通过产品定价、规模效应和生产效率改善重新提高毛利率,将直接影响盈利增长。
这一问题尤其值得关注,因为英伟达正在从Blackwell平台向Vera Rubin平台过渡。新产品能否按计划扩大产能、获得客户采购,并保持足够高的利润率,将成为衡量新管理团队执行能力的重要标准。
市场对英伟达估值的分歧也越来越明显。
标普全球市场财智在财报发布前指出,按照分析师对2027财年的盈利预测计算,英伟达预期市盈率已降至约11倍,明显低于此前约30倍的历史水平。
部分分析师认为,如此低的估值已经反映了大量风险。
美国银行分析师维韦克·阿里亚此前维持英伟达买入评级,认为公司估值相对于竞争对手出现明显折价,存在反弹空间。
但Truist分析师威廉·斯坦则将英伟达评级从买入下调至持有。他认为,公司面临的风险已经不仅限于黄仁勋离任,还包括中国相关业务和监管问题,导致未来收入与盈利难以可靠预测。
监管问题也正在加重投资者的顾虑。
据《华尔街日报》11月17日报道,美国证券交易委员会已经对英伟达展开民事调查,审查公司是否违反投资者信息披露规定。英伟达董事会当天还成立了国家安全与出口管制监督委员会,以加强相关监管。
这些变化使英伟达面临的挑战从单纯的商业竞争,扩大到公司治理、国际贸易和监管合规。
英伟达最新财报表明,人工智能基础设施投资目前仍在快速增长,芯片需求没有出现明显降温的迹象。
但财报能够回答的是过去一个季度赚了多少钱,以及管理层预计未来一个季度能卖出多少产品。对于人工智能企业何时能够获得与巨额资本开支相匹配的投资回报、英伟达是否继续为客户提供融资支持,以及新管理团队能否维持技术领先地位,这份财报还不能给出完整答案。
未来影响英伟达股价的,可能不只是营收还能增长多少,而是投资者愿意为这些增长支付多高的估值,以及公司能否证明现有增长模式可以长期持续。